Лучшие сервисы для выставления счетов и приёма оплат
Счёт выставлен — это ещё не деньги. Между «отправил» и «получил» лежит напоминание, ссылка на оплату, чек для физлица и закрывающие документы. Разбираем шесть сервисов, которые проводят по этому пути без ручной работы, и объясняем, чем такой сервис отличается от бухгалтерии.
Это не про учёт, а про получение денег
Подборка программ для бухгалтерии малого бизнеса на сайте уже есть, и там речь о налогах, отчётности и проводках. Здесь другая задача: клиент согласился, и нужно, чтобы он заплатил быстро и без переписки «а куда переводить». Для этого сервис должен уметь четыре вещи: собрать счёт из реквизитов за минуту, отдать его клиенту ссылкой, показать, оплачен он или нет, и напомнить тому, кто забыл. Всё остальное — приятные дополнения.
Вторая половина темы — деньги от физлиц. Юрлицо платит по реквизитам, и здесь достаточно самого счёта. Человек с картой хочет нажать кнопку и заплатить, а для этого нужна ссылка на оплату и чек. Чек — это требования закона об онлайн-кассах, и сервис должен уметь его пробить сам или через кассу партнёра. Мы пишем об этом как о задаче, которую система помогает закрыть, а не как о гарантии: правила меняются, сверяйтесь с действующими требованиями и своим бухгалтером. Приём оплаты переводом на личную карту в подборке не рассматривается — это не способ, а проблема.
Закрывающие документы в этой подборке остаются задачей второго плана: акт или накладная нужны, но их удобнее делать там, где живёт документооборот. Если вам важнее именно акты и подписание, посмотрите разбор сервисов для счетов и актов — здесь мы сосредоточились на том, как счёт превращается в оплату.
Как мы сравнивали
Каждую систему смотрели по одному сценарию: создать счёт новому контрагенту, отправить, увидеть статус, напомнить, принять оплату картой от физлица. Отдельно отмечали, привязан ли сервис к конкретному банку, нужен ли договор с платёжной системой, есть ли мобильное приложение и как система стыкуется с бухгалтерией и CRM. Точные тарифы и комиссии не приводим: они зависят от оборота, банка и договора, и любая цифра из статьи устареет раньше, чем вы её проверите.
Топ 6 сервисов для счетов и приёма оплат
Точка
счета прямо в интернет-банке, со статусом и напоминанием
Точка выстроила выставление счетов как часть повседневной работы с расчётным счётом. Контрагент подтягивается по ИНН, счёт формируется за минуту, уходит клиенту ссылкой или файлом, а банк сам отмечает, когда деньги пришли. Отдельно искать «оплатил или нет» в выписке не нужно — статус виден рядом со счётом, и это ровно та мелочь, которая экономит вечер в конце месяца.
Почему первое место. Система не требует ничего сверх того, что у вас уже есть: если расчётный счёт в Точке, всё остальное включено. Напоминания клиентам об оплате, шаблоны счетов с логотипом, интеграции с популярными онлайн-бухгалтериями и открытый API для тех, кто хочет дёргать счета из своей CRM. Для ИП и небольшой компании, которая работает с юрлицами, этого хватает целиком.
Минусы. Главный — привязка к банку: нет счёта в Точке, нет и сервиса, а при переезде в другой банк история счетов остаётся в старом кабинете. Оплата картой от физлица — отдельное подключение эквайринга, и чек по ней тоже надо продумать заранее. Расширенные функции разбросаны по тарифам, и понять, что именно входит в ваш, получается не с первого раза.
- Счёт, статус и напоминание в одном окне
- Ничего не нужно подключать отдельно
- Интеграции с онлайн-бухгалтериями и API
- Работает только для клиентов банка
- Оплата картой и чек — отдельная настройка
- Состав тарифов запутанный
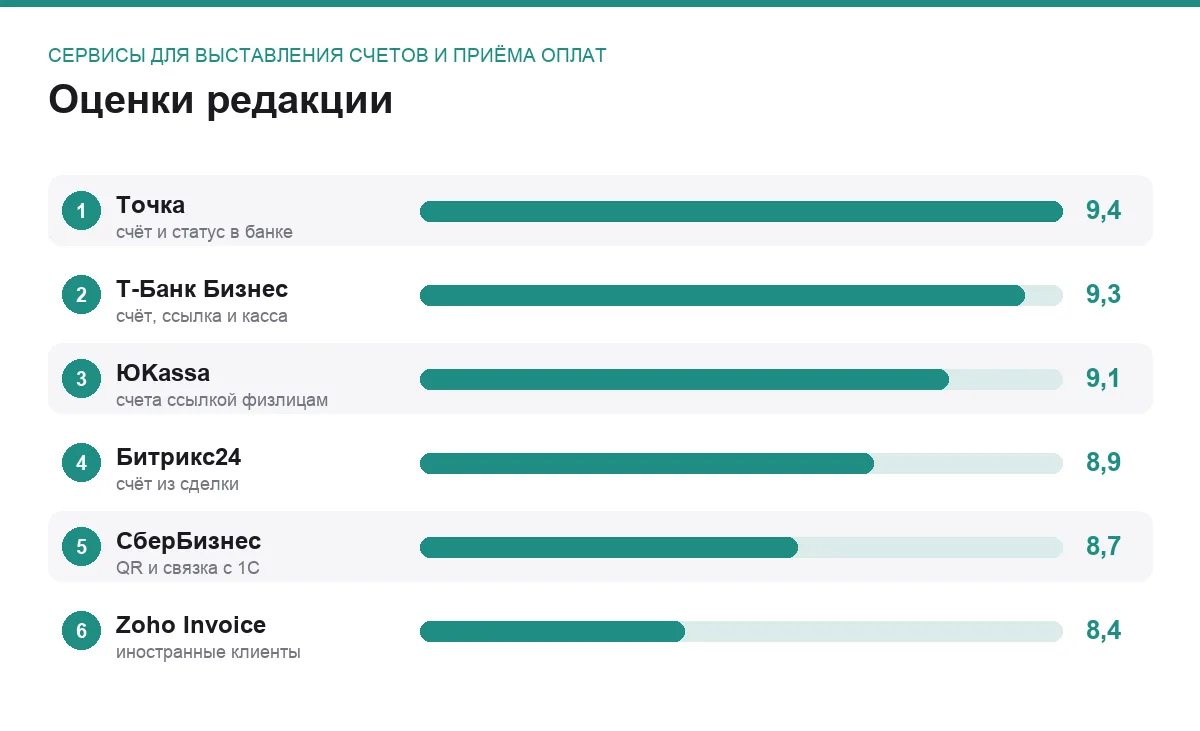
лучший выбор для ИП и малого бизнеса с расчётным счётом · оценка 9,4
Т-Банк Бизнес
счёт, ссылка на оплату и касса из одной экосистемы
У Т-Банка сильная сторона — связка: счета для юрлиц в интернет-банке, ссылка на оплату картой для физлиц через собственный эквайринг и кассовое решение, которое закрывает вопрос с чеком. Всё это подключается в одном кабинете, без походов по трём подрядчикам. Счёт можно отправить клиенту в мессенджер, а уведомление об оплате приходит в приложение.
Кому подходит. Тем, у кого клиенты смешанные: сегодня компания по реквизитам, завтра частный заказчик картой. Ссылка на оплату собирается за пару минут, её удобно вставлять в переписку, а сумму и назначение можно менять от клиента к клиенту. Есть интеграции с CRM и готовые сценарии для тех, кто продаёт услуги, а не товары.
Минусы. Каждая часть экосистемы — отдельный продукт со своими условиями, и итоговая стоимость складывается из нескольких строк. Как и у Точки, всё завязано на расчётный счёт именно здесь. Кассовое решение требует внимательной настройки под ваш режим налогообложения — ошибки в чеках всплывают не сразу.
- Счета, ссылки на оплату и чеки в одном кабинете
- Удобно принимать деньги и от компаний, и от людей
- Уведомления об оплате в приложении
- Несколько отдельных продуктов с разными условиями
- Привязка к расчётному счёту в банке
- Настройка кассы требует аккуратности
для тех, кто принимает деньги и по счёту, и картой · оценка 9,3
ЮKassa
счета по ссылке для физлиц, без привязки к банку
ЮKassa известна как платёжный модуль для сайтов, но у неё есть режим, который в этой подборке важнее: выставление счёта клиенту ссылкой — в письме, СМС или мессенджере. Сайт для этого не нужен, клиент открывает ссылку и платит картой или через систему быстрых платежей. Для мастера, репетитора, небольшой студии или консультанта это самый короткий путь от «договорились» до «оплачено».
Сильная сторона. Независимость от банка: расчётный счёт может быть где угодно, деньги приходят туда. Чек по каждой оплате отправляется через подключённую облачную кассу — задача с онлайн-кассой решается внутри той же связки, но её надо настроить и проверить на соответствие действующим правилам. Есть личный кабинет со статусами счетов и уведомления об оплате.
Минусы. Комиссия с каждого платежа — это плата за удобство, и при крупных суммах она заметна. Подключение проходит через договор и проверку, это занимает время. Для работы с юрлицами по обычным реквизитам сервис не нужен вовсе: там счёт из банка проще и дешевле.
- Счёт ссылкой без сайта и без привязки к банку
- Оплата картой и по системе быстрых платежей
- Чеки через связанную облачную кассу
- Комиссия с каждой оплаты
- Договор и проверка перед стартом
- Для расчётов между компаниями избыточна
лучший вариант для услуг и оплат от частных клиентов · оценка 9,1
Битрикс24
счёт из карточки сделки и напоминания по расписанию
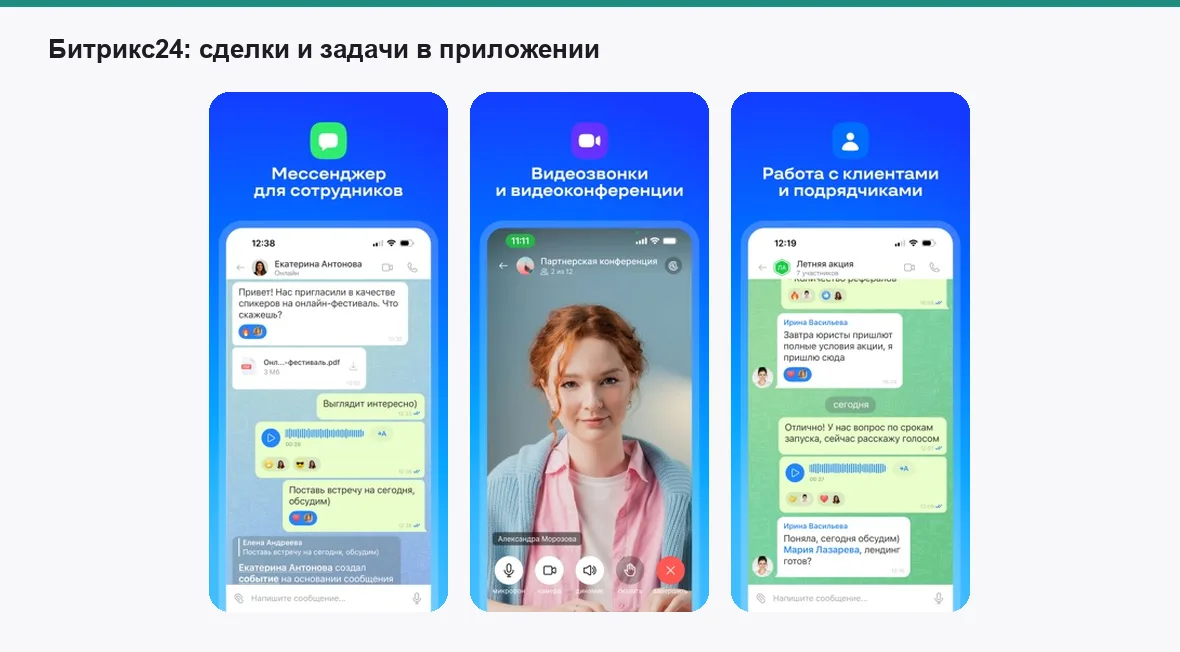
Если продажи уже живут в CRM, выставлять счёт из неё логичнее, чем переключаться в банк. В Битрикс24 счёт создаётся из сделки: товары, сумма и реквизиты клиента подставляются сами, документ уходит клиенту ссылкой или в мессенджер, а если подключена платёжная система, то вместе со ссылкой на оплату. Оплата меняет стадию сделки, и менеджер видит это без звонка бухгалтеру.
Что здесь особенно ценно. Роботы и автоматические сценарии: неоплаченный счёт через три дня сам напоминает клиенту, через неделю ставит задачу менеджеру, через две — поднимает флаг руководителю. Ни один банк так не умеет, потому что банк не знает вашей воронки. Акт по сделке тоже формируется здесь же, из тех же данных.
Минусы. Битрикс24 — большая система, и ради одних счетов её заводить не стоит: настройка занимает дни, а не минуты. Приём оплат работает через сторонние платёжные сервисы, то есть договор с ними всё равно понадобится. На бесплатном тарифе часть автоматизаций недоступна, и границы возможностей приходится уточнять по ходу.
- Счёт из сделки без повторного ввода данных
- Автоматические напоминания и задачи
- Акт формируется из тех же данных
- Тяжёлая система ради одной задачи
- Платёжная система подключается отдельно
- Ограничения бесплатного тарифа
для отделов продаж, которые уже работают в CRM · оценка 8,9
СберБизнес
счета с QR-кодом для оплаты по системе быстрых платежей
Интернет-банк для бизнеса от Сбера умеет выставлять счета с QR-кодом: клиент наводит камеру и платит через систему быстрых платежей из своего банковского приложения, не набирая реквизиты. Для юрлиц остаётся классический счёт, для физлиц — тот же документ, только с быстрым способом оплаты. Плюс широкая совместимость: контрагенты почти наверняка уже держат счёт в Сбере, а связка с 1С для бухгалтера привычна.
Кому подходит. Компаниям, у которых много расчётов с другими компаниями и есть бухгалтер на 1С. Статусы оплаты видны в кабинете, шаблоны счетов сохраняются, есть массовое выставление для повторяющихся платежей вроде абонентского обслуживания.
Минусы. Интерфейс перегружен: кабинет рассчитан на средний и крупный бизнес, и ИП с пятью счетами в месяц продирается сквозь лишние разделы. Напоминания клиентам менее гибкие, чем у конкурентов из первой тройки. Эквайринг для оплаты картой — отдельный продукт с отдельным подключением.
- QR-код для оплаты по быстрым платежам прямо в счёте
- Привычная связка с 1С
- Массовое выставление повторяющихся счетов
- Кабинет тяжёлый для микробизнеса
- Скромные напоминания клиентам
- Эквайринг подключается отдельно
для компаний с бухгалтером на 1С и расчётами между юрлицами · оценка 8,7
Zoho Invoice
зарубежный инструмент для счетов иностранным клиентам
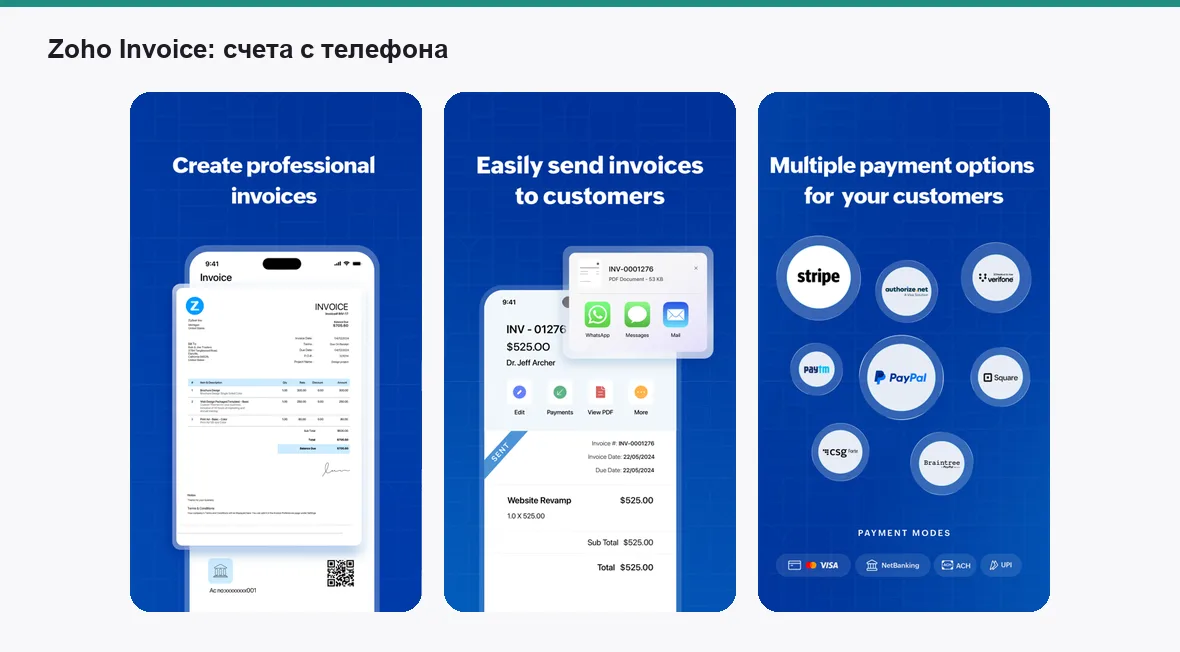
Zoho Invoice делает одно и делает хорошо: счета, повторяющиеся счета по расписанию, автоматические напоминания с настраиваемыми интервалами, клиентский портал, где заказчик видит все свои документы. Мультивалютность и шаблоны на разных языках делают его удобным для тех, кто работает с заказчиками за рубежом — фрилансеров, студий, небольших экспортёров услуг.
Что нравится. Мобильное приложение полноценное: выставить счёт с телефона, отметить оплату, отправить напоминание. Учёт времени по проектам превращается в счёт одной кнопкой. Для базового сценария сервис бесплатен, что для зарубежных инструментов редкость.
Минусы. Доступность и оплата из России — отдельный вопрос, который надо проверить на сегодня. Встроенные платёжные шлюзы зарубежные, российским клиентам они не подойдут. Формы документов не совпадают с привычными нашим бухгалтерам: счёт для российского юрлица всё равно придётся делать в другом месте. И никаких чеков по нашим правилам здесь нет.
- Повторяющиеся счета и гибкие напоминания
- Мультивалютность и клиентский портал
- Удобное мобильное приложение
- Доступность из России нужно проверять
- Платёжные шлюзы только зарубежные
- Не подходит для российских форм документов
для работы с иностранными заказчиками · оценка 8,4
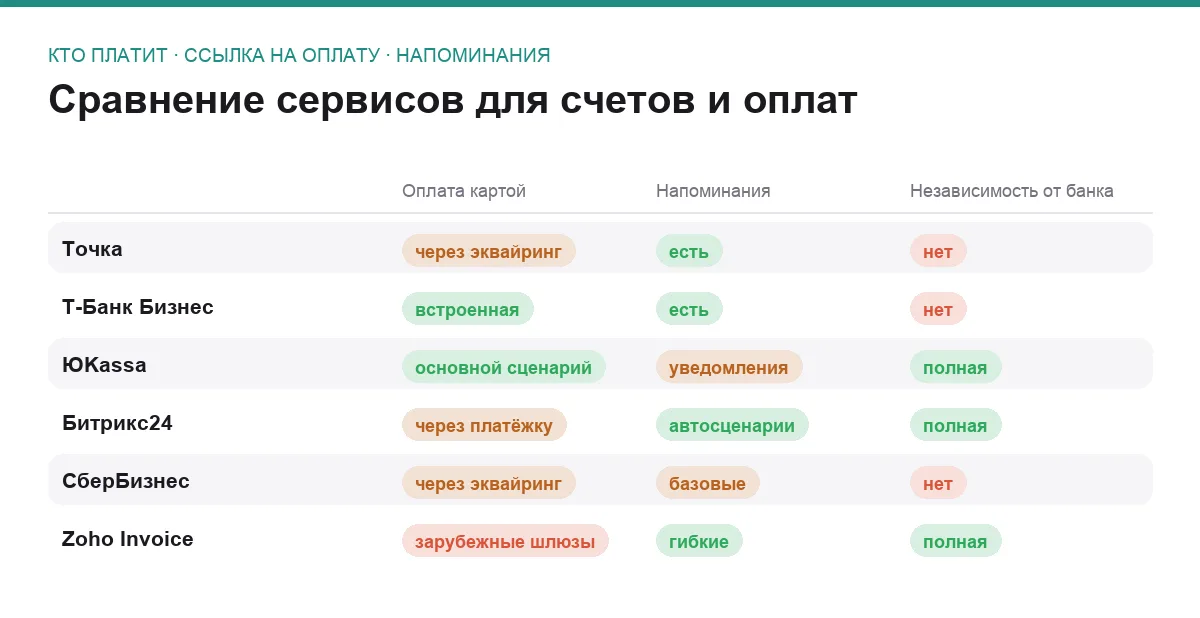
Сравнение по главному
| Сервис | Кто платит | Ссылка на оплату картой | Напоминания | Привязка |
|---|---|---|---|---|
| Точка | юрлица, ИП | через эквайринг | есть | счёт в банке |
| Т-Банк Бизнес | юрлица и физлица | встроенная | есть | счёт в банке |
| ЮKassa | физлица | основной сценарий | уведомления | договор с сервисом |
| Битрикс24 | юрлица и физлица | через платёжную систему | автоматические сценарии | CRM |
| СберБизнес | юрлица, физлица по QR | через эквайринг | базовые | счёт в банке |
| Zoho Invoice | иностранные клиенты | зарубежные шлюзы | гибкие | нет |
Как выстроить путь от счёта до денег
Ориентир. Один канал для одного типа клиента. Компании — счёт из банка по реквизитам, частные клиенты — ссылка на оплату с чеком. Попытка гонять всех через одну дверь заканчивается тем, что бухгалтер разбирает переводы вручную.
Предоплата как норма. Самый надёжный способ не бегать за деньгами — брать часть суммы до начала работы. Сервис здесь лишь инструмент: счёт с пометкой «аванс» и срок оплаты в самом документе делают половину дела.
Расписание напоминаний. Договоритесь с собой заранее: вежливое напоминание за день до срока, второе на следующий день после, третье через неделю уже с звонком. Там, где есть автоматизация, настройте её один раз; там, где нет, заведите повторяющуюся задачу.
Чек и касса. Если платит физлицо, чек — не опция. Проверьте, как именно выбранный сервис его формирует, какой режим налогообложения указан и кто отвечает за ошибки. Требования к онлайн-кассам обновляются, поэтому сверяйтесь с актуальными правилами, а не с чужой статьёй.
Закрывающие документы. Акт по оплаченному счёту готовьте сразу, пока данные под рукой, а не в конце квартала по просьбе бухгалтера контрагента. Где это можно сделать из того же счёта, делайте из него.
Частые вопросы
Можно ли выставить счёт физлицу и получить оплату картой?
Да, для этого и существуют ссылки на оплату: клиент получает адрес, открывает страницу и платит картой или через систему быстрых платежей. Отличие от счёта для компании в том, что по такой оплате нужен чек, и сервис должен уметь его сформировать через кассу или облачную кассу партнёра. Уточните этот момент до подключения, а не после первой оплаты.
Нужен ли чек, когда юрлицо платит по счёту?
Для безналичных расчётов между организациями и ИП по реквизитам чек, как правило, не требуется, но есть исключения, связанные со способом оплаты и статусом плательщика. Это зона, где правила меняются и трактуются по-разному, поэтому окончательный ответ лучше получить у своего бухгалтера с учётом вашей ситуации.
Как автоматизировать напоминания о неоплаченных счетах?
Проще всего там, где напоминание встроено: банковские сервисы умеют отправлять письмо контрагенту по кнопке или по расписанию, CRM вроде Битрикс24 запускает цепочку действий по стадии сделки, Zoho Invoice шлёт письма с заданными интервалами. Если ваш сервис этого не умеет, помогает обычная повторяющаяся задача в календаре: главное, чтобы напоминание не зависело от памяти одного человека.
Что делать, если клиент не платит после напоминаний?
Сначала проверить, дошёл ли счёт до того, кто платит: часто письмо лежит у менеджера, а не в бухгалтерии заказчика. Затем звонок и письменная фиксация нового срока. Дальше вопрос уже не сервиса, а договора: пени, приостановка работ, претензия. Хороший сервис помогает тем, что вся история — когда выставлен, когда открыт, когда напомнили — лежит в одном месте и пригодится в споре.
Итог
Если расчётный счёт уже открыт в Точке или Т-Банке, начинайте с того, что есть: счета со статусами и напоминаниями там уже включены, а разница между ними в том, насколько нужны оплата картой и касса. Работаете с частными клиентами без сайта — берите ЮKassa и выставляйте счета ссылкой. Продажи идут через CRM — выставляйте из неё, Битрикс24 к тому же напоминает сам.
СберБизнес разумен там, где бухгалтер живёт в 1С и контрагенты крупные, а Zoho Invoice — отдельная история для тех, кто получает деньги из-за рубежа. И в любом варианте: один канал на тип клиента, предоплата, расписание напоминаний и чек там, где он положен.
Комментарии
0Будьте первым, кто ответит автору.