Куда вложить 10 миллионов рублей: разбор вариантов
Крупная сумма меняет не набор инструментов, а сам вопрос: на первый план выходят распределение по нескольким корзинам, ликвидность, налоги и защита от ошибки. Разбираем шесть вариантов, куда такие деньги обычно раскладывают, и что у каждого не так.
Почему единственного правильного ответа здесь нет
«Куда вложить десять миллионов» — вопрос, на который честно нельзя ответить одной строкой, и любой, кто отвечает одной строкой, продаёт, а не советует. Одна и та же сумма для разных людей означает разное: для кого-то это капитал на десятилетия, для кого-то — деньги от проданной квартиры, которые через год снова превратятся в квартиру, а для кого-то — то, с чего придётся жить, потому что дохода больше нет. Инструменты для этих трёх задач почти не пересекаются.
Что действительно меняется с ростом суммы — это цена ошибки и набор новых вопросов. Небольшие деньги можно завести в один инструмент и спокойно наблюдать. Крупные так вести себя не позволяют: одна корзина становится слишком тяжёлой, появляются ограничения по страхованию вкладов, всерьёз начинают влиять налоги и комиссии, а ликвидность превращается в практическую проблему — деньги в неподходящем по срокам активе невозможно достать вовремя без потерь.
И ещё одно: крупная сумма притягивает предложения. Как только о деньгах становится известно, появляются знакомые с «проверенной темой», управляющие с обещанной доходностью и клубы для избранных инвесторов. Правило то же, что и с маленькими суммами, только ставки выше: гарантированной доходности выше банковской не существует, а срочность в таких разговорах нужна не вам. Признаки, по которым такие схемы узнаются, разобраны в материале про признаки финансовой пирамиды.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией: мы объясняем, как устроены варианты, но не подбираем решение под конкретного человека и не называем бумаг, фондов и компаний, которые стоило бы купить. Любые вложения могут привести к потере части денег или всей суммы, доходность никем не гарантирована, а ставки, налоги и правила меняются — сверяйте их на сегодня. При сумме такого порядка разговор с лицензированным финансовым специалистом и с налоговым консультантом — не роскошь, а обычная предосторожность.
Шесть вариантов, которые обычно рассматривают
Консервативная база на вкладах и накопительных счетах
спокойная часть капитала, разложенная по нескольким банкам
С крупной суммой вклад перестаёт быть «просто вкладом» и становится вопросом раскладки. Государственная система страхования покрывает не любую сумму, а лимит на одного вкладчика в одном банке — актуальный размер лимита и правила стоит уточнить в официальных источниках. Отсюда стандартный приём: капитал не держат целиком в одном месте, а распределяют так, чтобы каждая часть оставалась в границах страхового покрытия.
Разные сроки лучше, чем один. Вся сумма на одном сроке жёстко привязывает вас и к дате, и к сегодняшней ставке; раскладка по нескольким срокам освобождает деньги по очереди, не разрывая остальное. Подушку при этом держат отдельно, на накопительном счёте.
Плата за спокойствие — инфляция. Ставка по вкладу может отставать от роста цен: сумма на счёте растёт, а купить на неё можно меньше. Держать весь крупный капитал только во вкладах — тоже решение с последствиями, просто наступают они медленно и незаметно.
- Результат известен заранее, ежедневных колебаний нет
- При правильной раскладке весь капитал остаётся в границах страхования
- Не требует ни брокера, ни подготовки
- Инфляция способна съесть весь доход и часть покупательной способности
- Досрочное снятие со срочного вклада обнуляет проценты
- Много счетов в разных банках — это администрирование и контроль сроков
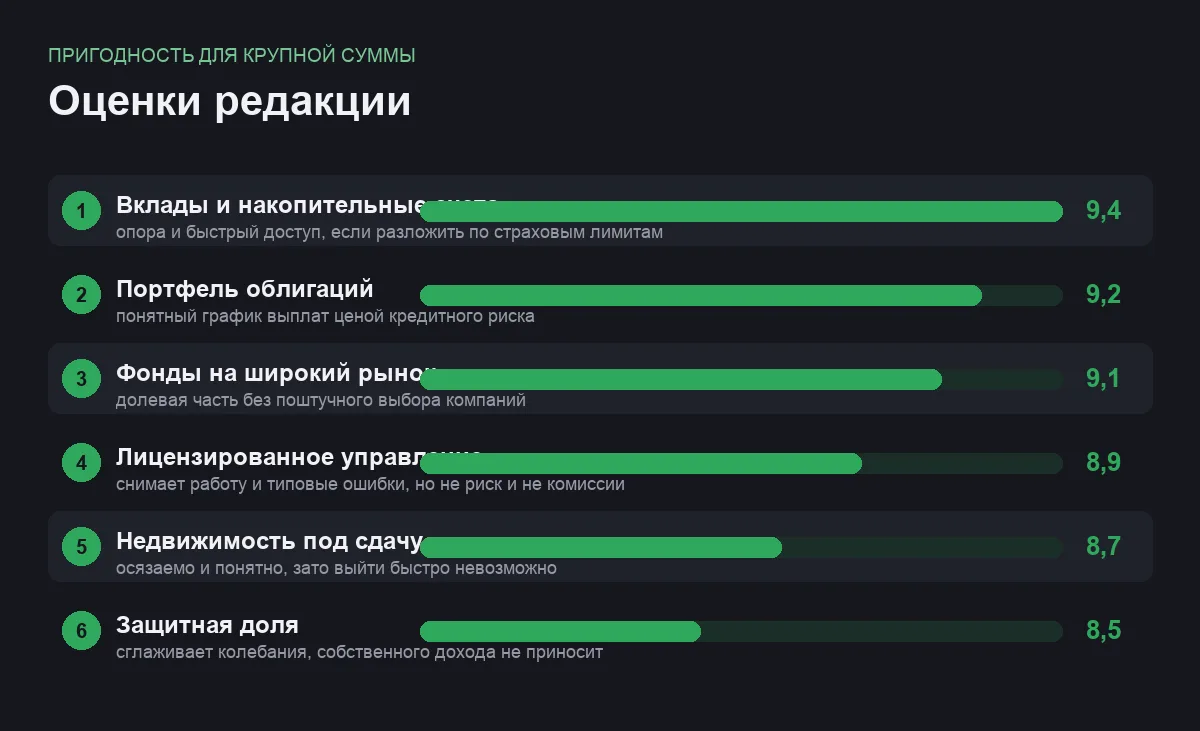
опора для крупной суммы · оценка 9,4
Портфель облигаций с разными сроками погашения
долговая часть капитала, выстроенная лесенкой по датам
Облигация — это заём, который вы даёте государству, региону или компании: есть купон по графику и возврат номинала в конце срока. На крупной сумме появляется возможность, недоступная маленькой: собрать несколько выпусков с разными датами погашения так, чтобы деньги освобождались по очереди. Такая лесенка снижает зависимость от одного момента на рынке и даёт понятный график поступлений.
Кредитный риск не исчезает от размера суммы. Эмитент может не заплатить, и чем выше обещанная доходность выпуска, тем сильнее рынок сомневается в заёмщике. Щедрый купон — это не находка, а компенсация за риск. Именно поэтому долговую часть крупного капитала не собирают из самых доходных бумаг подряд, а разносят по разным заёмщикам, чтобы проблема одного не била по всей части.
Второй риск — процентный. При росте ставок ранее выпущенные бумаги дешевеют: продажа до погашения может обернуться минусом, даже когда с эмитентом всё в порядке. Тому, кто держит до срока, это неважно; тому, кому деньги могут понадобиться раньше, — критично.
- График выплат и дат погашения известен заранее
- Разные сроки дают регулярно освобождающиеся деньги
- Колебания заметно спокойнее, чем у долевых инструментов
- Эмитент может не расплатиться — деньги теряются
- При росте ставок цена бумаг падает
- Разбор условий каждого выпуска требует времени и внимания
предсказуемый график · оценка 9,2
Долевая часть через фонды на широкий рынок
рост на длинном горизонте без поштучного выбора компаний
Фонд держит корзину бумаг по объявленному правилу, а вы покупаете долю всей корзины сразу. На крупной сумме это способ получить долевую часть капитала, не превращая свою жизнь в ежедневный анализ отчётностей: провал отдельной компании внутри широкой корзины не уносит вложение целиком.
Комиссия на большой сумме становится большой суммой. Плата за управление берётся ежегодно и не зависит от результата. На маленьком счёте разница между двумя фондами выглядит мелочью, на крупном капитале за годы она превращается во вполне ощутимые деньги — поэтому её сравнивают так же дотошно, как условия по кредиту, и обязательно смотрят, что именно лежит внутри корзины.
Горизонт здесь не рекомендация, а условие. Долевые инструменты падают, и падают глубоко: рынок способен годами не возвращаться к прежним значениям. Если деньги могут понадобиться в ближайшее время, эта часть капитала им не подходит вообще — не потому что «рискованно», а потому что продавать придётся тогда, когда скажет жизнь, а не когда будет удобно.
- Одна операция даёт вложение сразу во множество бумаг
- Не требует выбора отдельных компаний и слежения за ними
- Паи обычно легко продаются в рабочее время биржи
- Возможны глубокие и долгие просадки
- Комиссия удерживается каждый год, в том числе в убыточный
- От падения рынка целиком корзина не защищает
долгие деньги · оценка 9,1
Управление через лицензированную компанию
когда решения принимает профессионал, а вы платите за это комиссию
Вариант для тех, кто не хочет или не может заниматься капиталом сам. Лицензированные управляющие компании и финансовые советники работают по договору и под надзором регулятора. На крупной сумме это осмысленно уже потому, что появляются вопросы, которые в одиночку решать тяжело: как соотнести капитал со сроками, что делать с налогами и как всё это будет выглядеть при передаче наследникам.
Проверять статус — обязательная часть. Наличие лицензии и сведений о компании в официальных реестрах проверяется до перевода денег, а не после. Всё, что предлагают частные лица «под управление» с обещанием доходности, к этой категории отношения не имеет: это не услуга, а схема, и заканчивается она предсказуемо.
Комиссии и конфликт интересов. Управление стоит денег, и платить придётся независимо от результата. Отдельно смотрят, не зарабатывает ли советник на продаже конкретных продуктов, — от этого зависит, чей интерес стоит за рекомендацией. И главное: даже безупречный профессионал не гарантирует доходности, он лишь снимает с вас часть работы и часть типовых ошибок.
- Решения принимает человек с квалификацией и ответственностью по договору
- Помогает связать капитал со сроками, налогами и планами семьи
- Деятельность лицензируется и поднадзорна регулятору
- Комиссии платятся и в неудачные годы
- Результат всё равно не гарантирован
- Под видом управления часто предлагают нелицензированные схемы
снимает работу, но не риск · оценка 8,9
Недвижимость под сдачу
материальный актив с регулярным платежом и длинным выходом
Самый популярный ответ на вопрос про крупную сумму — и самый переоценённый по простоте. Квартиру видно, её можно сдать, она не исчезает от биржевой паники. Для части людей этот комфорт и есть главный аргумент, и он вполне законный.
Из аренды вычитается больше, чем кажется. Налоги, коммунальные платежи сверх оплачиваемых жильцом, ремонт, мебель и техника взамен сломанной, страховка, услуги агента и месяцы простоя между арендаторами. После всех вычитаний картина обычно скромнее расчётов «на салфетке». Плюс время: поиск и проверка жильцов, звонки о протечках, разбор конфликтов — это работа, а не пассивный доход.
Ликвидность и концентрация. Быстро выйти из недвижимости нельзя: сделка занимает недели и месяцы, срочная продажа идёт со скидкой. И вся сумма оказывается в одном объекте, в одном доме, в одном городе — то есть диверсификации нет вообще, а любая локальная проблема бьёт сразу по всему вложению.
- Осязаемый актив, не зависящий от настроений на бирже
- Регулярный доход от аренды и возможность пользоваться самому
- Понятен без специальной подготовки
- Выход занимает месяцы, срочная продажа — со скидкой
- Простои и расходы на содержание съедают часть дохода
- Вся сумма концентрируется в одном объекте
осязаемо, но неповоротливо · оценка 8,7
Защитная доля: золото и прочие «страховки»
небольшая часть капитала, которая ведёт себя не как всё остальное
В крупных портфелях защитную часть держат не ради дохода, а ради поведения: в периоды тревоги она обычно движется иначе, чем долевые инструменты, и сглаживает общую картину. Отсюда и роль — небольшая доля, а не основа капитала.
Металл ничего не производит. У него нет ни купона, ни дивиденда, ни арендатора: он стоит столько, сколько за него готовы дать сегодня. Цена может годами стоять на месте или падать, и просидеть в минусе долгое время здесь — нормальный сценарий, а не сбой. Отдельно смотрят на форму владения: у слитков и монет свои требования к хранению и своя разница между ценой покупки и продажи, у обезличенных счетов свои правила и своя защита, у биржевых инструментов на металл — комиссии и особенности учёта.
- Часто движется иначе, чем долевая часть портфеля
- Не зависит от результатов конкретной компании
- Есть форматы владения без физического хранения
- Не приносит ни купонов, ни дивидендов
- Может годами находиться в минусе
- У физического металла ощутима разница между покупкой и продажей
сглаживает, но не кормит · оценка 8,5
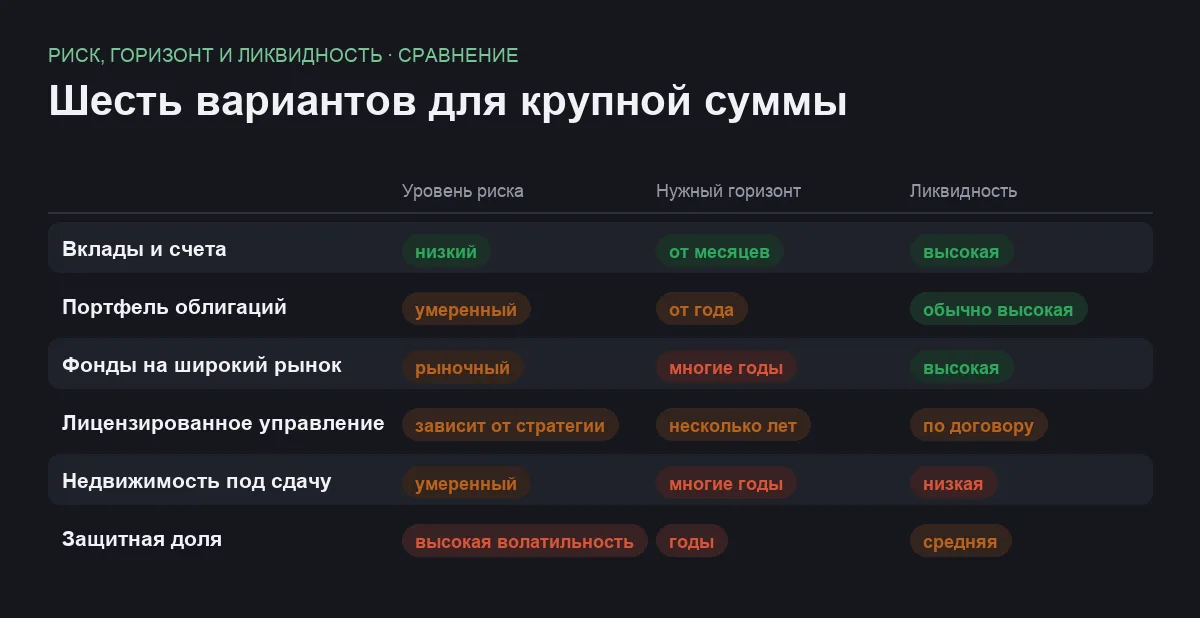
Сравнение по главному
| Вариант | Какую задачу закрывает | Что усложняет |
|---|---|---|
| Вклады и накопительные счета | Спокойная база и быстрый доступ | Инфляция и контроль сроков по многим счетам |
| Портфель облигаций | Предсказуемый график поступлений | Риск эмитента и падение цены при росте ставок |
| Фонды на широкий рынок | Рост на горизонте многих лет | Глубокие просадки и ежегодная комиссия |
| Лицензированное управление | Снимает работу и типовые ошибки | Комиссии и проверка статуса управляющего |
| Недвижимость под сдачу | Материальный актив и аренда | Месяцы на выход, простои, концентрация в одном объекте |
| Защитная доля | Сглаживает портфель в тревожные периоды | Собственного дохода не даёт |
Риски и решения до того, как раскладывать деньги
Риск каждой части капитала называют вслух. Вклады — отставание от роста цен и лимит страхования на банк. Облигации — неплатёж эмитента и падение цены при росте ставок. Фонды — глубокие просадки и годы ожидания. Управление — комиссии и отсутствие гарантий результата. Недвижимость — простой, расходы и месяцы на выход. Защитная доля — отсутствие собственного дохода. Часть капитала, риск которой не сформулирован, размещена вслепую.
Сначала сроки, потом доли. Разделите сумму на три части по времени: деньги, которые могут понадобиться в ближайший год, деньги на несколько лет вперёд и деньги, которые точно не тронут долго. Только после этого разговор про инструменты становится осмысленным. Большинство тяжёлых ошибок с крупными суммами — это деньги на близкую цель, заведённые туда, откуда быстро не выйти.
Не обязательно вкладывать всё сразу. Деньги, которые месяц полежали на накопительном счёте, пока вы разбирались, не потеряны; деньги, торопливо заведённые в непонятый инструмент, теряются гораздо чаще. Заходить частями, а не одним движением, вдобавок снижает зависимость от одной конкретной даты.
Налоги считают заранее. С дохода от вложений платят налог, у разных инструментов правила разные, а на крупной сумме разница перестаёт быть теоретической. Счета с налоговыми льготами и вычеты существуют, но их условия и лимиты меняются — смотреть надо действующие официальные источники, а не пересказы. Что упускают чаще всего, разобрано в материале про налоговые вычеты.
Подумайте про документы и семью. Крупный капитал — это ещё и вопрос доступа: кто и как получит эти деньги, если с вами что-то случится. Список счетов, брокеров и объектов, доступный близким, и оформленные документы стоят дешевле, чем годы разбирательств потом.
Частые вопросы
Можно ли просто положить всю сумму в один надёжный банк?
Так делают, но у этого есть два последствия. Первое: страхование покрывает не любую сумму, а лимит на вкладчика в одном банке, и всё сверх него защищено только надёжностью самого банка. Второе: при длинном хранении инфляция уменьшает покупательную способность денег даже при растущей цифре на счёте. Поэтому крупные суммы обычно распределяют — и между банками, и между разными по природе инструментами.
Какие доли по инструментам считаются правильными?
Универсальных долей не существует, а назвать вам конкретную раскладку было бы индивидуальной инвестиционной рекомендацией — этим вправе заниматься только лицензированные специалисты. Общий принцип таков: чем короче горизонт и чем болезненнее для вас потеря части суммы, тем больше веса у спокойных и ликвидных инструментов. Полезнее не искать готовые проценты, а ответить себе, когда деньги понадобятся и что вы сделаете при заметной просадке.
Стоит ли платить за консультацию, если можно разобраться самому?
На такой сумме стоимость часа специалиста обычно несопоставима с ценой одной серьёзной ошибки — особенно в налогах и оформлении. Разбираться самому это не отменяет: чем лучше вы понимаете предмет, тем труднее продать вам ненужное. Смотрите на статус специалиста в официальных реестрах и на то, как он зарабатывает: советник, живущий с продажи конкретных продуктов, и советник, которому платят за консультацию, отвечают на один вопрос по-разному.
Деньги пришли внезапно — от наследства или продажи имущества. Что делать в первую очередь?
Не торопиться. Разумная первая остановка — накопительный счёт или короткий вклад, где сумма полежит, пока вы разбираетесь с обязательным: налоговыми последствиями операции, документами и долгами. Второе — не рассказывать о сумме широкому кругу: чем больше людей знает, тем быстрее появятся выгодные предложения. И третье — сначала закрыть дорогие кредиты и собрать подушку, а решение по остальному принимать без спешки.
Итог
Единственного правильного ответа на вопрос «куда вложить десять миллионов» не существует: он полностью зависит от того, когда деньги понадобятся обратно и что для вас значит потерять их часть. Почти во всех сценариях сумма такого размера не отправляется целиком в один инструмент — её делят по срокам и по природе активов, чтобы неудача в одном месте не решала судьбу всего капитала. Разложить консервативную базу с учётом страховых лимитов и честно определить, какая часть денег действительно длинная, — скучная работа, которая и даёт основной результат.
И правило напоследок: пауза перед решением почти ничего не стоит, а поспешность на крупной сумме стоит дорого. Разговор с лицензированным финансовым и налоговым специалистом здесь — нормальная часть процесса: доходности он не гарантирует, но заметно снижает шанс на ошибку, которую придётся исправлять годами.
Комментарии
0Будьте первым, кто ответит автору.