Лучшие способы вложить деньги на короткий срок
Деньги, которые понадобятся в ближайшие месяцы, живут по другим правилам: здесь важна не доходность, а то, что нужная сумма окажется на месте в нужный день. Разобрали шесть вариантов размещения на срок до года и объяснили, почему волатильным активам на этом горизонте не место.
Короткие деньги — это отдельная задача
Первый взнос по ипотеке через полгода, оплата обучения в августе, отпуск, ремонт, налог, подушка безопасности — всё это деньги с известной или почти известной датой. Их задача — дожить до этой даты в целости, и всё остальное вторично. Дополнительный процент, ради которого пришлось рискнуть суммой, здесь не выигрыш, а неоправданная авантюра.
Причина проста: на коротком отрезке рынок не даёт времени на восстановление. Акции, валюта, криптовалюта, длинные облигации, недвижимость — активы, которые могут долго стоять в минусе. На горизонте десяти лет просадка выглядит эпизодом, на горизонте шести месяцев она может совпасть ровно с той датой, когда деньги нужны, и восстановиться просто не успеет.
Оговорка, которую здесь стоит сделать сразу: этот материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Мы разбираем устройство инструментов, а не советуем купить что-то конкретное; любое размещение денег связано с риском, включая риск проиграть инфляции. Решение принимаете вы, а при крупной сумме разумно обсудить его с лицензированным специалистом.
И ещё: на коротком горизонте главный враг результата — не низкая ставка, а комиссии и налоги. За несколько месяцев накопленный доход невелик, и любая фиксированная плата за вход или выход способна съесть его целиком. Поэтому в коротких деньгах издержки считают внимательнее, чем доходность.
Топ 6 способов разместить деньги на короткий срок
Накопительный счёт
универсальный вариант, когда точная дата неизвестна
Для коротких денег накопительный счёт хорош одним свойством: он не наказывает за снятие. Проценты начисляются на остаток, деньги забираются в любой день, накопленное не сгорает. Если дата расхода плавает — «где-то весной», «когда найдём квартиру», — это самый спокойный вариант из всех.
Что проверить в условиях. Схема начисления: на ежедневный остаток или на минимальный за месяц. Для активных денег разница принципиальна — при начислении на минимальный остаток одно крупное снятие в середине месяца обнуляет доход за весь месяц. Также посмотрите, есть ли верхняя граница суммы, на которую действует объявленная ставка, и не привязана ли ставка к тратам по карте или подписке.
Слабое место. Ставка плавающая, и банк меняет её в одностороннем порядке. Приветственные условия обычно действуют ограниченный срок, после чего счёт незаметно становится обычным. Раз в пару месяцев в условия стоит заглядывать.
- Снятие в любой день без потери начисленного
- Не требует ни брокерского счёта, ни разбирательства с датами
- Подходит и для подушки безопасности, и для денег с плавающей датой
- Банк снижает ставку без вашего согласия и без предупреждения
- Повышенная ставка часто ограничена сроком или суммой
- Схема «на минимальный остаток» съедает доход при активном использовании
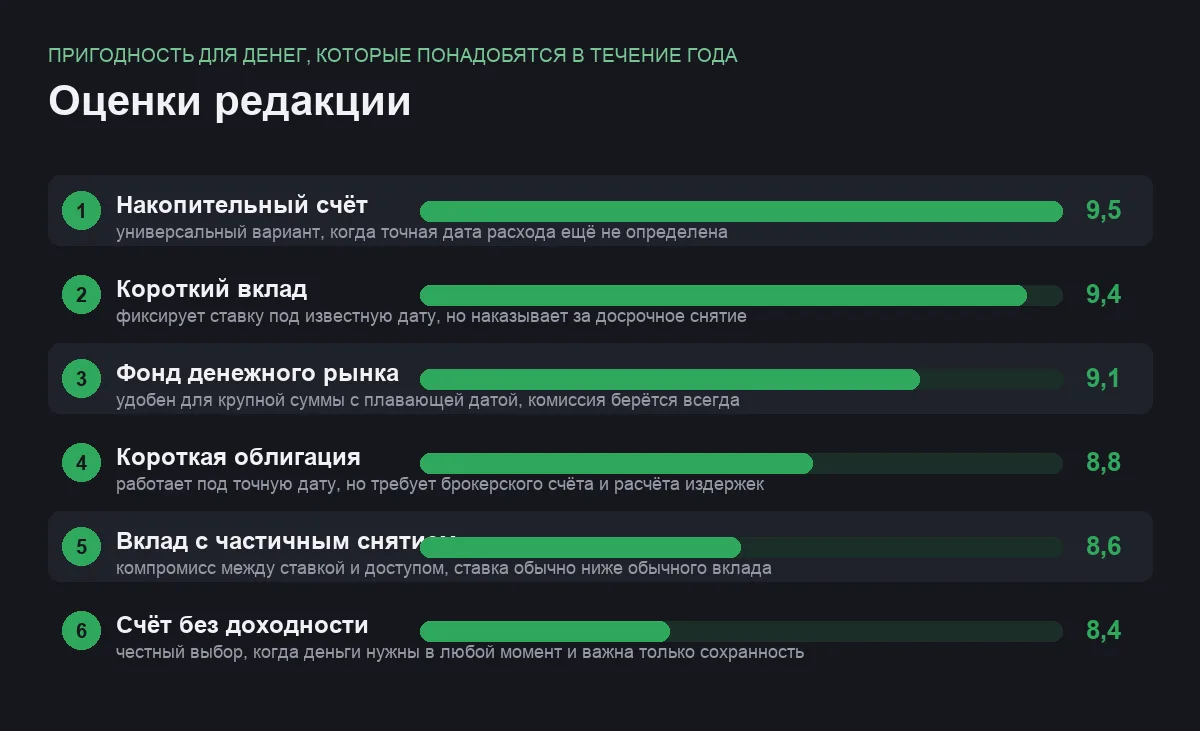
дата не важна · оценка 9,5
Короткий срочный вклад под конкретную дату
лучший вариант, когда день расхода известен точно
Если вы знаете, что деньги нужны к определённому числу, вклад на этот срок закрывает задачу почти идеально: ставка фиксируется, изменение условий на рынке вас больше не касается, сумма возвращается в назначенный день. Плюс психологический эффект — деньги, лежащие на вкладе, гораздо труднее потратить импульсивно.
Как подобрать срок. Брать вклад чуть короче, чем нужно, безопаснее, чем чуть длиннее: закрыть вклад в срок и переложить деньги на накопительный счёт на пару недель дешевле, чем расторгать досрочно и терять проценты. Обязательно проверьте условия автоматической пролонгации — иногда вклад продлевается сам, уже на других условиях.
Главный минус. Жёсткость. Жизнь может потребовать денег раньше, и тогда досрочное расторжение обнулит почти весь накопленный процент. Поэтому на вклад отправляют ту часть, в дате которой вы уверены, а остаток держат на доступном счёте.
- Ставка зафиксирована и не зависит от рыночных изменений
- Дата возврата известна заранее и совпадает с датой расхода
- Часть суммы защищена государственной системой страхования вкладов
- Досрочное снятие почти всегда обнуляет накопленные проценты
- Автопролонгация может незаметно перевести деньги на худшие условия
- Повышенные ставки часто обвешаны дополнительными условиями
дата известна · оценка 9,4
Фонд денежного рынка
парковка для суммы, которая ждёт сделки и может понадобиться внезапно
Фонд денежного рынка вкладывает деньги пайщиков в очень короткие долговые инструменты, а стоимость пая движется заметно ровнее, чем у облигаций или акций. Выйти можно практически в любой торговый день. Это не способ заработать, а способ не держать крупную сумму без движения, пока она ждёт своего часа — например, между продажей одной квартиры и покупкой другой.
Когда это удобнее вклада. Когда дата плавает в пределах недель и сумма крупная: вклад пришлось бы расторгать, а здесь достаточно продать паи. Плюс не нужно подбирать бумагу под конкретную дату погашения, как с облигациями.
Что важно понимать. Это не депозит: государственное страхование вкладов сюда не распространяется, а комиссия управляющей компании удерживается всегда, независимо от результата. На горизонте в пару недель комиссия вместе с брокерскими издержками способна съесть весь смысл затеи. И «ровное движение пая» — обычное поведение, а не обещание: в периоды рыночного стресса ликвидность любых инструментов ухудшается.
- Выход почти в любой торговый день без потери накопленного
- Не нужно подбирать дату погашения и следить за отдельными бумагами
- Удобен для крупных сумм, ждущих сделки с плавающей датой
- Страхование вкладов на паи не распространяется
- Комиссия управляющей компании берётся в любом случае
- На горизонте в недели издержки могут перекрыть весь результат
дата плавает · оценка 9,1
Облигация с погашением близко к нужной дате
вариант для тех, у кого уже есть брокерский счёт и понимание рынка
Логика такая: подобрать надёжную бумагу, срок погашения которой приходится незадолго до даты расхода, и держать её до погашения. Тогда колебания цены по дороге вас не касаются — в назначенный день вернётся номинал, а купоны придут по графику. Для коротких денег имеет смысл смотреть в первую очередь на государственные бумаги и на эмитентов с высоким кредитным качеством.
Где ломается схема. Если деньги понадобятся раньше погашения, придётся продавать по рыночной цене — а она может оказаться ниже цены покупки. Именно поэтому длинные бумаги для коротких денег не подходят вовсе: чем дальше погашение, тем сильнее цена реагирует на изменение ставок.
Про издержки и налоги. Комиссия брокера за сделку, плата за ведение счёта и налог с купонов и дохода от продажи — на маленькой сумме и коротком сроке всё это заметно. Конкретные выпуски мы не называем: подбирать бумагу нужно под свою дату и свои требования, а не по чужому списку.
- Дата возврата номинала известна заранее и подбирается под задачу
- У коротких государственных бумаг кредитный риск минимален
- Продать раньше срока технически можно, купон при этом не теряется
- Продажа до погашения может дать убыток из-за движения цены
- Нужен брокерский счёт и понимание купонов, налогов и комиссий
- На небольших суммах издержки съедают заметную часть результата
дата известна точно · оценка 8,8
Вклад с пополнением и частичным снятием
компромисс, когда сумма ещё копится, а дата уже примерно ясна
Отдельный тип вклада, который разрешает довносить деньги в течение срока и снимать часть суммы в пределах неснижаемого остатка без потери процентов. Подходит для ситуации, когда вы копите на понятную цель несколько месяцев и хотите фиксированную ставку, но не готовы полностью замораживать сумму.
Что смотреть. Размер неснижаемого остатка — ниже него снять нельзя без расторжения; ограничения на пополнение по срокам и суммам; и главное, ставку. За гибкость банк обычно платит меньше, чем по обычному срочному вкладу, и разница может оказаться существеннее, чем польза от опции, которой вы в итоге не воспользуетесь.
Кому не подойдёт. Тем, у кого дата совсем неопределённая, — им проще накопительный счёт. И тем, кто точно не тронет деньги, — им выгоднее обычный срочный вклад. Это инструмент именно для середины между этими случаями.
- Фиксированная ставка при сохранении частичного доступа к деньгам
- Можно довносить суммы по мере накопления
- Дисциплинирует лучше, чем свободный счёт
- Ставка обычно ниже, чем по обычному срочному вкладу
- Неснижаемый остаток ограничивает доступ к части денег
- Условия пополнения бывают ограничены по срокам и суммам
дата примерная · оценка 8,6
Отдельный счёт без доходности «на неприкосновенное»
когда деньги нужны в любой момент и важна только сохранность
Иногда правильный ответ — вообще не пытаться заработать. Деньги на срочную операцию, на оплату услуг адвоката, на билет домой, деньги, которые могут понадобиться сегодня вечером, — им нужна не ставка, а мгновенная доступность и отсутствие любых условий, при которых доступ может задержаться.
Почему отдельный счёт, а не общий. Смешанные с текущими тратами деньги растворяются незаметно. Отдельный счёт создаёт границу: видно остаток, видно, что это не «свободные» деньги. Полезно, если он не привязан к основной карте, чтобы не тратился случайно.
Честный минус. Здесь вы гарантированно проигрываете инфляции — это плата за абсолютную доступность. Поэтому в таком виде держат ровно ту сумму, которая действительно может понадобиться немедленно, а не весь запас. Помогает выстроить систему привычек, которые помогают копить — тогда неприкосновенный остаток перестаёт таять.
- Деньги доступны немедленно и без каких-либо условий
- Нулевой риск рыночных колебаний и отсутствие комиссий
- Отдельный счёт психологически защищает сумму от случайных трат
- Доходности нет вовсе, инфляция съедает покупательную способность
- Соблазн потратить всё равно остаётся, если счёт привязан к карте
- Держать так весь запас — очевидно избыточно и дорого по упущенной выгоде
нужны в любой момент · оценка 8,4
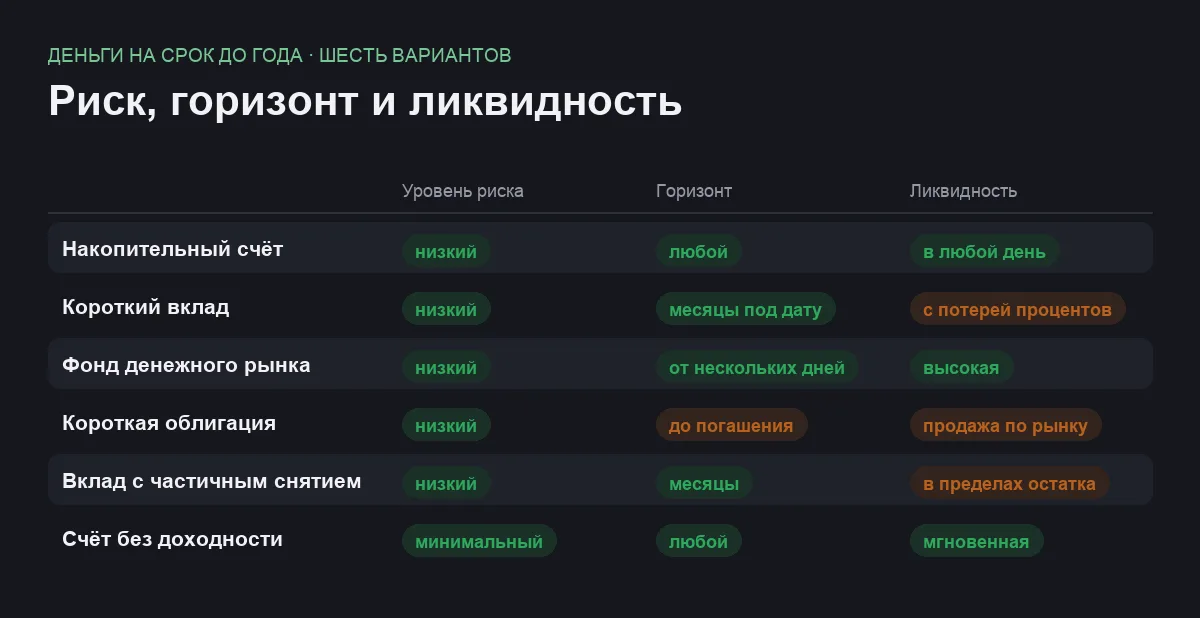
Сравнение по главному
| Вариант | Когда подходит | Что теряете при досрочном выходе | Нужен брокерский счёт |
|---|---|---|---|
| Накопительный счёт | Дата неизвестна | Ничего | Нет |
| Короткий вклад | Дата известна точно | Почти все проценты | Нет |
| Фонд денежного рынка | Дата плавает, сумма крупная | Комиссии за операции | Да |
| Короткая облигация | Дата известна, счёт уже есть | Разницу в цене и комиссии | Да |
| Вклад с частичным снятием | Сумма ещё копится | Проценты ниже неснижаемого остатка | Нет |
| Счёт без доходности | Деньги нужны в любой момент | Ничего | Нет |
Риски коротких денег и чего здесь точно не делать
Риск рыночного колебания — главный запрет горизонта. Акции, валюта, криптовалюта, длинные облигации, паи фондов акций на отрезке в несколько месяцев ведут себя непредсказуемо. Криптовалюта вдобавок отличается очень высокой волатильностью и возможностью потерять существенную часть вложенного за короткое время. Для денег, у которых есть дата, всё это не подходит категорически — не потому, что «плохие инструменты», а потому, что у вас нет времени пересидеть неудачный момент.
Риск ликвидности. Недвижимость, доли в бизнесе, предметы коллекционирования и всё, что продаётся неделями, для короткого горизонта бессмысленны. Даже если цена не упала, вы просто не успеете превратить актив в деньги к нужной дате.
Риск издержек. На коротком сроке накопленный доход мал, а комиссии фиксированы. Плата за ведение брокерского счёта, комиссия за сделку, разница между ценой покупки и продажи, налог — всё это способно превратить небольшой плюс в минус. Считайте издержки до размещения, а не после.
Инфляционный риск. Он никуда не девается: на коротком горизонте вы почти наверняка не обгоните рост цен. Но задача коротких денег — не обогнать инфляцию, а быть на месте в нужный день. Пытаться решить обе задачи одной суммой — верный способ не решить ни одной.
Риск попасться на «выгодное предложение». Человек с деньгами, которые лежат «просто так», — идеальная мишень. Любое предложение, где обещают заметно больше банковской ставки на срок в несколько месяцев и называют это надёжным, стоит закрывать сразу: признаки таких схем подробно разобраны в материале про признаки финансового мошенничества.
Как разложить короткие деньги по местам
Начните с даты, а не с инструмента. Выпишите суммы и даты, к которым они нужны. Дальше выбор почти делается сам: точная дата — вклад или облигация под неё, плавающая — накопительный счёт или фонд денежного рынка, «в любой момент» — доступный счёт без доходности.
Разделите на части. Не обязательно класть всё в одно место. Часть, в дате которой вы уверены, — на срочный вклад; резерв на неожиданности — на накопительный счёт. Так вы получаете и ставку, и доступность, не выбирая между ними.
Проверьте, что деньги вернутся раньше, чем понадобятся. Запас в одну-две недели избавляет от нервной ситуации, когда вклад закрывается в понедельник, а платить нужно в пятницу. Банковские сроки зачисления и выходные дни тоже стоит учитывать.
Не гонитесь за долями процента. На горизонте в несколько месяцев разница между хорошей и очень хорошей ставкой обычно невелика, а риск и хлопоты при переходе на «более выгодный» вариант — вполне реальны. Простое надёжное решение здесь почти всегда лучше сложного.
Держите короткие деньги отдельно от длинных. Смешивание — источник большинства неудачных решений: длинные деньги начинают дёргать, а короткие — вкладывать в то, что для них не предназначено. Помогает элементарный учёт: как его наладить, разобрано в материале про способы вести семейный бюджет.
Частые вопросы
Можно ли вложить деньги на полгода в акции, если очень хочется?
Технически можно, но это уже не размещение коротких денег, а ставка на удачу. На отрезке в полгода котировки способны заметно снизиться и не успеть восстановиться к вашей дате, и тогда придётся продавать в убыток. Если сумма нужна к конкретному дню, волатильные активы для неё не подходят — независимо от того, насколько убедительно выглядит текущий рынок.
Что лучше на три месяца — вклад или фонд денежного рынка?
Если дата точно известна и сумма не понадобится раньше, короткий вклад обычно проще и предсказуемее: не нужен брокерский счёт, нет комиссий за операции. Фонд имеет смысл, когда дата может сдвинуться или сумма крупная и её нужно держать доступной. Ставки и комиссии меняются, поэтому сравнивать конкретные условия нужно на день размещения.
Стоит ли перекладывать деньги между банками ради лучшей ставки?
На коротком горизонте выигрыш обычно скромный, а хлопот много: открытие счетов, переводы, сроки зачисления, риск попасть на приветственную ставку, которая закончится через месяц. Переходить разумно, если разница действительно заметная и переводы бесплатны. Гоняться за каждой десятой долей процента — занятие с плохим соотношением усилий и результата.
Куда положить подушку безопасности?
Туда, откуда её можно забрать сегодня и без потерь: накопительный счёт или вклад с частичным снятием. Смысл подушки не в доходности, а в мгновенной доступности в плохой день. Часть, которая нужна совсем срочно, разумно держать даже на обычном счёте без процентов — эта потеря дешевле, чем невозможность быстро получить деньги.
Итог
Для денег с горизонтом до года работающая схема выглядит скучно и почти всегда одинаково: точная дата — короткий вклад под неё, плавающая дата — накопительный счёт, крупная сумма в ожидании сделки — фонд денежного рынка, деньги «на любой момент» — доступный счёт без всякой доходности. Облигация под дату — вариант для тех, у кого уже есть брокерский счёт и привычка считать комиссии.
Главное, что стоит унести из материала: короткие деньги не зарабатывают, они дожидаются. Попытка выжать из них доходность длинных вложений — самый частый способ не собрать нужную сумму к нужному дню. Здесь выигрывает не тот, кто нашёл ставку повыше, а тот, у кого в назначенную дату деньги оказались на месте.
Комментарии
0Будьте первым, кто ответит автору.