Лучшие способы разобраться в инвестициях с нуля
Разобраться в инвестициях мешает не сложность темы, а её информационный шум: половина материалов написана людьми, которые зарабатывают на вашем приходе к брокеру или на подписке. Собрали шесть способов выстроить обучение самостоятельно и разобрали, как отличить объяснение от рекламы.
Почему учиться приходится в обратном порядке
Обычный путь новичка выглядит так: услышал про инвестиции, открыл счёт, купил что-то по совету, получил непонятный результат и пошёл искать объяснения. Порядок стоило бы развернуть: сначала личные финансы и понимание собственной задачи, потом устройство инструментов, и только затем счёт и деньги. Так дешевле — обучение на своих ошибках в этой теме оплачивается напрямую.
Вторая особенность — качество источников. Тема денежная, поэтому вокруг неё живёт целая индустрия, которой выгодно, чтобы вы совершали сделки, платили за подписку или покупали «стратегию». Это не значит, что все материалы плохие: значит, что перед чтением стоит понимать, кто и почему это написал.
Оговорка, обязательная для темы: материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Мы говорим о том, как учиться, а не о том, что покупать; никакой доходности мы не обещаем, и любые вложения могут принести убыток. Решения вы принимаете сами, а по крупным суммам разумно советоваться с лицензированным специалистом.
И сразу про главный фильтр, который экономит месяцы. Обучение не может обещать доходность. Любой источник, который называет цифру ожидаемого дохода, гарантирует результат или продаёт «систему, которая работает всегда», — это не обучение, а продажа. Настоящее объяснение всегда включает слова «может не сработать» и «вы можете потерять деньги».
Топ 6 способов разобраться в теме с нуля
Начать с личных финансов, а не с рынка
скучный первый шаг, без которого остальные пять почти бесполезны
Прежде чем разбираться, чем облигация отличается от акции, полезно разобраться в собственных деньгах: сколько приходит, сколько уходит, сколько остаётся, есть ли подушка безопасности и есть ли дорогие долги. Это не «подготовка к инвестициям», а самостоятельная задача, которая часто даёт больше, чем любые вложения на старте.
Почему именно в таком порядке. Свободные деньги — сырьё для инвестиций. Пока их нет, весь разговор об инструментах теоретический. Кроме того, привычка вести учёт даёт то, чего не даёт никакая теория: понимание собственного горизонта. Вы начинаете видеть, какие деньги когда понадобятся, а это и есть главный вход в тему.
С чего начать конкретно. Месяц учёта расходов без попыток что-то менять, потом расчёт подушки, потом список долгов со ставками. На всё уходит несколько вечеров. Готовые подходы разобраны в материале про способы вести семейный бюджет.
- Результат виден сразу и не зависит от поведения рынка
- Даёт понимание собственных сроков, без которого выбор инструмента невозможен
- Не требует ни счёта, ни денег, ни специальных знаний
- Скучно и не похоже на то, ради чего человек пришёл в тему
- Требует месяца дисциплины до первых выводов
- Часть людей на этом этапе теряет интерес и уходит
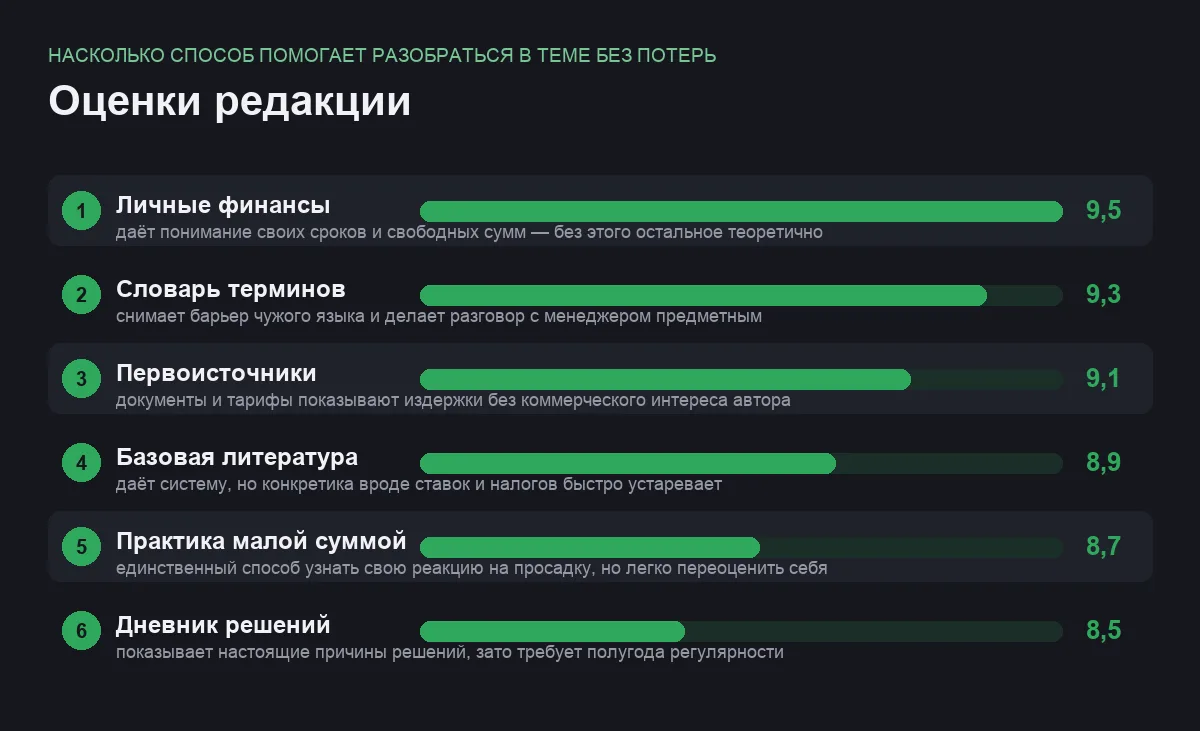
первый шаг · оценка 9,5
Освоить словарь по одному термину за раз
снимает главный барьер: ощущение, что говорят на чужом языке
Купон, номинал, дюрация, ликвидность, волатильность, диверсификация, спред, комиссия за управление — за каждым словом стоит простая идея, но их плотность в тексте создаёт впечатление недоступности. Отсюда типичная реакция: «это слишком сложно, пусть решают профессионалы» — и человек отдаёт решение постороннему.
Рабочий приём. Разбирать по одному термину за подход и сразу проверять себя пересказом своими словами без специальных слов вообще. Если пересказать не получается — вы термин не поняли, а запомнили. Десяток-другой понятий покрывает большую часть того, что встречается в жизни частного инвестора.
Побочная польза. Знание словаря — рабочая защита от продавцов. Человек, который может спросить «какая здесь комиссия за управление и как считается доход», получает совсем другой разговор, чем человек, который кивает на незнакомые слова.
- Быстро снимает чувство беспомощности перед темой
- Позволяет читать документы и тарифы, а не пересказы
- Делает разговор с менеджером предметным
- Легко перепутать знание слова с пониманием сути
- Часть терминов используется в разных значениях в разных источниках
- Одного словаря недостаточно для принятия решений
база · оценка 9,3
Читать первоисточники, а не пересказы
нейтральные документы вместо мнений: скучно, зато без чужого интереса
У любого инструмента есть документы, написанные не для продажи: правила доверительного управления фонда, условия договора банковского вклада, тарифы брокера, эмиссионные документы по облигациям, разъяснительные материалы регулятора и биржи. Это первичный слой информации, в котором нет ни энтузиазма, ни обещаний, зато есть комиссии, условия выхода и описание рисков.
Как это читать, если тяжело. Не подряд. Ищите три вещи: сколько это стоит, как отсюда выйти и что произойдёт при плохом сценарии. Три ответа на эти вопросы дают больше понимания, чем десяток обзорных статей — и, что важнее, дают понимание именно того продукта, который вам предлагают.
Отдельно про образовательные материалы регулятора и биржи. Они написаны сухо и без обещаний доходности, зато у их авторов нет задачи продать вам сделку. Это разумная стартовая точка, к которой стоит возвращаться, когда в популярном материале что-то показалось слишком гладким.
- Информация без коммерческого интереса автора
- Комиссии и условия выхода видны напрямую, а не в пересказе
- Учит проверять утверждения, а не принимать их на веру
- Тяжело читаются: канцелярский язык и большой объём
- Не объясняют контекст — почему инструмент устроен именно так
- Требуют времени, которого у большинства нет в будни
проверка фактов · оценка 9,1
Пройти базовую литературу по личным финансам и устройству рынка
длинный систематический слой, который не заменяется роликами
Книга даёт то, чего не даёт короткий формат: последовательность. В хорошем тексте идеи вводятся по порядку, с оговорками и объяснением границ применимости, а не подаются готовыми выводами. Начинать разумно с литературы о личных финансах и общем устройстве рынка, а не с трейдинга и стратегий.
Как выбирать, не называя имён. Смотрите на три признака. Первый — автор объясняет механику, а не обещает результат; в оглавлении есть разделы про риск и издержки. Второй — книга не заканчивается предложением купить курс, подписку или консультацию автора. Третий — текст говорит о вероятностях и диапазонах, а не о том, что «нужно делать». Мы намеренно не приводим конкретных названий: список быстро устаревает, а критерий отбора работает всегда.
Чего в книгах не будет. Актуальных ставок, налоговых правил и условий конкретных продуктов — всё это меняется быстрее книгопечатания. За фактурой на сегодня идут в документы и на сайты регулятора, а книга даёт каркас, в который эта фактура укладывается.
- Даёт систему, а не набор разрозненных советов
- Объясняет границы применимости идей и природу риска
- Не требует ни счёта, ни вложений на этом этапе
- Конкретика вроде ставок и налогов устаревает к моменту выхода
- Многое написано под другой рынок и другое законодательство
- Требует времени, которое сложно выделить регулярно
систематический слой · оценка 8,9
Практика на сумме, потеря которой ничего не изменит
единственный способ узнать, как вы ведёте себя при колебаниях
Теория не отвечает на главный вопрос: что вы почувствуете, когда сумма на экране станет меньше вложенной. Ответ на него даёт только живой опыт — и получать его лучше на деньгах, потеря которых не изменит ровным счётом ничего. Задача первого захода не заработать, а пройти весь цикл: открыть счёт, увидеть комиссии, дождаться зачисления, посмотреть на колебания, оформить налоговую часть.
Что стоит сделать обязательно. Довести хотя бы одну позицию до конца — до погашения облигации, до закрытия вклада, до продажи пая — и посмотреть на итоговый результат с учётом всех издержек. Разница между ожиданием и фактом в этом месте обычно и есть главный урок.
Чего делать не стоит. Начинать с крупной суммы «чтобы почувствовать серьёзность», брать заёмные деньги, пробовать инструменты с плечом. Плечо превращает обучение в лотерею с быстрым выбыванием: убыток растёт кратно, и времени на выводы не остаётся.
- Даёт понимание собственной реакции на колебания — то, чего не даёт теория
- Показывает реальные издержки, которые в описаниях выглядят мелочью
- Обходится дешевле любого платного обучения
- Удачный первый опыт создаёт ложную уверенность в собственных умениях
- На маленькой сумме комиссии съедают результат и искажают картину
- Соблазн быстро увеличить сумму после первой удачи очень силён
живой опыт · оценка 8,7
Вести дневник решений
превращает случайный опыт в обучение и лечит от самообмана
Простая практика: перед каждым решением записывать, что вы делаете, зачем, на какой срок и при каких условиях передумаете. Через полгода записи перечитываются. Эффект неожиданно сильный — память услужливо переписывает историю, и без записей человек помнит удачные решения как продуманные, а неудачные как невезение.
Что записывать. Дату, суть решения, ожидание, срок, условия выхода и своё состояние в этот момент — спокойствие, азарт, страх упустить. Последний пункт информативнее остальных: большинство неудачных решений принимается на азарте или на страхе не успеть.
Дополнительная польза. Дневник хорошо работает как пауза. Необходимость сформулировать письменно, зачем вы это делаете, сама по себе отсеивает часть импульсивных действий — особенно те, которые появились после чьего-то убедительного ролика.
- Показывает реальные причины решений, а не отредактированную память
- Создаёт паузу между импульсом и действием
- Со временем формирует личные правила, проверенные вашим опытом
- Требует регулярности, которая быстро надоедает
- Выводы становятся видны не раньше чем через несколько месяцев
- Легко превращается в формальность, если писать без честности
долгая привычка · оценка 8,5
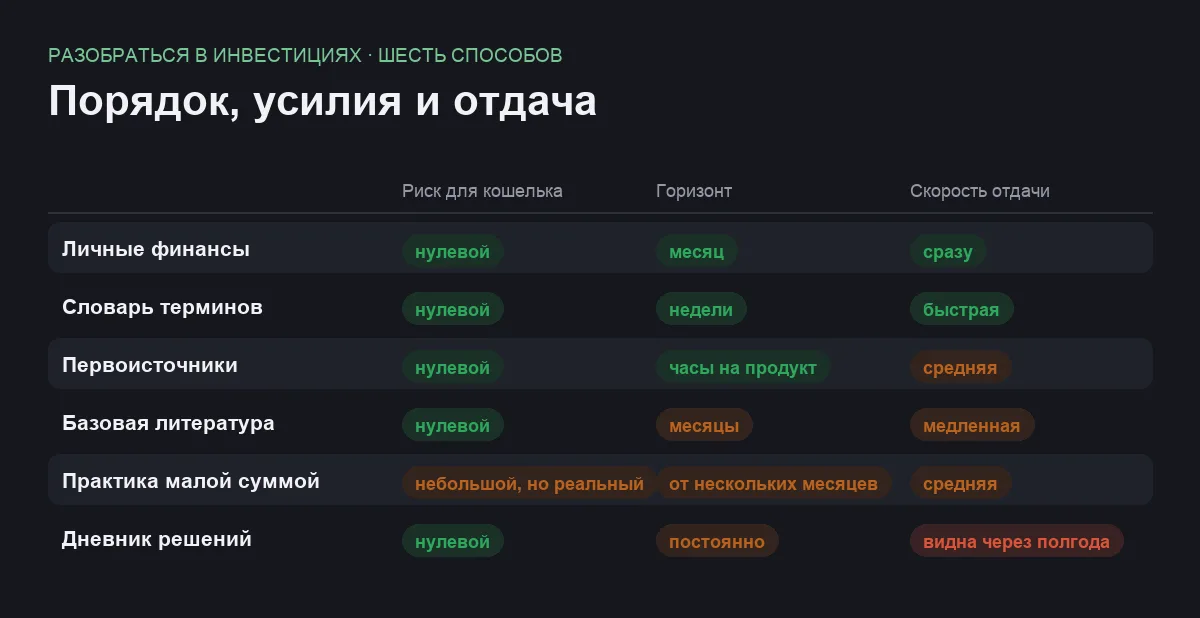
Сравнение по главному
| Способ | Что даёт | Сколько времени нужно | Чем рискуете |
|---|---|---|---|
| Личные финансы | Понимание своих сроков и свободных денег | Месяц наблюдений | Только временем |
| Словарь терминов | Возможность читать документы самому | Несколько недель по чуть-чуть | Перепутать знание слова с пониманием |
| Первоисточники | Факты без чужого коммерческого интереса | Часы на каждый продукт | Утонуть в канцелярите |
| Базовая литература | Систему и границы применимости идей | Месяцы | Опереться на устаревшую конкретику |
| Практика малой суммой | Знание своей реакции на просадку | От нескольких месяцев | Небольшой суммой и ложной уверенностью |
| Дневник решений | Обратную связь по собственным решениям | Минуты, но регулярно | Забросить через месяц |
Как отличить обучение от рекламы и где здесь риски
Смотрите, как источник зарабатывает. На рекламе брокера, на партнёрских ссылках за открытие счёта, на подписке, на продаже «стратегий» или на платных сигналах — в каждом случае у автора есть интерес, который влияет на содержание. Это не приговор материалу, но повод читать его с поправкой. Материалы, где интерес вообще не раскрыт, стоит воспринимать осторожнее всего.
Обещание доходности — стоп-сигнал. Названная цифра ожидаемого дохода, «гарантированный результат», «стратегия, которая не проигрывает», рассказ о том, как автор всё умножил за год, — всё это признаки продажи, а не объяснения. Настоящее обучение говорит о вероятностях и обязательно — о том, как можно потерять деньги.
Отдельно про торговлю обучением. Вокруг темы много людей, которые зарабатывают не на вложениях, а на продаже курсов о вложениях. Признаки типовые: акцент на образе жизни автора вместо содержания, давление сроком, отсутствие внятной программы и обещание результата. Как отбирать платное обучение, разобрано в материале про то, как выбрать онлайн-курс и не выбросить деньги.
Риск выученной уверенности. Самая дорогая ошибка новичка — решить, что после месяца изучения он всё понял. Уверенность растёт быстрее компетентности, и именно на этом этапе люди увеличивают суммы и берут инструменты со сложным риском. Полезное правило: чем увереннее вы себя чувствуете, тем внимательнее ищите, в чём можете ошибаться.
Риск подражания. Повторение чужого портфеля не работает: у автора другой горизонт, другой доход, другая терпимость к риску, а часто и другой интерес — например, показать красивый результат. Копирование чужих решений — не обучение, а делегирование без ответственности с той стороны.
Риск попасть в схему вместо инструмента. Обучение — частая приманка: сначала бесплатный материал, потом «сообщество», потом предложение доверить деньги. Признаки таких конструкций описаны в разборе признаков финансовой пирамиды, и знать их полезно до, а не после.
Порядок, в котором это удобно проходить
Первый месяц — только свои деньги. Учёт расходов, расчёт подушки, список долгов со ставками. Никаких счетов и инструментов. На выходе вы понимаете, какими суммами и на каких сроках вообще располагаете.
Второй месяц — словарь и классы инструментов. Разобраться, чем вклад отличается от облигации, облигация от акции, фонд от отдельной бумаги, и что такое риск, ликвидность и горизонт. Цель — уметь объяснить каждое понятие своими словами.
Третий месяц — документы и издержки. Взять два-три реальных продукта и найти в их документах комиссии, условия выхода и описание рисков. Это упражнение делает из читателя человека, которого трудно продать.
Дальше — маленькая практика и дневник. Небольшая сумма, одна-две простые позиции, записанные решения и ожидания. Довести хотя бы одну позицию до конца и сравнить факт с ожиданием.
И постоянный фильтр источников. Перед каждым материалом — вопрос «как этот человек зарабатывает». Перед каждым решением — «что должно случиться, чтобы я потерял деньги». Два вопроса снимают большую часть проблем в этой теме.
Частые вопросы
Сколько времени нужно, чтобы разобраться настолько, чтобы начать?
Чтобы принять осознанное решение по простым консервативным инструментам, обычно хватает нескольких месяцев неспешного изучения — при условии, что параллельно наведён порядок в личных финансах. Полное понимание не наступает никогда, и ждать его бессмысленно. Разумный критерий готовности — вы можете объяснить своими словами, во что вкладываете, как оттуда выйти и что произойдёт при плохом сценарии.
Нужен ли платный курс?
Не обязательно. Базовый уровень полностью закрывается бесплатными материалами регулятора и биржи, документами самих продуктов и книгами. Платное обучение имеет смысл, если у вас уже есть конкретный пробел и понятно, чем именно курс его закроет. Курсы, которые обещают доходность или «систему», не стоят денег независимо от цены.
Можно ли учиться на демо-счёте вместо реальных денег?
Механику интерфейса освоить так можно, а вот главное — собственную реакцию на потерю денег — нет. На демо-счёте не страшно, поэтому поведение там не имеет отношения к поведению с настоящими деньгами. Небольшая реальная сумма учит лучше любого симулятора, и именно поэтому она должна быть небольшой.
Как понять, что автор материала заинтересован в моих сделках?
Смотрите на призывы к действию и на ссылки: предложение открыть счёт по конкретной ссылке, промокод, приглашение в платный чат, регулярные «идеи» с конкретными бумагами. Ещё один признак — материал не содержит ни слова о комиссиях, налогах и возможных потерях. Нейтральный источник обычно скучный, много говорит о рисках и ничего вам не продаёт.
Итог
Рабочая схема выглядит так: сначала личные финансы и понимание собственных сроков, затем словарь и классы инструментов, затем чтение документов и тарифов вместо пересказов, и только потом маленькая практика с дневником решений. Такой порядок занимает несколько месяцев и почти ничего не стоит.
Единственное, что стоит запомнить про источники: обучение не обещает доходность. Как только в материале появляется цифра будущего дохода, гарантия или срочная скидка на «систему», вы читаете не объяснение, а коммерческое предложение. Умение видеть эту границу защищает деньги надёжнее, чем знание того, чем облигация отличается от акции.
Комментарии
0Будьте первым, кто ответит автору.