Лучшие способы вложиться в недвижимость: варианты и подводные камни
Недвижимость кажется самым понятным вложением: её видно, её можно потрогать, она никуда не исчезнет. Разобрали шесть способов вложиться в этот класс — от квартиры под аренду до коллективных фондов — и честно назвали подводные камни, о которых обычно узнают уже после сделки.
Почему «надёжно, потому что осязаемо» — не аргумент
У недвижимости действительно есть свойства, которых нет у ценных бумаг: она физически существует, ею можно пользоваться, её цена не мигает каждую секунду на экране. Но отсутствие мигающего экрана не означает отсутствия риска — вы просто не видите изменения цены. Квартира тоже дешевеет, только узнаёте вы об этом в момент продажи.
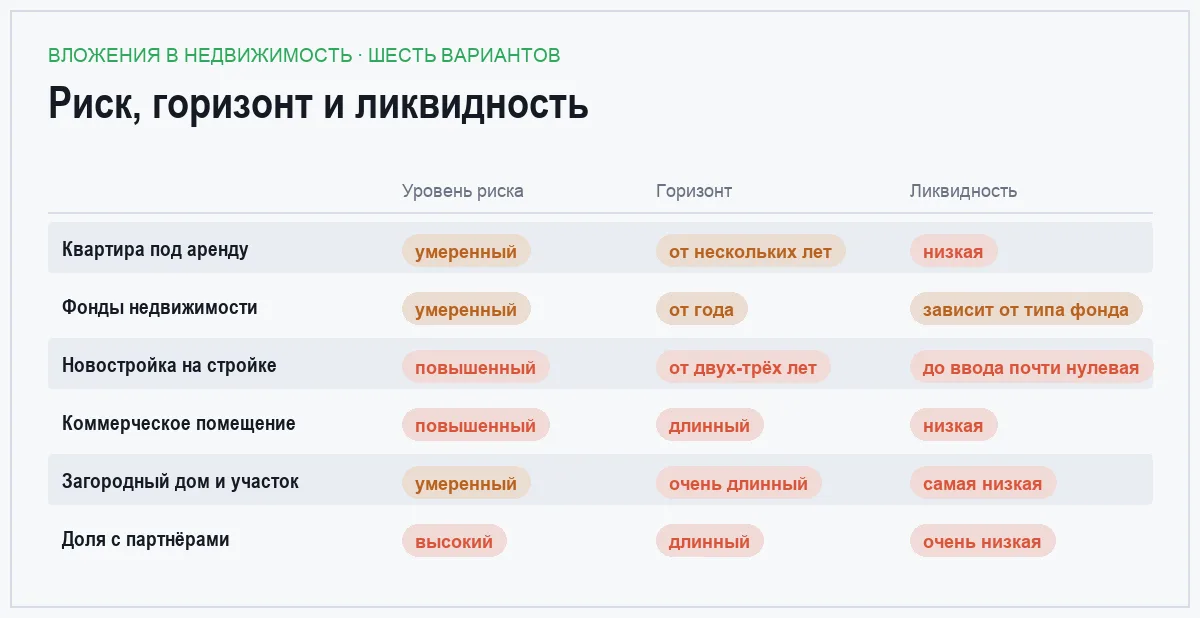
Главные особенности класса — низкая ликвидность и высокие издержки на каждое движение. Продажа занимает месяцы, вход требует крупной суммы, а содержание, налоги, страховка и ремонт капают постоянно, приносит объект доход или простаивает. Это не делает недвижимость плохим вложением, но делает её вложением с длинным горизонтом и заметной операционной работой.
Обязательная оговорка: материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Мы описываем, как устроены варианты вложений в недвижимость, но не советуем покупать конкретный объект и не обещаем никакой доходности. Любые вложения могут принести убыток, а сделки с недвижимостью — ещё и юридические проблемы. При крупной сумме имеет смысл привлечь лицензированного специалиста и профильного юриста.
И отдельно про самый частый сценарий: покупку в ипотеку ради сдачи. Это одновременно вложение и долг, и считать нужно оба потока сразу — платёж по кредиту, простои, расходы на содержание. Типичные промахи разобраны в материале про ошибки при оформлении ипотеки.
Топ 6 способов вложиться в недвижимость
Квартира под длительную аренду
самый массовый вариант: понятная механика, невысокая доходность, много рутины
Классика: покупаете жильё, находите арендатора, получаете ежемесячный платёж. Механика прозрачная, спрос на аренду в крупных городах устойчивый, а сам объект остаётся у вас и может расти в цене вместе с рынком. Для многих это первый и единственный опыт вложений, и в целом он неплох как способ сохранить крупную сумму, а не приумножить её быстро.
Что съедает результат. Налоги, коммунальные платежи в части, которую не покрывает арендатор, страховка, ремонт, замена техники и мебели, комиссия агента и — самое неприятное — простои. Один-два месяца без арендатора в год заметно меняют картину, и именно этот пункт чаще всего забывают.
Про посуточную сдачу. Она обычно даёт более высокий валовой доход, но превращает вложение в полноценный бизнес: уборка, бельё, заселение, отзывы, сезонность, отношения с соседями. Правила в этой сфере меняются, и их нужно проверять для конкретного дома и города. Если заниматься этим лично не хочется, длительная аренда спокойнее.
- Понятная механика, не требующая финансовой подготовки
- Регулярный денежный поток при наличии арендатора
- Объект остаётся в собственности и им можно пользоваться самому
- Простой без арендатора обнуляет доход, а расходы остаются
- Ремонт, техника и мебель изнашиваются и требуют регулярных вложений
- Продать быстро и по хорошей цене почти никогда не получается
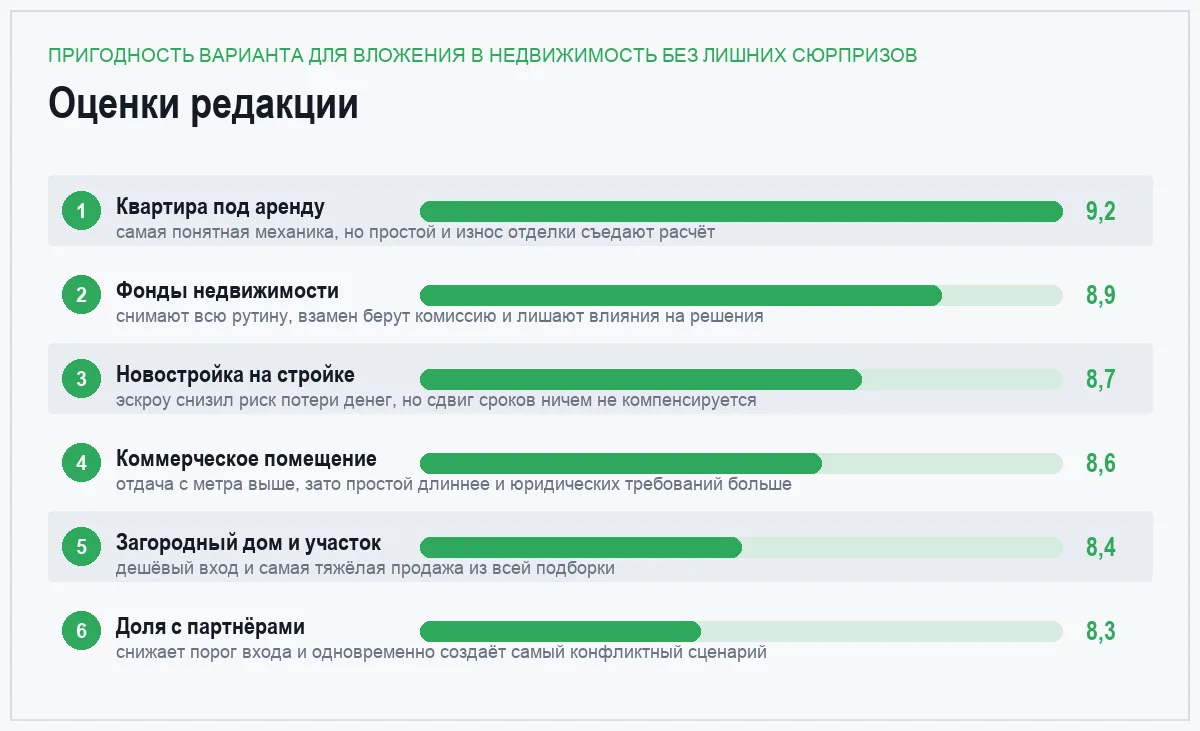
горизонт от нескольких лет · оценка 9,2
Фонды недвижимости и коллективные вложения
доля в портфеле объектов вместо целого объекта, без ремонта и арендаторов
Коллективная схема устроена так: управляющая компания собирает деньги пайщиков, покупает объекты и распределяет доход от аренды и переоценки. Вы получаете долю в этом портфеле и не имеете дела ни с арендаторами, ни с сантехникой. Порог входа заметно ниже стоимости квартиры, а объекты могут быть такими, к которым частный покупатель не подступится — склады, торговые помещения, офисные центры.
За что вы платите. Управляющая компания берёт вознаграждение всегда, вне зависимости от результата, а иногда ещё и процент от дохода. Эти издержки идут до вашей прибыли, а не после, и именно они превращают на бумаге привлекательную схему в скромную по факту.
О чём стоит помнить. Вы не влияете на решения — выбор арендаторов, ремонт и продажу определяет управляющий. Возможность выйти зависит от типа фонда: где-то паи торгуются на бирже, где-то выход возможен только в определённые даты. Конкретных фондов мы не называем: сравнивать нужно правила управления и структуру комиссий, а не название.
- Порог входа кратно ниже стоимости отдельного объекта
- Никакой операционной работы: арендаторы и ремонт не ваша забота
- Портфель из нескольких объектов снижает эффект одного простоя
- Комиссии управляющего берутся независимо от результата
- Вы не влияете на решения по объектам и на сроки продажи
- Выйти в произвольный момент удаётся не у всех типов фондов
порог входа низкий · оценка 8,9
Новостройка на этапе строительства
покупка дешевле готового, но с ожиданием и строительными рисками
Логика проста: на раннем этапе стройки квадратный метр стоит дешевле, чем в готовом доме, и разница остаётся покупателю, если проект доводят до конца в срок. Расчёты по договорам долевого участия идут через эскроу-счета: деньги хранятся в банке и передаются застройщику после ввода дома, а при неудаче проекта подлежат возврату. Это спокойнее схем прошлых десятилетий, но покупку безрисковой не делает.
Что остаётся вашим риском даже с эскроу. Время. Сдвиг сроков на год-полтора означает, что вы платите за съём или ипотеку, не получая ни жилья, ни арендного дохода, а возврат денег при проблемах проекта не компенсирует ни инфляцию за эти годы, ни рост цен на жильё. Плюс качество объекта и окружение могут оказаться не такими, как на рендерах.
На что смотреть до сделки. История застройщика и сданные им объекты, а не рекламные материалы; проектная декларация и разрешительные документы; то, через какой договор оформляется покупка — договор долевого участия защищён законом заметно лучше предварительных и «инвестиционных» схем. Полезно свериться с разбором ошибок при покупке квартиры.
- Цена входа ниже, чем у готового жилья в том же районе
- Эскроу-счета заметно снизили риск полной потери денег
- Можно выбрать этаж, вид и планировку из большего числа вариантов
- Сроки сдвигаются, и годы ожидания ничем не компенсируются
- Никакого дохода до ввода дома и ремонта, только расходы
- Итоговое качество и окружение могут отличаться от обещанного
горизонт от двух-трёх лет · оценка 8,7
Коммерческое помещение небольшого формата
выше арендная отдача, но и риски совсем другого масштаба
Небольшое торговое или офисное помещение обычно приносит с квадратного метра больше, чем жилая квартира, а договоры с юридическими лицами заключаются на более длинные сроки и содержат внятные условия. Арендатор-компания реже съезжает внезапно и чаще сам занимается отделкой под себя.
Почему это не «квартира, только выгоднее». Коммерческий объект сильно зависит от трафика, назначения помещения, соседей по улице и общей экономической ситуации. Смена пешеходных потоков, открытие торгового центра рядом или закрытие остановки может обрушить привлекательность точки. Простой в коммерции длится дольше: искать арендатора под конкретный формат сложнее, чем жильца в квартиру.
Юридическая часть тяжелее. Назначение помещения, требования пожарной безопасности и санитарных норм, согласование вывесок, отношения с управляющей компанией здания — всё это придётся понимать или оплачивать специалисту. Ошибка в назначении объекта способна лишить возможности сдавать его тому, на кого вы рассчитывали.
- Арендная отдача с метра обычно выше, чем у жилья
- Договоры длиннее, а арендатор часто вкладывается в отделку сам
- Меньше бытовой рутины: не вы чините кран посреди ночи
- Простой длится дольше и обходится дороже, чем в жилой аренде
- Цена и спрос сильно зависят от трафика и состояния экономики
- Юридические и технические требования заметно строже
горизонт длинный · оценка 8,6
Загородный дом или земельный участок
низкий порог входа по земле, но самая низкая ликвидность в подборке
Участок или дом за городом привлекают тем, что стоят дешевле городского жилья, а землю можно держать годами почти без расходов. Часть людей покупает такие объекты с двойным смыслом: и для себя на лето, и в расчёте на развитие направления — расчёт этот, впрочем, ничем не гарантирован.
Главная проблема — продать. Загородный рынок неоднороден и сезонен: покупателей мало, выбирают они долго, а объект без коммуникаций может стоять в продаже годами. Ликвидность здесь самая низкая в подборке, и это очень практическая сложность.
Что проверять обязательно. Категорию земли и вид разрешённого использования — на части участков нельзя строить жилой дом; стоимость подключения электричества, воды, газа и дороги; границы участка по документам и по факту; обременения. Коммуникации иногда стоят сопоставимо с самим участком, и узнавать об этом лучше до покупки.
- Порог входа по участку заметно ниже, чем по городскому жилью
- Землю можно держать долго почти без текущих расходов
- Объектом можно пользоваться самому, а не только сдавать
- Самая низкая ликвидность: продажа занимает месяцы и годы
- Коммуникации и дорога могут стоить как второй такой участок
- Дом требует ухода круглый год, включая период, когда им не пользуются
горизонт очень длинный · оценка 8,4
Доля в объекте или совместная покупка с партнёрами
способ войти малой суммой и одновременно самый конфликтный вариант
Когда денег на целый объект не хватает, возникает идея скинуться: с родственником, другом или несколькими знакомыми. Формально это работает — порог входа снижается, объект получается дороже и лучше, чем каждый мог бы позволить себе поодиночке.
Где начинаются проблемы. Доля в квартире стоит непропорционально дешевле, чем такая же часть от цены целого объекта, потому что покупателей на неё мало. Решения о ремонте, арендаторе и цене продажи приходится принимать совместно, а один несогласный участник блокирует всё. И отдельная тема — что произойдёт с долей при разводе, наследстве или банкротстве партнёра.
Что обязательно оформлять письменно. Кто сколько вложил, как делятся доходы и расходы, кто принимает операционные решения, как и по какой оценке выходит из проекта тот, кто захочет выйти. Устные договорённости между близкими людьми держатся ровно до первой неожиданности. О договорах с жильцами полезно почитать материал про безопасную аренду квартиры — многое применимо и со стороны собственника.
- Позволяет войти в недвижимость суммой меньше стоимости объекта
- Расходы на содержание и ремонт делятся между участниками
- Совместно можно позволить объект лучше и ликвиднее
- Доля продаётся заметно хуже и дешевле, чем целый объект
- Любое решение требует согласия всех — один участник блокирует остальных
- Развод, наследство или долги партнёра становятся вашей проблемой
требует договора · оценка 8,3
Сравнение по главному
| Вариант | Порог входа | Сколько работы | Главный подводный камень |
|---|---|---|---|
| Квартира под аренду | Стоимость жилья целиком | Постоянная рутина | Простой и износ отделки |
| Фонды недвижимости | Небольшой | Почти никакой | Комиссии и отсутствие влияния |
| Новостройка на стройке | Ниже готового жилья | Разовая, до ввода | Сдвиг сроков на годы |
| Коммерческое помещение | Высокий | Умеренная, но сложная | Долгий простой и зависимость от трафика |
| Загородный дом или участок | Ниже городского жилья | Сезонная, но постоянная | Коммуникации и невозможность быстро продать |
| Доля с партнёрами | Самый низкий | Зависит от договорённостей | Конфликт совладельцев и плохая продажа доли |
Риски класса, которые не убираются выбором объекта
Низкая ликвидность. Недвижимость невозможно продать за день по справедливой цене. Если деньги понадобились срочно, вы либо ждёте месяцы, либо соглашаетесь на скидку. Поэтому вкладывать в этот класс имеет смысл только те деньги, которые точно не понадобятся в ближайшие годы.
Постоянные расходы на содержание. Налог на имущество, коммунальные платежи, страховка, текущий и капитальный ремонт, замена техники — всё это идёт независимо от того, приносит объект доход или стоит пустым. При расчёте «на салфетке» эти статьи обычно забывают, и картинка получается оптимистичнее реальности.
Простой без арендатора. Главный убийца расчётов. Между жильцами всегда есть паузы, после плохого арендатора добавляется ремонт, а в коммерции поиск нового арендатора растягивается надолго. Считать нужно с запасом на простой, а не по идеальному сценарию круглогодичной занятости.
Юридические риски сделки. История прав на объект, прописанные лица, обременения, наследственные споры, банкротство продавца, самовольные перепланировки — цена ошибки здесь измеряется всей суммой сделки. Проверка юристом стоит несопоставимо меньше возможных потерь.
Концентрация. Один объект — это все ваши деньги в одной точке города и в одном сегменте рынка. Что бы ни случилось с этим районом, диверсификации у вас нет.
Как считать и что проверять до сделки
Считайте по пессимистичному сценарию. Заложите месяц-другой простоя в год, регулярный ремонт, налоги и страховку. Если и при таком расчёте вариант выглядит осмысленно — он осмыслен. Если он работает только при полной занятости и нулевых расходах, это не расчёт, а надежда.
Отделите доход от аренды и надежду на рост цены. Это два разных источника, и второй ничем не гарантирован. Решение, которое держится только на убеждении «недвижимость всегда растёт», опирается не на расчёт, а на веру.
Проверяйте документы до внесения любых денег. Задаток, аванс и «бронирование» вносятся после проверки, а не до неё.
Заранее решите, как будете выходить. Кому и через какое время вы сможете продать этот объект? Чем уникальнее и «интереснее» объект, тем уже круг будущих покупателей и тем дольше продажа.
Не смешивайте вложение и мечту. Дом, который вы хотите для себя, и объект, который должен приносить доход, — разные покупки с разными критериями. Попытка совместить обычно даёт объект, который и радует не полностью, и зарабатывает плохо.
Частые вопросы
Правда ли, что недвижимость всегда растёт в цене?
Нет. На длинных отрезках рынки жилья в целом росли, но бывали и многолетние периоды стагнации и снижения, а отдельные районы и форматы теряли привлекательность надолго. Кроме того, рост номинальной цены не всегда обгоняет инфляцию. Считать рост гарантированным — самая распространённая ошибка в этом классе.
Что выгоднее — сдавать квартиру или вложиться в фонд недвижимости?
Однозначного ответа нет, и зависит он не от доходности, а от того, чего вы хотите. Своя квартира даёт контроль и возможность пользоваться объектом, но требует денег целиком и постоянной работы. Фонд снимает рутину и снижает порог входа, но берёт комиссию и лишает влияния на решения. Сравнивать нужно издержки, ликвидность и вашу готовность заниматься объектом, а не обещанные проценты.
Стоит ли брать ипотеку ради инвестиционной квартиры?
Это решение резко повышает и потенциальный результат, и риск. Платёж по кредиту идёт каждый месяц, а арендный доход — только когда есть арендатор, поэтому простой или потеря работы бьют сразу по двум сторонам. Смотреть нужно на то, потянете ли вы платёж без арендного дохода вообще, а не на разницу между ставкой и ожидаемой доходностью.
Как проверить застройщика перед покупкой в новостройке?
Смотреть на уже сданные им объекты и на то, с какими задержками они сдавались, читать проектную декларацию и разрешительные документы, проверять, что покупка оформляется договором долевого участия с расчётами через эскроу, а не какой-либо иной схемой. Рекламные материалы и обещания менеджера к проверке отношения не имеют.
Итог
Если нужен спокойный вход в класс без операционной работы, разумнее смотреть в сторону коллективных фондов недвижимости и внимательно считать их комиссии. Если хочется контроля и вы готовы заниматься объектом, самый предсказуемый вариант — типовая ликвидная квартира под длительную аренду в районе с устойчивым спросом, посчитанная с запасом на простой и ремонт.
Коммерция, загород и доли с партнёрами — варианты для тех, кто уже понимает, что делает. И общее для всех шести: недвижимость — это длинные деньги. Если сумма может понадобиться в ближайшие год-два, этот класс ей не подходит, каким бы надёжным он ни выглядел со стороны.
Комментарии
0Будьте первым, кто ответит автору.