Топ 6 вопросов себе перед первой инвестицией
Большинство неудачных первых вложений случаются не из-за неудачного выбора инструмента, а из-за того, что человек не задал себе пары простых вопросов до того, как нажал кнопку. Собрали шесть таких вопросов — честные ответы на них закрывают больше рисков, чем любой разбор рынка.
Почему вопросы к себе важнее вопроса «во что вложить»
Когда у человека впервые появляется свободная сумма, первый вопрос почти всегда звучит одинаково: «во что вложить». Это понятно, но неправильно по порядку. Инструмент — это ответ, а ответ бессмысленно искать, пока не сформулирована задача: на какой срок, что произойдёт, если понадобится раньше, и что вы будете делать, когда цифра на экране станет меньше вложенной.
Ниже — шесть вопросов, на которые стоит ответить письменно, а не в голове. Письменно — потому что в голове ответ «ну, наверное, справлюсь» выглядит убедительно, а на бумаге сразу видно, что он ничего не значит. Пять минут с блокнотом здесь экономят месяцы неприятных ощущений.
Оговорка, без которой нельзя: этот материал — просветительский, а не индивидуальная инвестиционная рекомендация. Мы не знаем ваших обстоятельств и не советуем покупать что-либо конкретное. Любое вложение может принести убыток, и ответственность за решение остаётся на вас. Если сумма для вас значительная, имеет смысл обсудить её с лицензированным консультантом.
Топ 6 вопросов себе перед первой инвестицией
Есть ли у меня подушка безопасности?
первый вопрос, потому что без него все остальные не имеют смысла
Подушка — это сумма на несколько месяцев привычных расходов, которая лежит в максимально доступном месте и не участвует ни в каких вложениях. Не «примерно есть», а конкретная цифра, которую вы можете назвать, и конкретный счёт, где она находится. Смысл её не в доходности, а в том, что при потере работы, поломке машины или болезни вам не придётся выходить из вложений в самый неудачный момент.
Почему это критично именно для первого раза. Инвестиции без подушки почти гарантированно закончатся вынужденной продажей. Причём вынужденная продажа случается тогда, когда всё плохо одновременно: и у вас, и на рынке. Человек фиксирует убыток, делает вывод «инвестиции не работают» и уходит с темы на годы — хотя проблема была не в инструменте, а в отсутствии запаса.
Как ответить честно. Посчитайте месячные расходы по факту, а не по ощущению, умножьте на срок, за который вы реально нашли бы новую работу, и посмотрите, есть ли такая сумма на доступном счёте. Если нет — это и есть ваша ближайшая финансовая задача. Практические подходы разобраны в материале о том, как начать копить, когда не получается.
- Снимает необходимость продавать вложения в худший момент
- Резко снижает тревожность: просадка перестаёт быть угрозой для жизни
- Считается за один вечер и не требует никаких знаний о рынке
- Сама подушка почти не приносит дохода и проигрывает инфляции
- Собирается медленно и откладывает старт вложений на месяцы
- Соблазн «потом дособираю» очень силён и почти всегда побеждает
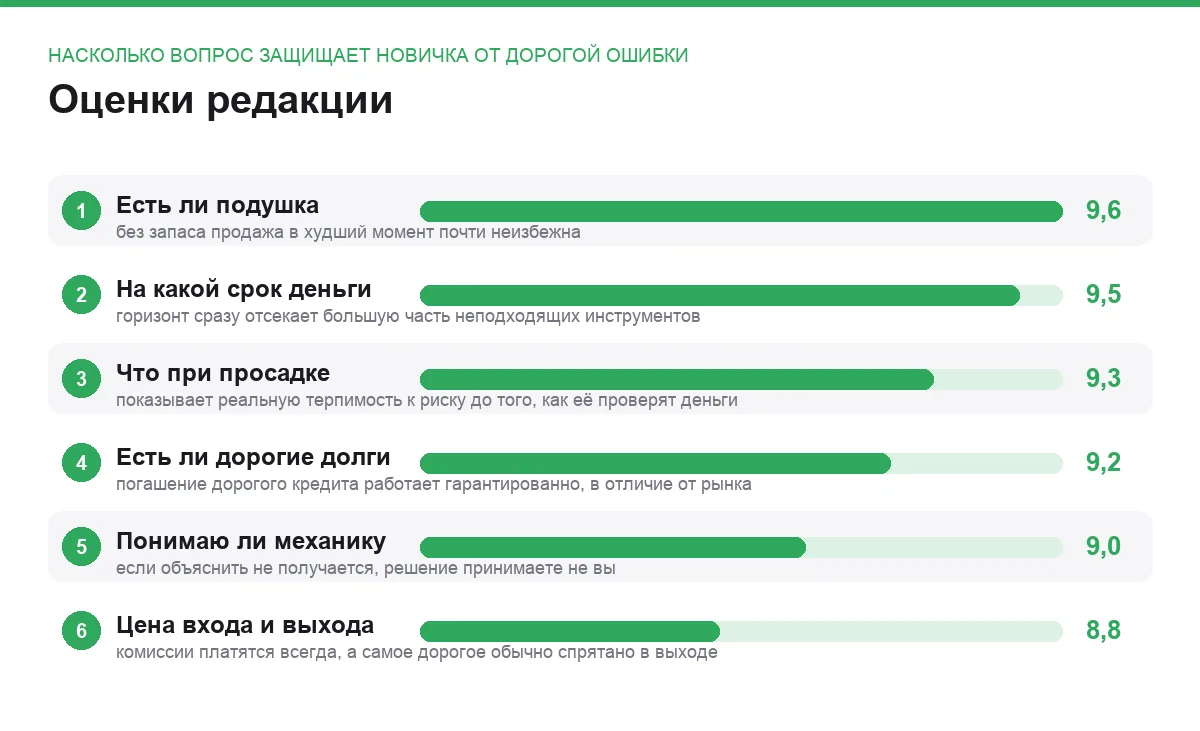
базовый вопрос · оценка 9,6
На какой срок я расстаюсь с этими деньгами?
горизонт определяет инструмент, а не наоборот
Срок — это не «ну, надолго», а конкретный ответ: до какой даты эти деньги мне точно не понадобятся. Разница огромна. Деньги на полгода и деньги на десять лет — принципиально разные деньги, и попытка положить их в одно и то же место обязательно чем-то закончится: либо упущенной возможностью, либо продажей в убыток.
Проверка реальностью. Есть ли в горизонте крупные траты — переезд, ремонт, обучение, машина, рождение ребёнка? Планируется ли смена работы? Если через год вероятна крупная расходная история, деньги на этот год не должны лежать в чём-то, что может подешеветь.
Почему на коротком горизонте выбор сужается. Чем короче срок, тем важнее сохранность и ликвидность и тем меньше остаётся вариантов: волатильные активы на коротком отрезке ведут себя непредсказуемо, и «подождать, пока отрастёт» может оказаться некогда.
- Сразу отсекает большую часть неподходящих инструментов
- Превращает абстрактное «вложить» в конкретную задачу с датой
- Помогает не паниковать: у длинных денег есть время на восстановление
- Люди систематически переоценивают свой горизонт
- Жизнь меняет планы, и срок приходится пересматривать
- Честный ответ часто означает, что вкладывать пока рано
определяет всё остальное · оценка 9,5
Что я сделаю, если сумма заметно уменьшится?
вопрос про поведение, а не про математику
Представьте максимально конкретно: вы открываете приложение, а там вместо вложенной суммы заметно меньше — скажем, исчезла треть. Не «в теории такое бывает», а именно сегодня, на вашей сумме. Что вы сделаете? Продадите? Докупите? Закроете приложение и не будете смотреть месяц? Ответ на этот вопрос говорит о вашей терпимости к риску больше, чем любой опросник у брокера.
Почему так важно ответить заранее. В момент падения решение принимает не рассудительный человек с планом, а испуганный человек с телефоном. Заранее записанный ответ — единственное, что в этот момент работает. Именно поэтому опытные люди пишут себе правила до сделки, а не во время.
Если честный ответ — «я не выдержу». Это нормальный и очень ценный ответ. Он означает, что доля рискованных активов должна быть меньше, а консервативная часть больше. Портфель, из которого вы выскочите на первом падении, хуже скромного портфеля, в котором вы останетесь.
- Показывает реальную терпимость к риску до того, как она проверится деньгами
- Заранее сформулированное правило защищает от панических решений
- Позволяет подобрать пропорцию, с которой вы будете спокойно спать
- Воображаемая просадка переносится легче настоящей — люди себя переоценивают
- Ответ меняется с возрастом, доходом и семейными обстоятельствами
- Не защищает от ситуации, когда деньги понадобились по-настоящему
вопрос про характер · оценка 9,3
Нет ли у меня долгов под высокий процент?
самая надёжная «доходность» — это погашение дорогого кредита
Арифметика здесь прямолинейная и не требует прогнозов. Долг под высокий процент — это гарантированный минус, который капает каждый месяц. Любое вложение — это неопределённый плюс. Гасить дорогой долг выгоднее, чем пытаться его переиграть на рынке, и что важнее — результат этого решения не зависит от того, что будет с котировками.
Особый случай — кредитная карта и рассрочки. Задолженность по карте после окончания льготного периода обычно самая дорогая из всех бытовых долгов. Несколько параллельных рассрочек создают иллюзию, что «платежи небольшие», хотя суммарно они съедают заметную часть дохода и лишают гибкости.
Что делать, если долгов несколько. Сначала выписать все — сумму, ставку, платёж, дату. Потом решить, что гасить первым. Пока это не сделано, разговор об инвестициях преждевременный. Разбор подходов есть в материале о том, как разобраться с долгами.
- Эффект гарантирован и не зависит от поведения рынка
- Освобождает ежемесячный платёж, который потом можно направить на накопления
- Снижает уязвимость при потере дохода
- Психологически менее приятно, чем «начать инвестировать»
- Ипотека под низкую ставку в эту логику вписывается не всегда
- Досрочное погашение части кредитов требует заявлений и внимания к деталям
проверка перед стартом · оценка 9,2
Могу ли я объяснить своими словами, во что вкладываюсь?
если объяснение не получается — решение принято не вами
Простой тест: попробуйте объяснить вложение человеку, далёкому от темы, за пару минут и без специальных слов. Откуда берётся доход? Кто и за счёт чего вам платит? Что должно случиться, чтобы вы потеряли деньги? Если на любом из вопросов объяснение рассыпается на «ну, там управляющие знают» — вы не инвестируете, а доверяете.
Где этот тест срабатывает чаще всего. На сложных продуктах со словами «структурный», «с защитой капитала», «инвестиционное страхование», а также на предложениях от знакомых, где схема заработка описана эмоционально, а не механически. Чем сложнее объяснение, тем чаще внутри спрятаны комиссии и условия, при которых обещанное не выполняется.
Отдельный красный флаг. Если из объяснения следует, что доход платится за счёт денег новых участников, — это не инвестиция. Такие конструкции узнаются по типовым признакам, они перечислены в разборе признаков финансовой пирамиды.
- Отсеивает продукты, которые вы не контролируете
- Не требует финансового образования — только честности к себе
- Работает одинаково хорошо и для сложных продуктов, и для предложений от знакомых
- Требует времени на изучение, а решение часто хочется принять быстро
- Иллюзия понимания после пары видео очень убедительна
- Продавцы умеют объяснять просто именно то, что вам приятно услышать
тест на понимание · оценка 9,0
Сколько я плачу за вход, хранение и выход?
комиссии известны заранее, в отличие от доходности
Доходность — предположение, а комиссии — факт. Их платят независимо от результата, и на скромном ожидаемом результате они значат гораздо больше, чем кажется. Считать нужно всё: комиссию за сделку, плату за ведение счёта, вознаграждение управляющей компании, спред между ценой покупки и продажи, налог с дохода и штрафы за досрочный выход.
Самое дорогое обычно спрятано в выходе. Досрочное расторжение вклада обнуляет проценты, выход из страхового продукта до срока возвращает не всё внесённое, продажа неликвидного актива происходит по цене хуже рыночной. Вопрос «как я отсюда выйду и сколько это будет стоить» стоит задавать до входа.
Как проверить. Найти тарифы на сайте, а не в рекламном материале, и прочитать раздел про досрочное прекращение договора. Если тарифы найти трудно, а менеджер отвечает уклончиво — это само по себе ответ.
- Единственная часть уравнения, которая известна точно
- Снижение издержек работает так же, как рост доходности, но без риска
- Проверяется за один вечер по официальным тарифам
- Комиссии разбросаны по разным документам и складываются незаметно
- Условия выхода описаны самым мелким шрифтом и самым скучным языком
- Тарифы меняются, и следить за ними приходится самому
арифметика издержек · оценка 8,8
Сравнение по главному
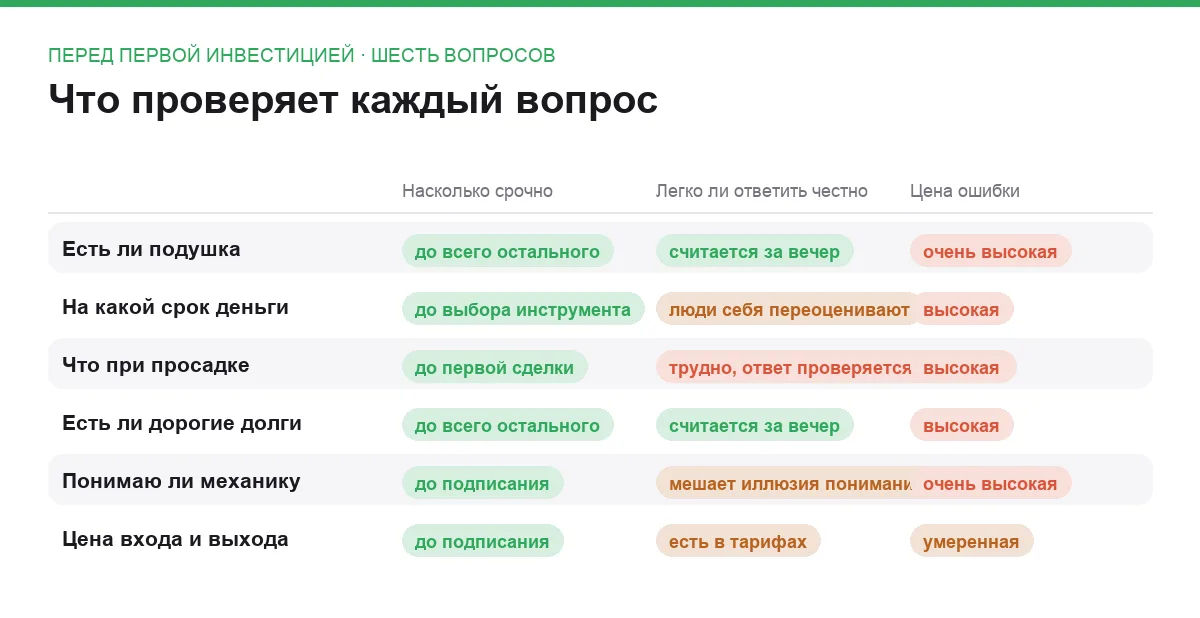
| Вопрос | Что проверяет | Красный флаг в ответе |
|---|---|---|
| Есть ли подушка | Устойчивость к внезапным расходам | «Наверное, хватит, если что» |
| На какой срок | Соответствие инструмента горизонту | «Надолго, но вдруг понадобится» |
| Что при просадке | Реальную терпимость к риску | «Не буду смотреть, само отрастёт» |
| Есть ли дорогие долги | Гарантированный минус против неопределённого плюса | «Платежи небольшие, тяну» |
| Понимаю ли механику | Осознанность решения | «Там профессионалы разберутся» |
| Сколько стоит вход и выход | Издержки, которые платятся всегда | «Менеджер сказал, комиссий нет» |
Риски, о которых стоит помнить, отвечая на эти вопросы
Риск переоценить себя. Практически все на бумаге спокойнее, чем в реальности. Люди уверенно отвечают, что переживут падение, а потом продают на первой же серьёзной просадке. Единственная страховка — заранее уменьшить долю рискованной части до уровня, где вам скучно, а не тревожно.
Риск ошибиться со сроком. Планы меняются: работа, здоровье, семья, переезд. Даже честно заявленный горизонт в пять лет иногда превращается в полтора года. Поэтому в рискованные вложения имеет смысл отправлять только те деньги, отсутствие которых вы переживёте и через год, и через три.
Риск потерять деньги, даже сделав всё правильно. Вложения не дают гарантий. Цена акций падает, эмитент облигаций может не заплатить, недвижимость может простаивать без арендатора, а вклад — проигрывать инфляции. Ответы на шесть вопросов уменьшают вероятность неприятного сценария, но не отменяют его.
Риск попасть к продавцу вместо консультанта. Человек, который получает вознаграждение за продажу продукта, не может быть нейтральным советчиком, даже если он приятный собеседник. Спрашивайте прямо, как он зарабатывает на вашем решении, — ответ многое объясняет.
Как использовать эти вопросы на практике
Заведите одну страницу. Шесть вопросов, шесть письменных ответов, дата. Через полгода перечитайте — увидите, что часть ответов изменилась, и это нормальный повод пересобрать план.
Сформулируйте правило заранее. Например: «при снижении на такую-то долю я не продаю и не докупаю в течение месяца». Правило, записанное в спокойный день, — единственный работающий инструмент в день нервный.
Разделите деньги по назначению. Подушка, деньги с известной датой и длинные деньги должны лежать отдельно и в разных инструментах. Смешивать их в одну кучу — самая частая причина метаний. Помогает базовый порядок в тратах: об этом есть материал про то, как вести семейный бюджет.
Дайте решению переночевать. Любое предложение, которое нельзя обдумать неделю, — плохое предложение. Срочность и ограниченность по времени в финансовых продуктах почти всегда работают против покупателя.
Начните с суммы, потеря которой ничего не изменит. Первый заход — это обучение, а не заработок. Небольшая сумма даст вам живой опыт того, как вы себя чувствуете при колебаниях, и обойдётся дешевле любого курса.
Частые вопросы
С какой суммы вообще имеет смысл начинать?
С той, потеря которой не изменит вашу жизнь. Для первого раза важнее не размер, а сам факт прохождения всего цикла: открыть счёт, разобраться в комиссиях, увидеть колебания и понять свою реакцию. Большая сумма на старте не ускоряет обучение, зато делает ошибки заметно дороже.
Обязательно ли собирать подушку до конца, прежде чем вкладывать?
Строгого правила нет, но логика простая: чем меньше запас, тем выше вероятность, что придётся выходить из вложений в неудачный момент. Разумный компромисс — сначала набрать запас хотя бы на несколько месяцев базовых расходов, и только потом направлять часть свободных денег дальше. Полностью пропускать этот шаг не стоит.
Что делать, если ответы на вопросы показывают, что вкладывать рано?
Считать это хорошим результатом, а не поражением. Год, потраченный на закрытие дорогого долга и сбор подушки, обычно даёт больше, чем год неподготовленных вложений. Тема никуда не денется, а стартовая позиция станет заметно прочнее. Параллельно можно спокойно разбираться в теории — это ничего не стоит.
Знакомый предлагает вложиться в его дело под хороший процент. Как это проверить?
Теми же шестью вопросами, только строже. Попросите объяснить, откуда берётся доход и что произойдёт при неудаче; спросите про документы, а не про обещания; выясните, как вы выйдете из этой истории и что будет с деньгами при ссоре или болезни. Дружеские отношения не заменяют договор, и именно на этом чаще всего теряют деньги.
Итог
Первая инвестиция — это в первую очередь проверка подготовки, а не выбор инструмента. Если у вас есть подушка, нет дорогих долгов, назван срок, продуман сценарий просадки, вы можете объяснить механику вложения и знаете цену входа и выхода — конкретный инструмент почти не имеет значения, вы справитесь с любым разумным.
Если хотя бы на один из шести вопросов ответ отрицательный, самое полезное решение — отложить старт и закрыть этот пункт. Это выглядит скучно и не похоже на финансовый успех, но именно так выглядит подготовка, после которой деньги перестают исчезать по неочевидным причинам.
Комментарии
0Будьте первым, кто ответит автору.