Лучшие способы разобраться с долгами
Шесть шагов на случай, когда долги уже есть и непонятно, с какой стороны к ним подойти. Это не про волшебное списание и не про схемы — про порядок действий, который возвращает ситуацию под контроль.
С чего начинается выход
Долг тяжело не только деньгами. Гораздо тяжелее ощущение, что вы не понимаете масштаб: сколько всего, кому, что будет дальше, откуда придёт следующее письмо. Из этого состояния люди чаще всего делают две вещи, которые всё ухудшают, — берут новый заём, чтобы закрыть старый, и перестают отвечать на звонки. Обе кажутся облегчением, но обе увеличивают и сумму, и срок.
Сразу проговорим главное. Долг не исчезает сам, и никто не может пообещать вам его списание — ни платная контора из рекламы, ни статья в интернете. Всё, что можно сделать законно, делается двумя путями: договорённостью напрямую с кредитором и, если ситуация сложная или спорная, с помощью юриста. Любое предложение «избавить от долгов» за предоплату стоит воспринимать как повод насторожиться, а не как выход.
Второе, что стоит понять с самого начала: условия по вашим договорам индивидуальны. Порядок начисления, сроки, возможность отсрочки, последствия просрочки — всё это написано в конкретных бумагах, которые вы подписывали. Общие правила из интернета вам не помогут, а иногда навредят: то, что верно для одного вида обязательств, может быть неверно для другого.
Ниже — порядок действий. Он идёт от самого простого и безопасного к тому, где уже нужен специалист. Проходить его лучше подряд, не перепрыгивая: каждый следующий шаг опирается на предыдущий.
Топ 6 способов разобраться с долгами
Собрать полную картину
пока нет списка, любые решения принимаются вслепую
Первое действие — не платить и не звонить, а составить список. Кому вы должны, по какому договору, какая сумма, какой платёж и когда, есть ли просрочка и с какого момента. Сюда входит всё: кредиты, карты, рассрочки, займы, долги по коммунальным платежам, налогам, штрафам, деньги, взятые у родственников.
К каждому пункту нужен документ. Договор, график платежей, выписка, квитанции. Если бумаг на руках нет, их можно запросить у кредитора — это ваше обычное право, и отказать в предоставлении информации по вашему же договору не должны. Заодно так проверяется, что сумма, которую вам называют, соответствует документам.
Список почти всегда даёт две новости. Плохая — общая сумма обычно больше, чем человек держал в голове. Хорошая — вместе с масштабом появляется определённость, а с ней возможность что-то планировать. Пока картины нет, любое действие оказывается случайным.
- Убирает главное — неопределённость и страх перед неизвестным
- Позволяет проверить, совпадают ли требования с документами
- Делается за один-два вечера и без чьей-либо помощи
- Итоговая сумма обычно оказывается неприятным сюрпризом
- Часть документов приходится запрашивать и ждать
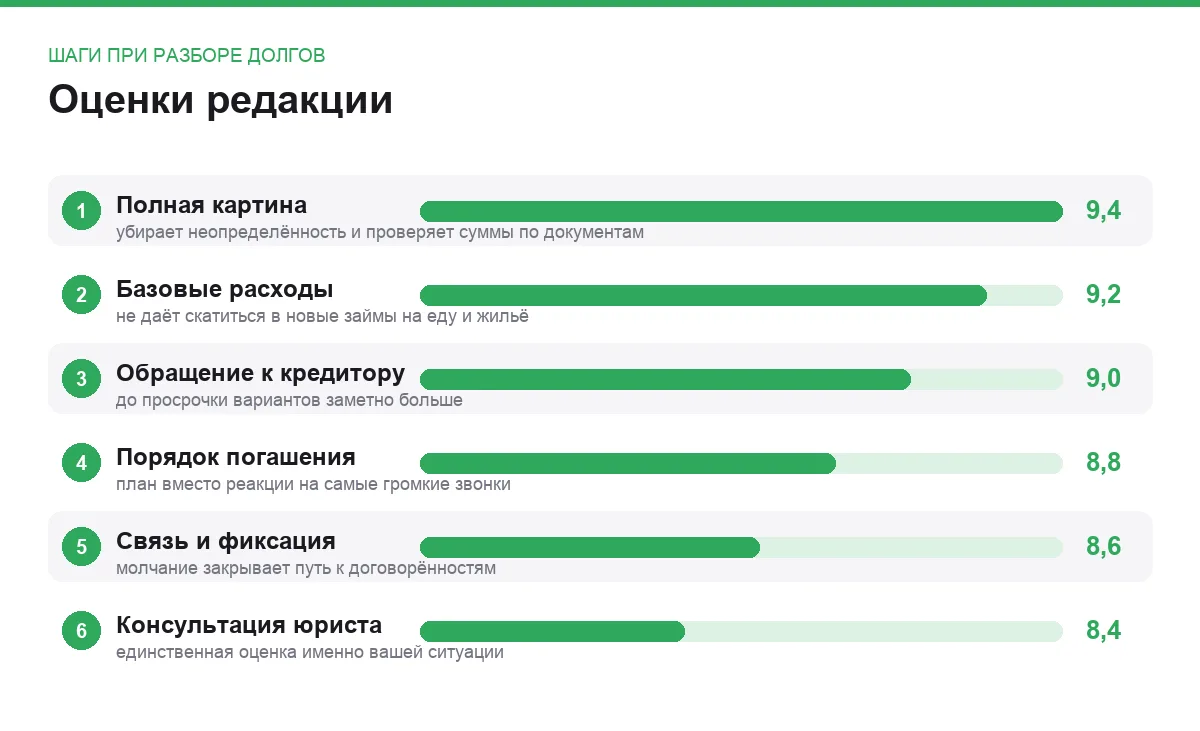
один-два вечера · оценка 9,4
Сначала базовые расходы, потом долги
гасить долг ценой жилья и еды — путь по кругу
Второй шаг — посчитать, сколько денег вам нужно на то, без чего не обойтись: жильё, коммунальные, еда, лекарства, транспорт до работы, самое необходимое для детей. Эта часть защищается в первую очередь. Если отдавать на долги всё подряд, через месяц придётся снова занимать на еду, и круг замкнётся.
Дальше считается реальный свободный остаток. Именно он и есть ваш ресурс для погашения — не желаемая сумма, а фактическая. Реалистичный небольшой платёж, который вы выдержите каждый месяц, полезнее большого обещания, которое сорвётся на второй раз и добавит просрочку.
На этом же шаге стоит посмотреть, что можно освободить: приостановленные подписки, лишние услуги, отложенные необязательные траты. Это не решает проблему целиком, но увеличивает остаток и делает план выполнимым. Про то, где обычно теряются деньги, есть отдельный разбор — частые ошибки в личном бюджете.
- Не даёт скатиться в новые займы на текущие нужды
- Даёт честную цифру, на которую можно опираться в разговоре
- Освобождает часть денег без изменения дохода
- Свободный остаток нередко оказывается очень маленьким
- Требует дисциплины: расходы легко возвращаются на прежний уровень
расчёт остатка · оценка 9,2
Идти к кредитору первым и письменно
до просрочки разговаривать легче, чем после
Если вы понимаете, что платёж не потянете, обращаться к кредитору нужно заранее, а не после того, как просрочка уже случилась. У банков и других кредиторов существуют процедуры для таких ситуаций: изменение графика, отсрочка, реструктуризация. Право на них не безусловное, а условия зависят от кредитора, вида обязательства и вашей ситуации — узнать их можно только по своему договору и в своём банке.
Обращение должно быть письменным. Заявление через официальный канал — отделение, личный кабинет, почта — с подтверждением того, что оно принято. Устные договорённости по телефону не существуют для последующих разбирательств, даже если сотрудник искренне хотел помочь. К заявлению прикладываются документы, подтверждающие изменение обстоятельств.
Отдельно про то, чего делать не стоит: закрывать один долг новым займом на худших условиях. Иногда объединение обязательств действительно помогает, но это решение принимается по цифрам конкретных договоров, а не по рекламе. И почти никогда не помогает кредитная карта — про её типичные ловушки есть отдельный разбор ошибок.
- У кредитора есть готовые процедуры, и он заинтересован в возврате
- Письменное обращение фиксирует вашу добросовестность
- Обращение до просрочки даёт заметно больше вариантов
- Согласия могут не дать — это право кредитора, а не обязанность
- Рассмотрение занимает время, а платежи идут своим чередом
письменное заявление · оценка 9,0
Понятный порядок погашения
один план вместо метаний между требованиями
Когда долгов несколько, деньги обычно уходят туда, откуда громче звонят. Это худший из возможных подходов: платит внимание, а не расчёт. Нужен письменный план — какой долг гасится в первую очередь, какой обслуживается минимальным платежом, и почему именно так.
Порядок зависит от ваших договоров. Где-то разумнее сначала закрыть то, что обходится дороже всего в обслуживании, где-то — то, где последствия просрочки тяжелее, а где-то — самое маленькое обязательство, чтобы уменьшить число фронтов. Универсального ответа нет, и именно этот вопрос стоит вынести на консультацию, имея на руках список из первого шага.
Что важно в любом варианте: минимальные обязательные платежи вносятся по всем обязательствам, а свободный остаток целиком направляется на одно выбранное. Распределять понемногу на всё — самый медленный путь, при котором ни один долг не закрывается заметно.
- Заменяет реакцию на звонки понятной последовательностью
- Виден прогресс: обязательства закрываются по одному
- План легко показать кредитору как подтверждение намерений
- Требует понимания условий каждого договора
- При небольшом остатке движение идёт медленно и демотивирует
письменный план · оценка 8,8
Не пропадать и всё фиксировать
молчание работает против вас
Соблазн не брать трубку понятен, но он вредит. Во-первых, отсутствие связи выглядит как уклонение и закрывает путь к договорённостям. Во-вторых, вы перестаёте узнавать о том, что происходит: о переуступке долга другому взыскателю, о поданном иске, о судебном заседании, на котором можно было заявить свою позицию. Пропущенное заседание почти всегда хуже, чем неприятный разговор.
Правильный формат — общаться, но письменно. Просите присылать требования в письменном виде и сами отвечайте письменно, сохраняя копии. Ведите короткий журнал: дата, кто звонил, что требовали, что вы ответили. Этот журнал пригодится и при разговоре с кредитором, и юристу.
Отдельно стоит знать, что действия по взысканию ограничены законом: есть правила о том, как, когда и в каком объёме с вами могут связываться, и есть органы, куда можно пожаловаться на нарушения. Конкретные границы лучше уточнять на консультации применительно к вашей ситуации — угрозы, давление на родственников и визиты без предупреждения нормой не являются.
- Сохраняет возможность договориться и не пропустить суд
- Письменные следы защищают вас лучше любых слов
- Журнал общения пригодится и юристу, и при жалобе
- Разговоры выматывают, и держаться формата тяжело
- Вести записи приходится регулярно, а не задним числом
журнал общения · оценка 8,6
Консультация юриста, в том числе бесплатная
там, где заканчиваются самостоятельные шаги
Есть ситуации, где разбираться самому не стоит: сумма требования не совпадает с вашими расчётами, дело дошло до суда, появились требования от нового взыскателя, речь идёт об имуществе, о поручительстве или о совместных обязательствах супругов. Здесь нужна оценка специалиста по вашим документам, а не общие советы.
Бесплатная юридическая помощь в стране существует. Право на неё для определённых категорий граждан предусмотрено законом, а консультации по правовым вопросам дают государственные и муниципальные службы. Чтобы узнать, куда обратиться именно вам, проще всего спросить в местной администрации или посмотреть на официальном портале государственных услуг вашего региона — там указаны действующие адреса и условия.
При выборе платного юриста ориентируйтесь на конкретику: он должен разбирать ваши документы и объяснять варианты с их последствиями, а не обещать результат. Обещание «спишем долги» и требование крупной предоплаты до изучения бумаг — достаточная причина не связываться. Никакой законный способ не гарантирует освобождения от обязательств заранее.
- Единственный способ получить оценку именно вашей ситуации
- Бесплатные консультации в государственных службах существуют
- Помогает выбрать порядок действий там, где цена ошибки высока
- Запись на бесплатную консультацию требует времени и документов
- На рынке много контор, обещающих результат, который никто не гарантирует
консультация по документам · оценка 8,4
Сравнение по главному
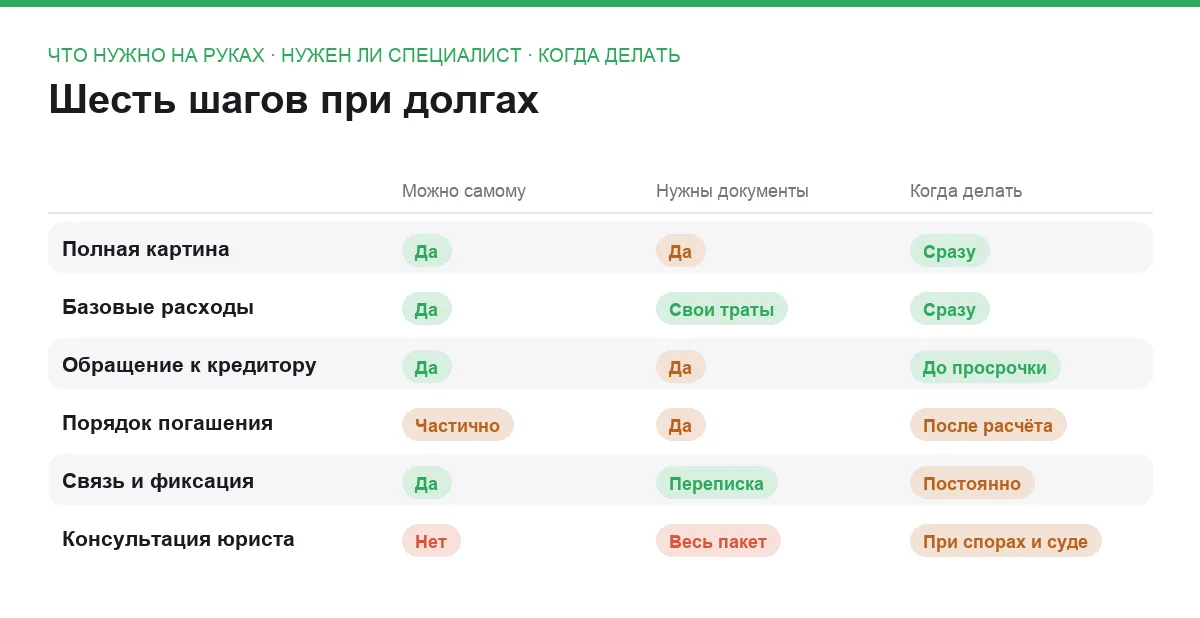
| Шаг | Что даёт | Что нужно на руках |
|---|---|---|
| Полная картина | Определённость и проверяемые суммы | Договоры, графики, выписки |
| Базовые расходы | Реальный свободный остаток | Свои траты за пару месяцев |
| Обращение к кредитору | Шанс изменить график | Заявление и подтверждающие документы |
| Порядок погашения | План вместо реакции на звонки | Условия каждого договора |
| Связь и фиксация | Возможность договориться и не пропустить суд | Журнал общения и переписка |
| Консультация юриста | Оценку именно вашей ситуации | Весь собранный пакет документов |
Порядок первых двух недель
Соберите документы в одну папку. Бумажную и электронную. Договоры, графики, выписки, все требования и письма. Это основа всего дальнейшего: без документов ни разговор с кредитором, ни консультация юриста не будут содержательными.
Составьте таблицу долгов. Кредитор, договор, сумма, платёж, дата, есть ли просрочка. Одна страница, которую можно показать кому угодно. Она же покажет, где суммы расходятся с тем, что вам называют по телефону.
Посчитайте обязательные расходы и свободный остаток. Честно, по своим тратам за прошедшие месяцы. Именно эта цифра будет фигурировать в разговоре с кредитором, и завышать её не нужно: невыполненное обещание хуже скромного, но выполненного.
Напишите кредитору, если платёж под угрозой. Официально, через отделение или личный кабинет, с сохранением подтверждения. Заранее, а не после просрочки — на этом этапе вариантов заметно больше.
Запишитесь на консультацию. Даже если ситуация кажется простой. Уточните в местной администрации или на региональном портале государственных услуг, где в вашем случае можно получить бесплатную юридическую помощь и какие документы для этого нужны.
Частые вопросы
Правда ли, что долг можно списать?
Законные механизмы, при которых обязательства прекращаются, существуют, но у каждого свои условия, последствия и ограничения, и подходят они далеко не всем. Главное — заранее этого никто гарантировать не может, а тот, кто гарантирует в рекламе, обычно продаёт услугу, а не результат. Разбираться, применимо ли что-то к вашей ситуации, нужно с юристом и по вашим документам.
Стоит ли брать новый кредит, чтобы закрыть старые?
Иногда объединение обязательств действительно улучшает положение, но решать это можно только сравнив условия конкретных договоров — итоговую переплату, срок, комиссии и последствия просрочки. Опасен другой вариант, самый распространённый: занять быстро и дорого, чтобы закрыть ближайший платёж. Так сумма растёт, а времени становится меньше. Если новый заём рассматривается всерьёз, покажите оба договора специалисту до подписания.
Что делать, если требуют сумму, которая не совпадает с моими расчётами?
Запросить письменный расчёт задолженности у кредитора — с разбивкой по составляющим. Сравнить его со своим договором, графиком и историей платежей. Если расхождение осталось, это ровно тот случай, когда нужна консультация юриста: спор о размере требования решается документами, а не телефонным разговором. Платить сумму, которую вы не понимаете, не стоит — как и игнорировать требование.
Как быть, если дело передали в суд?
Не игнорировать. Получите документы, узнайте дату заседания и обязательно обратитесь за консультацией — на этом этапе у вас есть возможность заявить свою позицию, представить документы и обсудить условия. Неявка обычно не улучшает положение, а лишает возможности что-то объяснить. Если денег на юриста нет, спросите о бесплатной юридической помощи в местной администрации или на региональном портале государственных услуг.
Итог
Самое полезное, что можно сделать в первые дни, — собрать документы и составить таблицу долгов, а затем честно посчитать свободный остаток после обязательных расходов. Эти два шага не уменьшают сумму, но убирают неопределённость и дают то, с чем можно идти к кредитору и к юристу.
Дальше действуют три правила: обращаться к кредитору письменно и заранее, держать один понятный план погашения вместо реакции на звонки и не пропадать, фиксируя всё общение. А в сложных или спорных случаях — консультация специалиста, в том числе бесплатная, о доступности которой стоит спросить в местной администрации. Быстрых решений здесь не бывает, зато последовательные работают.
Комментарии
0Будьте первым, кто ответит автору.