Топ 6 способов начать копить, когда не получается
Шесть способов сдвинуться с места, если откладывать никак не выходит. Речь не о доходности и не о том, куда вложить, — только о том, как сделать первый перевод и не бросить через месяц.
Почему обычно не получается
Самая частая схема выглядит так: человек решает откладывать то, что останется в конце месяца. В конце месяца не остаётся ничего — и это не случайность, а правило. Траты растягиваются ровно на ту сумму, которая лежит на карте, независимо от того, большая она или маленькая. Остаток не появляется сам, его нужно вынуть заранее.
Вторая причина — размер. Человек назначает себе сумму, которая выглядит достойно, но по факту невыносима: после такого перевода приходится к концу месяца снимать деньги обратно. Пара таких кругов, и накопления записываются в разряд «у меня это не работает», хотя не работал только размер.
Третья — деньги лежат там же, где тратятся. Если накопления видны в приложении рядом с обычным балансом и переводятся в один клик, они рано или поздно уйдут на что-то срочное. Не потому, что не хватает силы воли, а потому, что никакой границы между «на жизнь» и «отложено» физически нет.
И четвёртая — накопления без цели выглядят как деньги, которые просто лежат без дела. У любой суммы, которая лежит без причины, быстро находится причина потратиться. Ниже — шесть способов, которые чинят именно эти четыре поломки. Их не нужно применять все сразу: первые два дают больше половины результата.
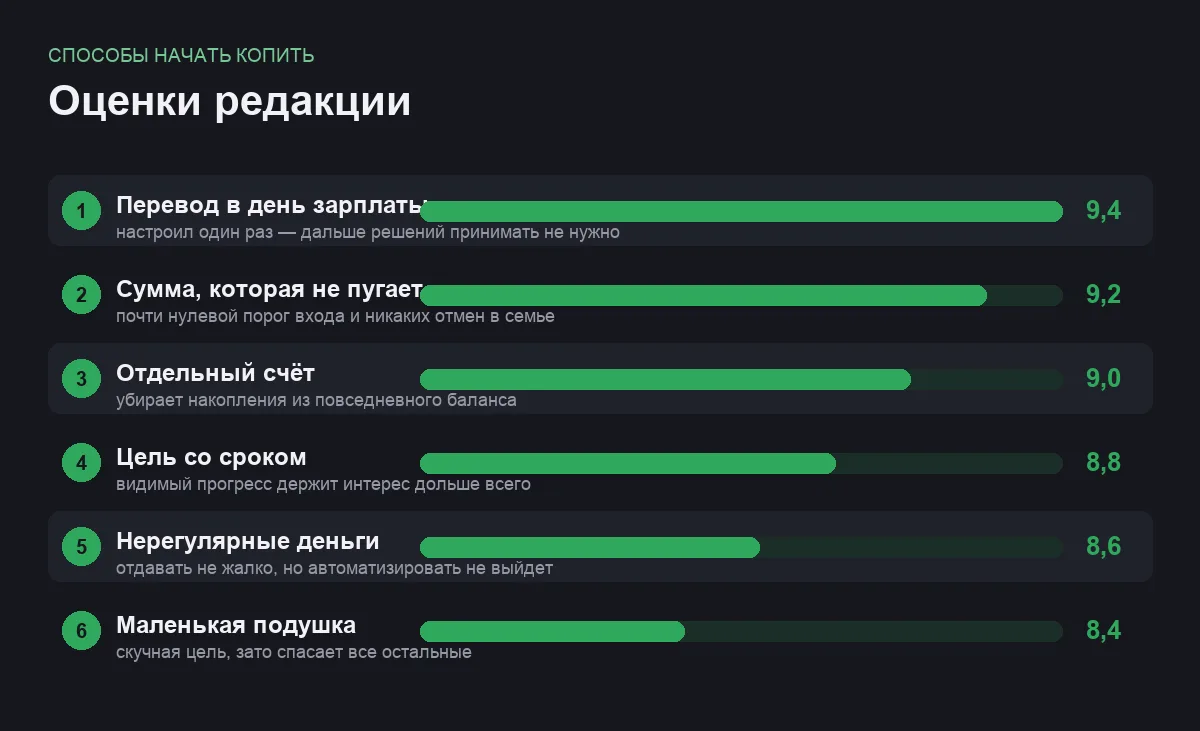
Топ 6 способов начать копить
Перевод в день зарплаты
откладывать первым делом, а не тем, что осталось
Единственный способ, который работает почти у всех: деньги уходят на накопления в тот же день, когда приходят, до всех остальных расходов. Дальше месяц живётся на остаток, и он вполне живётся — просто потому, что другого варианта нет. Обратная схема, где сначала месяц, а потом накопления, не срабатывает никогда.
Лучше всего это делать автоматически. Почти в любом банковском приложении есть автоперевод по расписанию — настраивается один раз и дальше не требует решений. Решение, принятое один раз в спокойный момент, гораздо надёжнее решения, которое нужно принимать каждый месяц заново, обычно в момент усталости.
Если зарплата приходит частями или доход нерегулярный, привяжите перевод не к дате, а к событию: пришли деньги — сразу отправили долю. Долю проще выдержать, чем фиксированную сумму: в скудный месяц уйдёт меньше, в удачный больше, но уйдёт всегда.
- Настраивается один раз и дальше работает без вашего участия
- Убирает главный сбой — «отложу, если останется»
- Одинаково подходит и для зарплаты, и для нерегулярного дохода
- При задержке дохода автоперевод может уйти в минус по счёту
- Первый месяц ощущается неприятно: остаток заметно меньше привычного
разовая настройка · оценка 9,4
Сумма, которая не пугает
сначала привычка, потом размер
Главная ошибка старта — взять сумму «как надо», а не «как выдержу». Правильный размер первого взноса определяется одним вопросом: если отложить столько, придётся ли что-то отменять? Если да — сумма слишком большая. Начать стоит с такой доли, которая пропадает с карты незаметно, даже если она выглядит смешно.
Смысл первых месяцев не в деньгах. Он в том, чтобы завести привычку и ни разу не снять обратно. Ни одного отката — вот единственный показатель успеха на старте. Накопленная сумма на этом этапе роли не играет, зато уверенность «я так умею» появляется именно здесь.
Увеличивать взнос лучше в момент, когда доход растёт, а траты ещё не успели подтянуться следом: прибавка, новая работа, конец выплат по крупной покупке. В такие моменты новая сумма не ощущается потерей, потому что вы к ней ещё не привыкли.
- Почти нулевой порог входа — начать можно в тот же день
- Не приходится ничего отменять и объясняться перед семьёй
- Проще нарастить позже, чем восстановить после срыва
- Первые месяцы сумма выглядит несерьёзно и легко бросается
- Есть риск застрять на стартовом размере на годы
старт без боли · оценка 9,2
Отдельный счёт, до которого трудно дотянуться
граница между «на жизнь» и «отложено»
Пока накопления лежат на той же карте, что и повседневные деньги, они технически потрачены — просто ещё не оформлено. Нужен отдельный счёт или вклад, желательно без привязанной карты, чтобы снять деньги можно было только осознанным действием в приложении, а не касанием терминала.
Полезно добавить лёгкое трение. Вклад с условиями, накопительный счёт, отдельное приложение, куда вы редко заходите, — любое препятствие, которое отделяет решение «потратить» от самого траты хотя бы минутой. Этой минуты обычно достаточно, чтобы половина спонтанных снятий не случилась.
Про условия: ставка, минимальная сумма, правила начисления и возможность снять досрочно у каждого банка свои и меняются. Смотреть нужно не рекламный баннер, а конкретные условия конкретного продукта на момент открытия — и обязательно то, что происходит при досрочном снятии.
- Накопления перестают быть частью повседневного баланса
- Спонтанные траты из этих денег почти исчезают
- Проще увидеть реальную картину: сколько на жизнь, сколько отложено
- Условия и ограничения у каждого банка свои, нужно читать договор
- Слишком сильное трение мешает, когда деньги действительно нужны срочно
одна вечерняя настройка · оценка 9,0
Цель с названием и сроком
деньги «на что-то» тратятся, деньги «на поездку» — нет
Абстрактные накопления проигрывают любой конкретной хотелке, потому что у хотелки есть образ, а у накоплений — нет. Как только сумма получает имя и дату — «на летнюю поездку», «на замену ноутбука к осени», — она перестаёт быть свободными деньгами и начинает конкурировать на равных.
Цель полезно разложить на шаги. Разделите нужную сумму на число месяцев до срока — получится ежемесячный взнос. Если он выходит неподъёмным, у вас три честных варианта: сдвинуть срок, уменьшить цель или признать, что она пока не ваша. Все три лучше, чем копить наугад и бросить.
Хорошо работают две-три цели одновременно, но не десять. Когда целей много, взнос по каждой становится символическим, и ни одна не приближается заметно. Если целей действительно много, стоит сначала навести порядок в тратах — здесь помогают приложения для контроля трат, которые показывают, куда уходит месяц.
- Накопления перестают проигрывать спонтанным покупкам
- Виден прогресс, а это главное топливо на длинной дистанции
- Сразу понятно, реалистична цель или нет
- Слишком далёкая цель перестаёт мотивировать через пару месяцев
- Легко расплодить цели и размазать взнос до незаметного
цель на бумаге · оценка 8,8
Нерегулярные деньги
премии, возвраты, кэшбэк и всё, чего не было в плане
В течение года через руки проходят суммы, которых не было в бюджете: премия, возврат за отменённый заказ, продажа старой техники, начисленный кэшбэк, деньги от отменённой подписки. Их объединяет одно — вы уже привыкли жить без них, поэтому отправить их на накопления почти не больно.
Правило простое: не задерживать. Незапланированные деньги нужно переводить в тот же день, пока они не растворились в обычном балансе. Через неделю они уже неотличимы от остальных денег, и отложить их будет ровно так же тяжело, как любую другую сумму.
Сюда же относятся «освободившиеся» платежи: закончилась рассрочка, отменили лишнюю подписку, перестали платить за курс. Привычка к этой трате уже есть, а самой траты больше нет — идеальный момент, чтобы направить сумму на накопления и не заметить разницы.
- Отдавать почти не жалко — эти деньги не были в планах
- Даёт заметные скачки, которые поддерживают интерес
- Хорошо сочетается с любым другим способом из списка
- Требует решения каждый раз, автоматизировать не выйдет
- Сам по себе непредсказуем: месяцами может не быть ничего
разовые переводы · оценка 8,6
Маленькая подушка вперёд всех целей
чтобы первая поломка не обнулила накопления
Классический сценарий срыва: человек копит на что-то большое, а потом ломается холодильник или приходит счёт от стоматолога — и накопления уходят целиком. Формально деньги сработали, а ощущение остаётся такое, будто год прошёл впустую, и второй раз начинать уже не хочется.
Поэтому первая цель — не поездка и не техника. Первая цель — небольшая сумма на бытовые неприятности, которая лежит отдельно и тратится именно на них. Её размер лучше определять не в абстрактных месяцах дохода, а по своей жизни: во сколько обычно обходится самая частая внезапная трата у вас.
Когда такая подушка есть, всё остальное становится устойчивее: поломка перестаёт быть катастрофой, кредитная карта не достаётся из ящика, а долгие цели наконец доживают до конца. Про то, чем чревато затыкать такие дыры кредиткой, есть отдельный разбор — частые ошибки при пользовании кредитной картой.
- Защищает все остальные накопления от бытовых неожиданностей
- Заметно снижает соблазн решать проблемы кредиткой
- Достигается быстрее большой цели, а значит, поддерживает мотивацию
- Скучная цель: копить на «вдруг что» психологически тяжелее
- Легко начать растаскивать её на мелочи, если не задать чёткие правила
первая цель · оценка 8,4
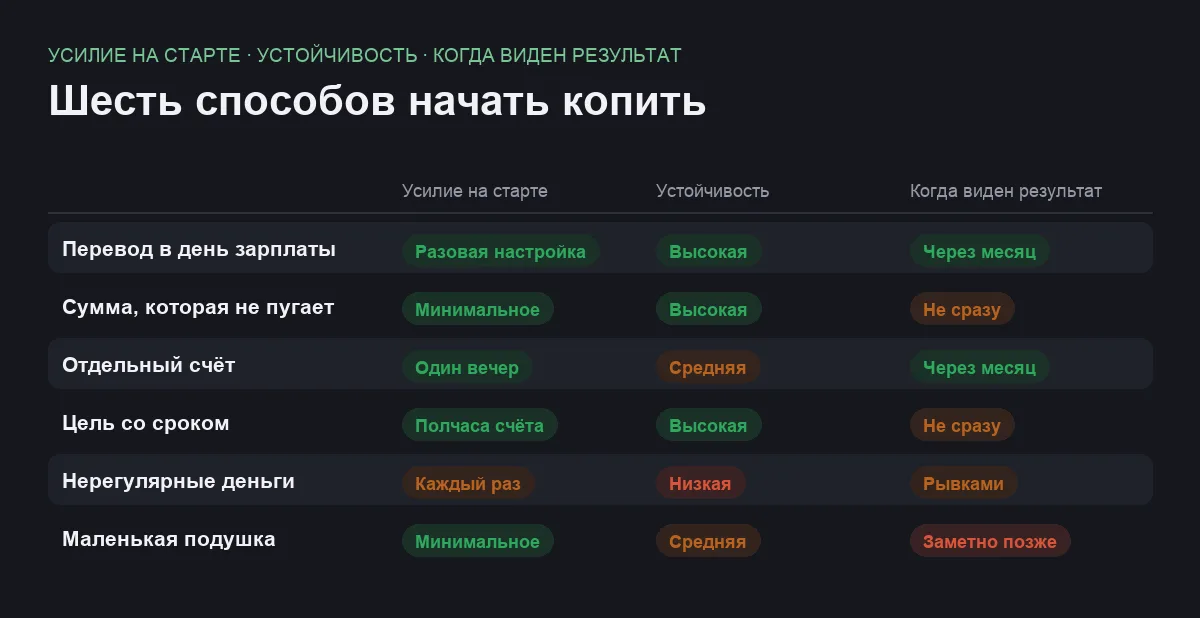
Сравнение по главному
| Способ | Что требуется от вас | Где ломается |
|---|---|---|
| Перевод в день зарплаты | Настроить автоперевод один раз | Задержка дохода, минус по счёту |
| Сумма, которая не пугает | Честно оценить, что выдержите | Можно застрять на стартовом размере |
| Отдельный счёт | Открыть счёт и убрать карту | Условия и досрочное снятие |
| Цель со сроком | Посчитать взнос до даты | Слишком далёкая или размытая цель |
| Нерегулярные деньги | Переводить в тот же день | Приходят непредсказуемо |
| Маленькая подушка | Определить сумму по своей жизни | Растаскивается на мелочи |
С чего начать на этой неделе
Сначала цифра, потом всё остальное. Посмотрите выписку за два-три прошедших месяца и найдите сумму, которая уходила бы незаметно. Это и есть ваш стартовый взнос — не тот, который кажется приличным, а тот, после которого ничего не придётся отменять.
Настройте автоперевод на дату дохода. Один раз, в спокойный момент, на отдельный счёт без привязанной карты. Дальше решение принимать не придётся, а это и есть главная ценность: срывы случаются не от жадности, а от усталости в конце месяца.
Первую цель назначьте скучной. Небольшая сумма на бытовые неприятности, отдельно от всего. Пока её нет, любая крупная цель держится на честном слове и заканчивается на первой поломке.
Заведите одно правило для непредвиденных денег. Премия, возврат, продажа старых вещей — переводятся в тот же день, без обсуждения. Правило, принятое заранее, экономит силы: вам не придётся каждый раз решать заново.
Проверяйте раз в квартал, а не каждый день. Ежедневное разглядывание баланса накопления не ускоряет, зато отлично изматывает. Раз в квартал достаточно, чтобы поднять взнос, если стало легче, или снизить, если начали снимать обратно.
Частые вопросы
Сколько откладывать, если доход небольшой и всё уходит на обязательное?
Начинайте с суммы, которая не меняет ваш месяц, даже если она выглядит несерьёзно. На старте важна не сумма, а факт: перевод ушёл и не вернулся. Когда привычка держится несколько месяцев подряд, взнос можно поднимать — лучше всего в момент, когда доход вырос, а траты ещё не подтянулись следом.
Копить или сначала закрыть долги?
Обычно разумно делать и то и другое, но с разными приоритетами: основные силы — на долги, небольшой поток — на подушку, чтобы очередная поломка не отправила вас за новым займом. Порядок зависит от условий ваших договоров, и разбираться в нём стоит с конкретными бумагами на руках, а не по общим правилам из интернета.
Где держать накопления, чтобы они не обесценивались?
Это вопрос, на который нельзя ответить одинаково для всех, и советовать конкретные инструменты мы не станем. Что можно сказать точно: у денег, отложенных на близкие цели и на неприятности, главный критерий — доступность, а не доходность. Условия по вкладам и счетам различаются от банка к банку и меняются, поэтому смотреть нужно действующий договор, а не рекламу.
Что делать, если сорвался и снял всё обратно?
Не начинать заново с той же суммы — она и привела к срыву. Уменьшите взнос так, чтобы он точно выдерживался, и восстановите автоперевод в тот же месяц, не откладывая до нового года или нового понедельника. Один срыв ничего не значит; значение имеет только то, сколько времени прошло до возвращения.
Итог
Если делать что-то одно, делайте перевод в день зарплаты на отдельный счёт — эти два способа вместе закрывают обе главные поломки: «отложу, если останется» и «лежит рядом, значит, потрачу». Размер взноса на старте вторичен, важнее, чтобы он ни разу не вернулся обратно.
Дальше добавляйте по одному: маленькая подушка на бытовые неприятности, затем конкретная цель со сроком, затем правило для непредвиденных денег. Такой порядок надёжнее любых схем с процентами и таблицами, потому что не требует от вас ежемесячных решений — а именно на них всё обычно и заканчивается.
Комментарии
0Будьте первым, кто ответит автору.