Куда вложить первые 100 тысяч рублей
Первая сотня тысяч решает не задачу «заработать», а задачу «не потерять и разобраться». Шесть вариантов, куда её обычно направляют, — от подушки безопасности до первой долевой части, с честным разбором того, чем каждый неудобен.
Почему на этой сумме доходность — не главное
Со ста тысячами происходит обидная арифметика: любой процент от небольшой суммы даёт небольшой результат. Разница между удачным и неудачным выбором инструмента здесь измеряется деньгами, которых не хватит на серьёзную покупку, — а вот разница между «есть запас на чёрный день» и «запаса нет» меняет жизнь заметно. Поэтому на старте выигрывает не тот, кто нашёл лучший инструмент, а тот, кто выстроил порядок.
Второй момент — это учебные деньги. Первая сумма нужна ещё и для того, чтобы понять про себя простую вещь: как вы реагируете, когда цифра на счёте уменьшается. Пока рынок растёт, все спокойны; настоящий характер человек узнаёт на просадке. Выяснять это лучше на сумме, потеря части которой ничего не сломает, чем позже на деньгах от проданной квартиры.
И третье: маленькие суммы — любимая мишень для тех, кто торгует обещаниями. Именно новичкам предлагают «разгон депозита», сигналы, обучение торговле, стратегии с гарантированным процентом и клубы с чужим успехом на скриншотах. Про то, как устроены такие предложения, есть отдельный разбор — признаки финансового мошенничества.
Это информационный материал, а не индивидуальная инвестиционная рекомендация. Мы объясняем устройство инструментов и не советуем покупать конкретные бумаги, фонды или валюты. Любые вложения могут закончиться потерей части денег или всей суммы, никакой доход не гарантирован, а ставки, комиссии и налоговые правила меняются — проверяйте их на сегодня. Если решение кажется вам сложным или сумма для вас значимая, обсудите его с лицензированным специалистом.
Шесть вариантов для первой сотни тысяч
Подушка безопасности на накопительном счёте
деньги, до которых можно дотянуться сегодня, без потерь и объяснений
Самый скучный пункт и одновременно самый важный. Подушка — это сумма на несколько месяцев обычных расходов, лежащая там, откуда её забирают в тот же день: накопительный счёт, дебетовая карта с процентом на остаток, вклад с возможностью снятия. Задача у неё одна — чтобы поломка, лечение или пауза без работы не превращались в кредит и не заставляли продавать что-то в неподходящий момент.
Пока подушки нет, всё остальное работает против вас. Любые вложения предполагают, что деньги можно не трогать. Без запаса первая же неприятность вынуждает достать их именно тогда, когда актив просел, — и убыток становится настоящим. Это самая частая причина, по которой у начинающих первый опыт заканчивается плохо, и связана она не с выбором инструмента, а с его отсутствием.
Минусы у подушки тоже есть. Ставка по счетам с быстрым доступом обычно ниже, чем по срочным вкладам, и может меняться в любой момент; инфляция такие деньги подъедает. Это осознанная плата за доступность, а не недоработка. Держать в подушке больше нужного тоже не стоит — но пока её нет вовсе, вопрос «куда вложить» преждевременный. Если откладывать пока не получается, помогут разобраться привычки, которые помогают копить.
- Деньги доступны в тот же день и без потери процентов
- Снимает необходимость продавать активы в плохой момент
- Не требует ни брокера, ни изучения инструментов
- Ставка ниже, чем по срочным вкладам, и может меняться
- Инфляция постепенно уменьшает покупательную способность
- Ощущается как «деньги без дела» — и хочется их куда-то деть
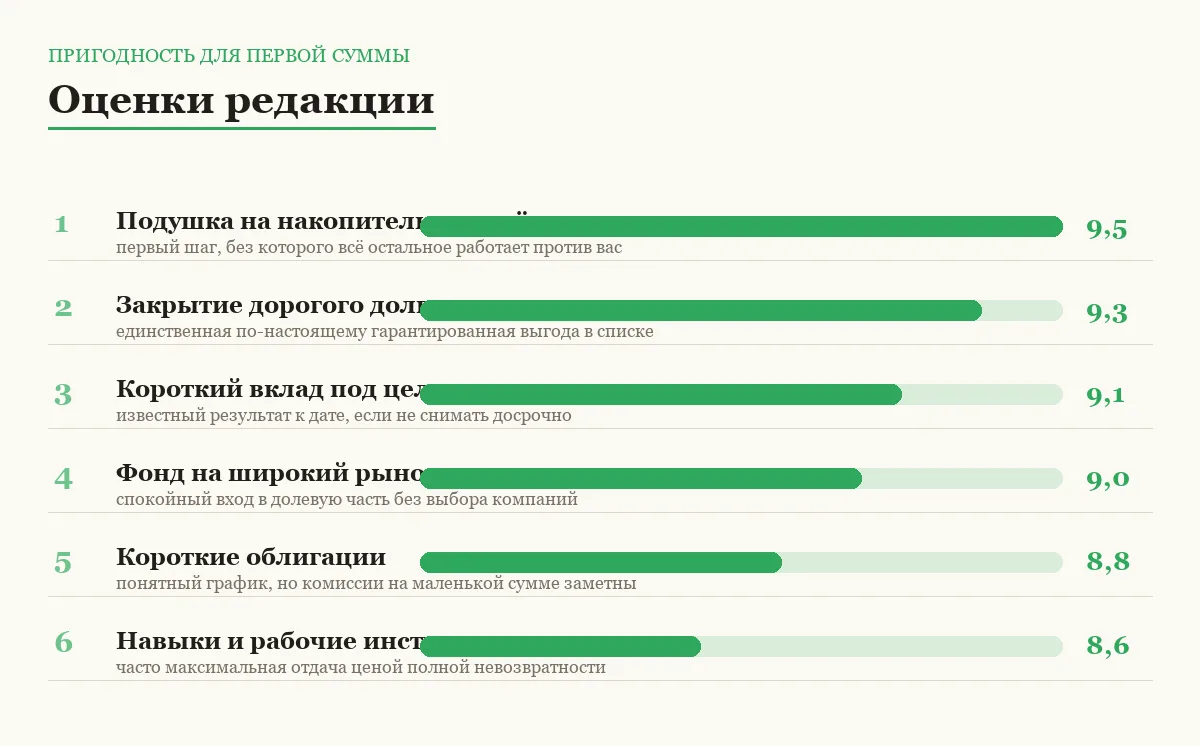
первый шаг для всех · оценка 9,5
Закрытие дорогого долга
не выглядит вложением, но по эффекту обгоняет большинство инструментов
Если есть кредит с высокой ставкой, долг по кредитной карте или рассрочка с комиссией, сотня тысяч почти наверняка полезнее там. Каждый рубль, снятый с дорогого долга, экономит проценты гарантированно — без рынка, без ожидания и без риска. Ни один инструмент из этой подборки не может пообещать такой определённости, потому что доходность вообще никто пообещать не может, а экономия на процентах считается заранее.
Начинайте с самого дорогого. Порядок погашения важнее скорости: сначала обязательства с самой высокой стоимостью обслуживания, потом остальные. Заодно проверьте условия — штрафы за досрочное погашение, порядок пересчёта, что именно закрывается платежом.
Не гасите долг подушкой. Типичная ошибка — отдать в кредит всё до копейки и остаться без запаса: при первой же неожиданной трате человек снова берёт в долг, часто под худший процент. Разумнее сначала собрать небольшой запас, а потом гасить, даже если по цифрам кажется, что выгоднее наоборот.
- Эффект точный и не зависит от рынка
- Уменьшает обязательный ежемесячный платёж
- Снимает психологическую нагрузку от долга
- Деньги уходят безвозвратно, актива не появляется
- Есть соблазн отдать всё и остаться без запаса
- У некоторых договоров досрочное погашение оформлено неудобно
лучшая гарантированная отдача · оценка 9,3
Короткий вклад под конкретную цель
когда деньги уже расписаны: обучение, техника, поездка, взнос
Если сотня отложена на понятную цель в обозримом будущем, срочный вклад делает ровно то, что нужно: фиксирует ставку, убирает деньги из-под руки и даёт заранее известный результат к дате. Здесь важна не доходность, а предсказуемость — вы точно знаете, сколько будет к нужному сроку, и не зависите от рыночных настроений.
Срок подбирают под цель, а не наоборот. Главная ошибка — положить деньги на срок длиннее, чем до цели, соблазнившись условиями. Досрочное снятие со срочного вклада обычно пересчитывает проценты по минимальной ставке, и накопленный доход почти исчезает. Второй нюанс — автопродление: условия при пролонгации бывают заметно хуже начальных, поэтому дату окончания стоит поставить в календарь.
- Результат к нужной дате известен заранее
- Деньги убраны из-под руки, тратить их сложнее
- Часть суммы защищена системой страхования вкладов
- Досрочное снятие обнуляет накопленные проценты
- Ставка может отставать от роста цен
- При автопродлении условия иногда ухудшаются молча
под понятную дату · оценка 9,1
Небольшая долевая часть через фонд на широкий рынок
первое знакомство с рынком без выбора отдельных компаний
Когда подушка есть и дорогих долгов нет, появляется смысл в долевой части. Фонд держит корзину бумаг по объявленному правилу, а вы покупаете долю всей корзины сразу — это самый простой способ не поставить небольшие деньги на одну компанию. Для новичка ценно ещё и то, что здесь нечего «угадывать»: не надо читать отчётности и ловить моменты.
Это деньги на много лет, а не на год. Долевые инструменты падают глубоко и восстанавливаются непредсказуемо долго. Если сумма может понадобиться в ближайшее время, она сюда не подходит — не из-за риска как абстракции, а потому что продавать придётся тогда, когда скажет жизнь. Первую сумму разумно делать такой, чтобы её просадка не влияла ни на что, кроме вашего настроения.
Смотрите на комиссию и на состав. Плата за управление берётся ежегодно и не зависит от результата, а за похожими названиями скрываются очень разные наборы активов. Ещё до покупки стоит понять, что внутри корзины и сколько стоит её держать. И заранее решить, что вы будете делать при падении: план, придуманный на спокойном рынке, работает лучше решений, принятых в панике.
- Одна операция даёт вложение сразу во множество бумаг
- Не требует анализа отдельных компаний
- Низкий порог входа: начать можно с небольшой части суммы
- Возможны глубокие и долгие просадки
- Комиссия удерживается каждый год, в том числе в убыточный
- Требует горизонта в несколько лет и терпения
учебная долевая часть · оценка 9,0
Короткие облигации надёжных заёмщиков
долговой инструмент с понятным сроком и заранее известным графиком
Облигация — оформленный заём: эмитент платит купон и возвращает номинал в конце срока. Для начинающего это шаг между вкладом и долевыми инструментами: колебания спокойнее, чем у акций, а график выплат известен заранее. Короткие выпуски удобнее длинных ещё и потому, что деньги освобождаются быстрее и меньше зависят от движения ставок.
Высокий купон — это цена риска, а не подарок. Чем щедрее обещанная доходность выпуска, тем сильнее рынок сомневается в заёмщике. Эмитент может не заплатить, и тогда теряется не доход, а вложенное. Начинающему проще всего запомнить простое правило: если ставка по бумаге заметно выше банковской, разница объясняется не удачей, а риском, и надо понимать каким.
Итог на руках не равен ставке в карточке. На результат влияют цена покупки, накопленный купонный доход, брокерские комиссии и налоги. Плюс процентный риск: при росте ставок цена ранее выпущенных бумаг падает, и продажа до погашения может оказаться убыточной. На маленькой сумме все эти детали относительно дороги — поэтому облигации обычно и не становятся первым инструментом.
- График выплат и дата погашения известны заранее
- Колеблются спокойнее долевых инструментов
- Короткие выпуски быстро освобождают деньги
- Эмитент может не расплатиться — теряется вложенное
- При росте ставок цена бумаги падает
- Комиссии и налоги на маленькой сумме заметно съедают итог
шаг после вклада · оценка 8,8
Вложение в собственные навыки и рабочие инструменты
то, что на маленькой сумме чаще всего даёт наибольший эффект
Курс по профессии, сертификация, язык, нормальный компьютер вместо тормозящего, инструмент для работы руками — на сотне тысяч это часто даёт больше, чем любая доходность. Причина арифметическая: процент считается от капитала, а прибавка к заработку — от вашего времени, и в начале пути второе весит существенно больше первого.
Обучение — тоже риск, просто другой. Курс может оказаться пустым, профессия — не подойти, оборудование — не окупиться. Деньги при этом не вернуть: в отличие от вклада, отсюда нельзя выйти. Снижают риск скучными способами — смотрят на программу, а не на обещания дохода, ищут отзывы вне площадки продавца, начинают с недорогой ступени и проверяют, идёт ли дело, прежде чем платить за длинную.
Отдельно: обучение торговле на бирже — не эта категория. Курсы, обещающие научить зарабатывать на рынке, продают не навык, а надежду, и обычно заканчиваются потерей и платы за обучение, и денег на счёте. Вложение в квалификацию — это то, за что вам платят другие люди, а не то, что обещает доход от самих денег.
- Влияет на доход напрямую и каждый месяц
- Результат не зависит от того, что происходит на рынках
- Не нужны ни брокер, ни знание инструментов
- Деньги обратно не забрать ни при каких условиях
- Окупаемость не гарантирована, курс может оказаться пустым
- Эффект виден не сразу, иногда через год и больше
высокая отдача, нулевая ликвидность · оценка 8,6
Сравнение по главному
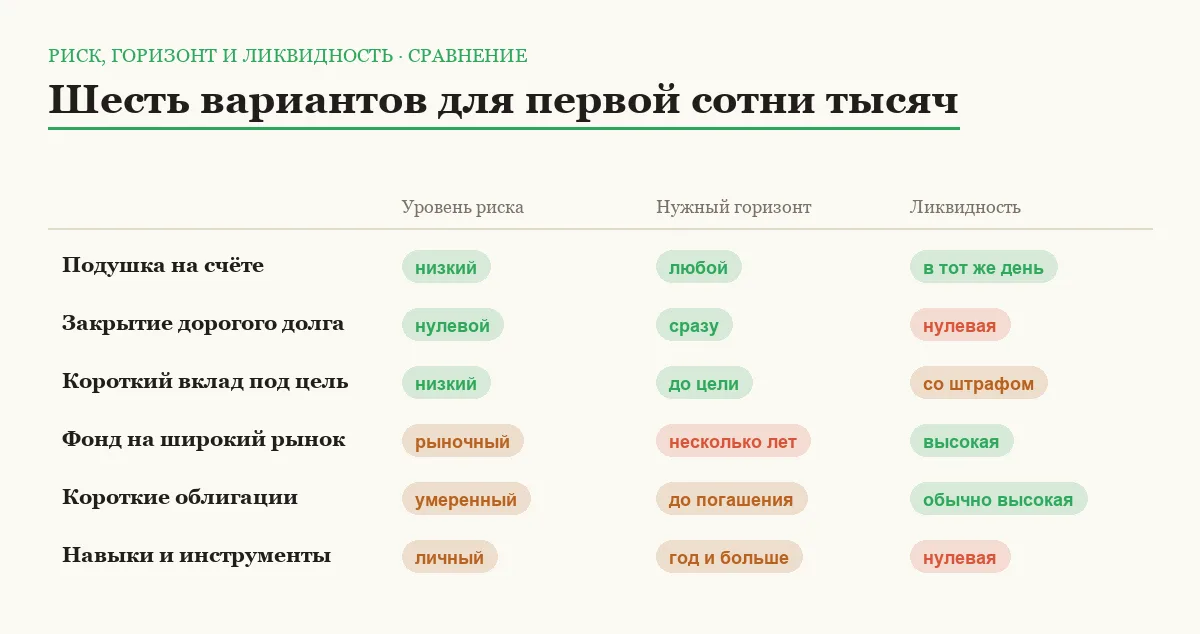
| Вариант | Что он на самом деле даёт | Главный риск |
|---|---|---|
| Подушка на накопительном счёте | Устойчивость к неожиданностям | Инфляция подъедает покупательную способность |
| Закрытие дорогого долга | Точную экономию на процентах | Остаться без запаса и снова занять |
| Короткий вклад под цель | Известный результат к дате | Досрочное снятие обнуляет проценты |
| Фонд на широкий рынок | Опыт и рост на длинном горизонте | Глубокие просадки и ежегодная комиссия |
| Короткие облигации | Предсказуемый график выплат | Дефолт эмитента, падение цены при росте ставок |
| Навыки и рабочие инструменты | Прибавку к доходу | Деньги не вернуть, окупаемость не гарантирована |
Риски и разумный порядок для первой суммы
У каждого варианта свой риск, и его стоит уметь назвать. Подушка и вклад отстают от роста цен, а срочный вклад ещё и штрафует за досрочное снятие. Облигации — неплатёж эмитента и падение цены при росте ставок. Фонды — глубокие просадки и годы ожидания. Погашение долга и обучение невозвратны: деньги оттуда не забрать. Если риск инструмента не проговаривается, инструмент не понят, и покупать его рано.
Сначала запас, потом долги, потом всё остальное. Эти три шага закрывают большую часть вопросов новичка и почти не требуют знаний. Пропуск любого из них ломает следующий: без запаса вложения приходится распродавать, а дорогой кредит съедает результат быстрее, чем тот появляется.
Не заводите на рынок деньги с датой. Всё, что понадобится в ближайшее время — на ремонт, обучение, поездку, взнос, — держат в спокойном и доступном виде. Это не осторожность, а совпадение инструмента со сроком. Крупные траты полезно планировать заранее — тогда они не выдёргивают деньги внезапно и не ломают всё остальное.
Начинать разумнее частями. Заводить всю сумму на рынок одним движением необязательно, и на старте это скорее вредно: регулярные небольшие пополнения снижают зависимость от одной даты и заодно формируют привычку, которая на длинной дистанции важнее выбора инструмента.
Считайте комиссии — на маленькой сумме они относительно велики. Плата за сделку, обслуживание счёта, комиссия фонда, налог с дохода. То, что на большом счёте выглядит мелочью, на ста тысячах может съесть заметную часть результата, поэтому тарифы читают до открытия счёта.
Отсекайте всё, что обещает быстрый и гарантированный доход. Плечо, сигналы, «разгон депозита», бинарные опционы, доверительное управление от частных лиц, инвестиции в чужой бизнес по переписке — это не более рискованные инструменты, а другая категория явлений. Для новичка с маленькой суммой они опасны вдвойне: потеря болезненна, а вернуть деньги, отданные добровольно, обычно невозможно.
Частые вопросы
Сто тысяч — это вообще мало для инвестиций?
Технически порог входа у большинства инструментов сегодня низкий, так что сумма достаточная. Вопрос в другом: доход от такой суммы будет небольшим в абсолютных цифрах, а вот навык и порядок в финансах, которые появятся, останутся с вами и на следующих суммах. Поэтому первую сотню разумнее рассматривать как учебную и защитную, а не как способ заметно улучшить своё финансовое положение.
Можно ли сразу купить акции, если хочется быстрее разобраться?
Купить можно, но у поштучного выбора компаний есть цена: это требует чтения отчётности, понимания отрасли и регулярного пересмотра решений. Без этой работы покупка отдельных бумаг превращается в угадывание, а на маленькой сумме ещё и в дорогое по комиссиям. Разбираться в устройстве рынка полезно, а вот первую практику обычно получают на широкой корзине и на сумме, потеря части которой ничего не изменит.
Что делать, если после вложения всё подешевело?
Сначала вспомнить, на какой срок эти деньги: если они действительно длинные, просадка — обычное поведение рынка, а не сигнал что-то срочно делать. Хуже всего работает продажа на панике — так фиксируется убыток, который до этого существовал только на экране. Решение, что вы будете делать при падении, принимают заранее, на спокойном рынке; и если выяснилось, что переживать колебания вам тяжело, это ценная информация о себе — на будущее долю рискованных инструментов делают меньше.
Стоит ли вкладывать заёмные деньги, если предложили выгодный кредит?
Нет. Проценты по кредиту известны и обязательны, а доход от вложений неизвестен и необязателен — при неудаче остаётся и убыток, и долг. Отдельно опасна маржинальная торговля «с плечом» у брокера: она устроена так же, только быстрее, и способна обнулить счёт при движении рынка против вас. Правило простое: вкладывают то, что уже своё и что можно не трогать нужное время.
Итог
Первую сотню тысяч почти всегда стоит потратить не на поиск доходности, а на устойчивость: собрать подушку безопасности, закрыть дорогие долги и разобраться, как всё устроено. Это не эффектный ответ, но именно он определяет, чем закончится следующая сумма — а она будет больше и ошибки на ней будут дороже.
Если запас есть и долгов нет, разумно двигаться скучно и постепенно: короткий вклад под понятную цель, небольшая долевая часть в широкой корзине из денег, которые точно не понадобятся несколько лет, и регулярные пополнения вместо попыток угадать удачный момент. И держите главный фильтр: всё, что обещает быстрый и гарантированный доход на маленькую сумму, обращается именно к новичкам — потому что рассчитано на них.
Комментарии
0Будьте первым, кто ответит автору.