Лучшие правила семейного бюджета без ссор
Шесть правил, из-за отсутствия которых семейные деньги превращаются в источник постоянных претензий. Это не про схемы учёта, а про договорённости, которые снимают половину поводов для спора.
Почему бюджет разваливается не из-за денег
Почти все семейные конфликты вокруг денег возникают не там, где их ждут. Не из-за нехватки — семьи с очень разным доходом ссорятся примерно одинаково, — а из-за того, что правила не проговорены. Один считает покупку нужной, другой транжирством, и оба искренне уверены, что второй должен был понимать это сам.
Второй источник — непрозрачность. Когда каждый видит только свою часть картины, любая крупная трата выглядит как сюрприз. При этом нередко выясняется, что ни у кого нет полного списка обязательных платежей: часть автосписаний висит на одном человеке, часть на другом, и общая сумма всплывает только в плохой месяц.
Третий — отсутствие личных денег. Полностью общий бюджет, где каждая мелочь проходит через обсуждение, выматывает обоих. Человеку нужна сумма, которую можно потратить глупо и не отчитываться, иначе он начинает прятать траты — и вот это уже настоящая проблема, в отличие от самой покупки.
Ниже — шесть правил, которые чинят именно эти вещи. Они не зависят от того, ведёте вы таблицу, приложение или ничего: сначала договорённости, потом инструменты. Если инструменты как раз и нужны, есть отдельный разбор — способы вести семейный бюджет.
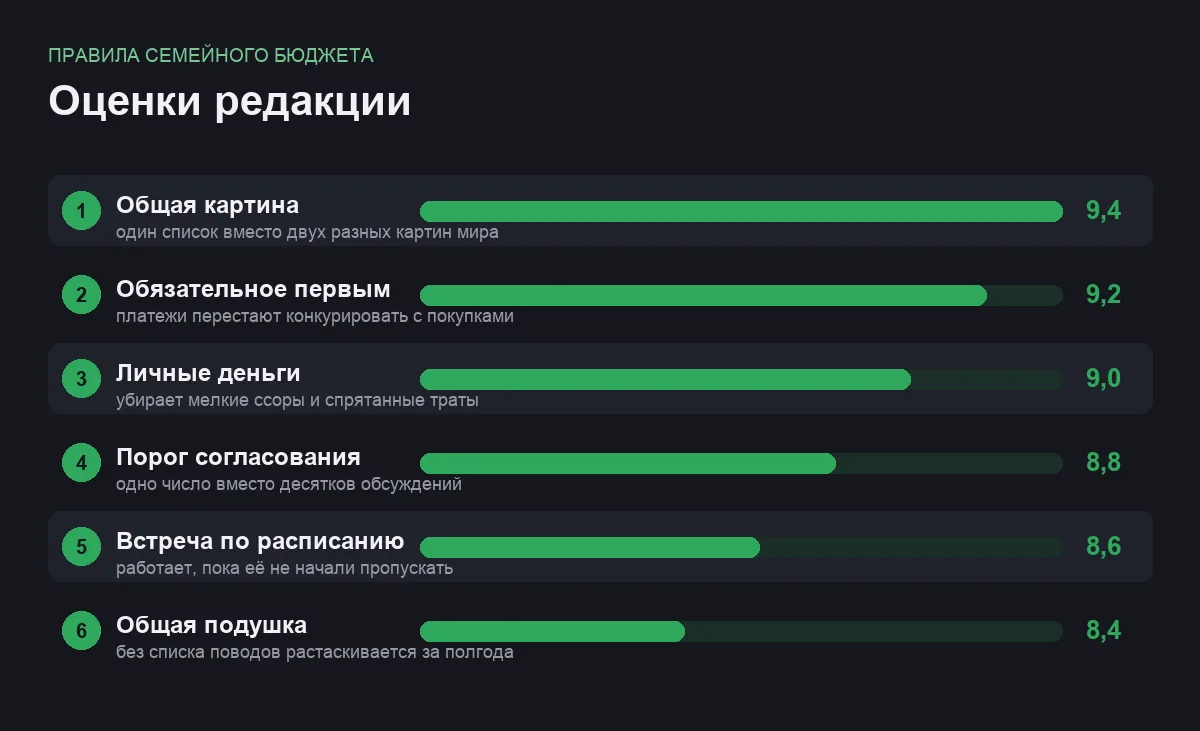
Топ 6 правил семейного бюджета
Сначала общая картина, потом любые схемы
пока нет полного списка, спорить не о чем
Первый разговор не о том, кто сколько тратит, а о том, сколько всего приходит и сколько уходит на обязательное. Жильё, коммунальные, связь, транспорт, кредиты, страховки, детские секции, подписки. Список составляется вместе, за один вечер, и почти всегда даёт неприятный сюрприз: обязательных платежей оказывается больше, чем помнил каждый по отдельности.
Важно, чтобы список был один на двоих. Не «мои платежи» и «твои платежи», а общий перечень, где видно, что автосписания живут на разных картах. Именно здесь обычно и находятся забытые подписки, страховки и услуги, которые оплачиваются годами по инерции.
После этого разговор о тратах меняется. Претензия «ты много тратишь» превращается в конкретный вопрос: у нас после обязательного остаётся вот столько, как мы это делим. С цифрой на столе спорить намного легче, чем с ощущением.
- Убирает главный источник взаимных претензий — разные картины мира
- Сразу вскрывает забытые автосписания и лишние услуги
- Делается за один вечер и дальше только обновляется
- Первый разговор бывает неприятным: сумма обязательного пугает
- Требует доступа к выпискам обоих, а к этому не все готовы сразу
один вечер · оценка 9,4
Обязательное уходит первым и автоматически
чтобы платежи не конкурировали с желаниями
Всё, что нельзя не заплатить, должно уходить в начале месяца, а не в конце. Лучше всего — автоплатежами с одного общего счёта, куда оба скидываются сразу после получения дохода. Тогда деньги на жильё и коммунальные физически не участвуют в решениях про покупки, и не возникает ситуации, где одно оплачено за счёт другого.
Автоматизация важнее аккуратности. Человек, который каждый месяц вручную распределяет платежи, рано или поздно что-нибудь забудет — не по разгильдяйству, а потому что месяцы бывают тяжёлые. Настроенное один раз списание не забывает никогда и не зависит от того, кто в этом месяце «занимался деньгами».
Отдельно стоит проверить даты. Если крупные платежи приходятся на конец месяца, а доход на начало, вы каждый месяц живёте в дефиците на ровном месте. Сдвиг дат списания там, где это разрешено договором, часто убирает проблему целиком.
- Обязательные платежи перестают конкурировать с обычными тратами
- Просрочки и пени исчезают как класс
- Снимает вопрос «кто в этом месяце занимается деньгами»
- При задержке дохода автосписание может уйти в минус
- Автоплатежи легко забыть и продолжать платить за ненужное
разовая настройка · оценка 9,2
Личные деньги без отчёта
сумма, которую можно потратить глупо
У каждого должна быть доля, за которую он ни перед кем не отчитывается. Размер обсуждается, факт существования — нет. Это не про недоверие, а про то, что человек без личных денег начинает либо копить раздражение, либо прятать покупки, и оба варианта хуже любой глупой траты.
Ключевое условие — не комментировать. Правило теряет смысл, если из личных денег покупается что-то, а потом это обсуждается с интонацией. Договорённость звучит просто: пока трата укладывается в личную часть, вопросов к ней нет вообще, даже если она кажется странной.
Личная часть должна быть одинаковой по правилам, но не обязательно одинаковой по сумме — семьи с разным доходом часто считают её долей, а не фиксированной цифрой. Главное, чтобы принцип был проговорен заранее, а не выведен задним числом после первой покупки.
- Убирает самый частый повод для мелких ссор
- Снимает необходимость прятать траты и оправдываться
- Работает при любом уровне дохода — меняется только размер
- При очень тесном бюджете личная часть выходит совсем маленькой
- Легко превратить в лазейку, если границы не определены чётко
доля от остатка · оценка 9,0
Порог, выше которого решают вдвоём
одно число вместо бесконечных согласований
Договоритесь о сумме, начиная с которой покупка обсуждается заранее. Ниже порога каждый решает сам, выше — только вместе. Это простое правило снимает две противоположные крайности: согласование каждой мелочи и внезапные крупные покупки, о которых второй узнаёт постфактум.
Порог должен быть неудобно низким. Обычно его хочется поставить повыше, чтобы не дёргать друг друга по пустякам, но именно в промежутке между «мелочь» и «крупное» и происходит большинство спорных трат. Лучше начать с ощутимо низкой планки и поднять её, если окажется, что согласований и правда слишком много.
Полезно распространить правило не только на покупки, но и на новые обязательства: рассрочки, подписки с автопродлением, займы родственникам. Регулярный платёж — это долгосрочное решение за двоих, даже если разовая сумма выглядит небольшой.
- Заменяет десятки обсуждений одним заранее принятым числом
- Исключает сюрпризы в виде крупных покупок постфактум
- Легко распространяется на подписки и рассрочки
- Слишком высокий порог делает правило бессмысленным
- Не спасает от серии мелких трат, каждая из которых ниже планки
одно число · оценка 8,8
Короткая встреча по расписанию
разбирать деньги не в момент ссоры
Раз в месяц, в спокойное время, минут на двадцать: что пришло, что ушло, что меняется в следующем месяце. Смысл не в отчётности, а в том, чтобы у разговора о деньгах было своё место. Иначе он случается там, где оказался последний триггер, — обычно в самый неудачный момент и с максимальным накалом.
Формат важнее содержания. Встреча должна быть короткой, регулярной и без разбора личности. Обсуждаются цифры и решения на следующий месяц, а не то, кто в чём виноват. Если разговор регулярно скатывается в претензии, значит, не хватает предыдущих правил — обычно личных денег или порога.
Хорошо привязать встречу к дате дохода: тогда решения принимаются до трат, а не после. И полезно проговаривать заранее известные всплески — отпуск, сборы в школу, страховка, — чтобы они не приходили как неожиданность каждый год.
- У разговора о деньгах появляется своё время и формат
- Всплески трат перестают быть ежегодной неожиданностью
- Двадцати минут в месяц достаточно, чтобы всё держалось
- Легко пропустить пару месяцев и незаметно бросить
- Без остальных правил встреча превращается в разбор полётов
двадцать минут в месяц · оценка 8,6
Общая подушка с правилами расхода
договориться заранее, что считается «тем самым случаем»
Отдельные деньги на неприятности нужны любой семье, но сами по себе они конфликтов не снимают. Снимает их договорённость о том, что считается поводом их тронуть. Сломавшаяся стиральная машина — да. Горящее предложение на технику — нет. Без такого списка подушка расходуется на первую заманчивую покупку и потом отсутствует в нужный момент.
Правило пополнения не менее важно. Если из подушки взяли, договоритесь заранее, как и за какой срок она восстанавливается: обычно за счёт временного увеличения общего взноса. Иначе она уменьшается раз за разом и однажды перестаёт существовать.
Где держать такие деньги — вопрос отдельный, и универсального ответа тут нет: условия по счетам и вкладам у банков разные и меняются. Единственное общее правило — для подушки важна доступность, а не доходность: деньги должны быть под рукой в тот день, когда понадобятся.
- Бытовые аварии перестают быть поводом для ссоры
- Убирает необходимость срочно занимать или доставать кредитку
- Список поводов легко составить один раз и дополнять
- Без правил расхода растаскивается на выгодные предложения
- Спор о том, что считать неприятностью, всё равно иногда случается
общий счёт · оценка 8,4
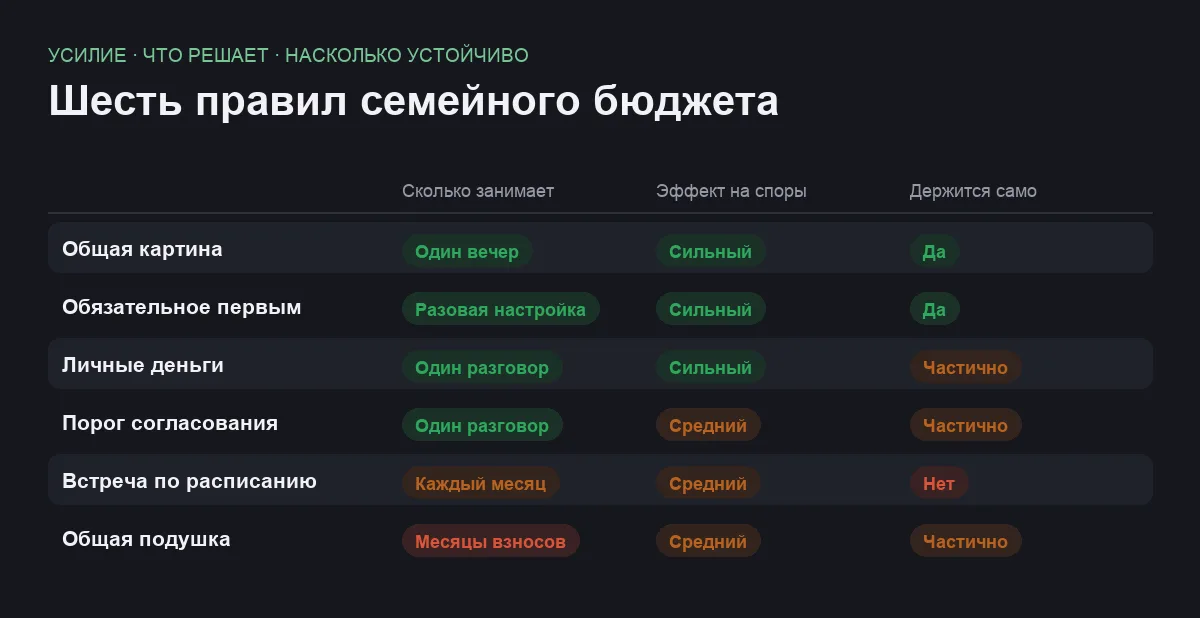
Сравнение по главному
| Правило | Что решает | Где ломается |
|---|---|---|
| Общая картина | Разные представления о цифрах | Не все готовы открыть выписки |
| Обязательное первым | Просрочки и дефицит в конце месяца | Задержки дохода и забытые автоплатежи |
| Личные деньги | Мелкие ссоры и спрятанные траты | Тесный бюджет, размытые границы |
| Порог согласования | Внезапные крупные покупки | Серии трат чуть ниже планки |
| Встреча по расписанию | Разговоры о деньгах на эмоциях | Пропущенные месяцы |
| Общая подушка | Бытовые аварии и срочные займы | Расход без списка поводов |
Как договориться за один вечер
Начните со списка, а не с претензий. Выпишите вместе всё обязательное на месяц — с суммами и датами списания. Разговор на цифрах идёт заметно спокойнее, чем разговор на ощущениях, и почти всегда обнаруживает пару платежей, о которых никто не помнил.
Определите три части остатка. Общее на жизнь, личное каждому и накопления. Пропорции — ваши, но части должны существовать все три: без личной начнётся скрытность, без накоплений любая поломка станет кризисом.
Назначьте порог согласования и поставьте его ниже, чем хочется. Одно число снимает больше споров, чем любые общие договорённости про бережливость. Через пару месяцев его будет видно, куда двигать.
Поставьте встречу в календарь, а не в память. Двадцать минут раз в месяц, лучше сразу после прихода дохода. Регулярность важнее подробности: короткий разговор каждый месяц полезнее часового разбора раз в полгода.
Разберитесь, как в это встраиваются дети. Карманные деньги и их правила — часть того же бюджета, и договариваться о них лучше сразу. Здесь пригодится разбор про то, как научить ребёнка обращаться с деньгами.
Частые вопросы
Складывать всё в общий котёл или держать деньги раздельно?
Обе схемы работают, если в них есть три обязательные части: общие обязательные расходы, личные деньги каждого и общие накопления. Полностью общий бюджет без личной части почти всегда приводит к скрытым тратам, а полностью раздельный — к спорам о том, кто сколько вложил в общее. Промежуточный вариант, где оба перечисляют долю в общий счёт, а остальное оставляют себе, обычно оказывается самым спокойным.
Как делить расходы, если доходы сильно различаются?
Чаще всего делят не поровну в деньгах, а поровну в долях: каждый вносит одинаковую часть своего дохода в общий счёт. Тогда после взноса у обоих остаётся сопоставимая свобода, и у того, кто зарабатывает меньше, не возникает ощущения, что он вечно в долгу. Конкретную пропорцию всё равно придётся обсудить — универсальной формулы, которая подошла бы всем, не существует.
Что делать, если один тратит заметно больше и не готов это обсуждать?
Начинать не с ограничений, а с общей картины: составить список обязательных платежей и посмотреть, сколько остаётся. Претензии обычно упираются в разные представления о цифрах, и после общего списка разговор идёт иначе. Если и это не помогает, стоит хотя бы вывести обязательные платежи на отдельный счёт с автосписанием — тогда крыша над головой перестанет зависеть от чужих трат.
Нужно ли записывать каждую трату?
Подробный учёт полезен первые пару месяцев, чтобы увидеть реальную картину, но постоянно вести его семье обычно не нужно и не получается. Дальше достаточно контролировать три вещи: обязательные платежи, размер общего взноса и накопления. Личные деньги в учёт не входят вовсе — в этом и смысл.
Итог
Если внедрять что-то одно, начните с общего списка обязательных платежей и личных денег у каждого. Первое убирает разницу в представлениях о цифрах, второе — большую часть мелких ссор, и вместе они дают заметно больше, чем любая система учёта.
Дальше добавляйте порог согласования, ежемесячную встречу и общую подушку со списком поводов. Все шесть правил объединяет одно: решение принимается заранее и в спокойный момент, а не в тот вечер, когда кто-то увидел незнакомую покупку в выписке.
Комментарии
0Будьте первым, кто ответит автору.