Лучшие способы защитить сбережения от инфляции
Инфляция не забирает деньги со счёта — она уменьшает то, что на них можно купить. Разбираем шесть способов, которыми обычно защищают покупательную способность сбережений, и честно говорим, почему полной защиты не даёт ни один из них.
Почему «просто лежать» — это тоже решение с последствиями
С деньгами, которые лежат без движения, происходит незаметная вещь: сумма остаётся прежней, а корзина продуктов, ремонт и поездка год от года стоят дороже. Формально вы ничего не потеряли, фактически потеряли часть покупательной способности. Наличные дома проигрывают в этой гонке всегда и полностью: у них нет вообще никакой компенсации роста цен, зато есть риск потери, кражи и соблазн потратить.
Отсюда важное различие, вокруг которого построен весь материал. Защита от инфляции и приумножение денег — разные задачи. Приумножение — это попытка получить больше, чем вложил, и она всегда связана с риском. Защита — это попытка сохранить возможность купить примерно то же, что и раньше. Способы для второй задачи выглядят скучно и не обещают ярких результатов, зато у них понятная цель, которую можно проверить.
И сразу оговорка по существу: гарантированной защиты не существует. Ни один инструмент не обещает, что будет обгонять рост цен всегда. Одни справляются с этим лучше на длинных отрезках, другие — в отдельные периоды, третьи в какой-то год оказываются хуже наличных. Реалистичная цель — уменьшить отставание и не сидеть в самом слабом варианте, а не «победить инфляцию».
Материал информационный и не является индивидуальной инвестиционной рекомендацией: мы объясняем, как работают механизмы защиты, но не советуем покупать конкретные бумаги, фонды, металлы или валюту. Любые вложения могут привести к потере части денег или всей суммы, никакой доход не гарантирован, а ставки, комиссии и налоговые правила меняются — проверяйте актуальные условия в официальных источниках. Если речь о значимой для вас сумме, обсудите решение с лицензированным специалистом.
Шесть способов защитить сбережения
Перевести деньги из наличных в процентные инструменты
базовый шаг: вклад или накопительный счёт вместо конверта в шкафу
Самое простое действие с самым заметным эффектом. Наличные не компенсируют рост цен вообще, а вклад и накопительный счёт хотя бы частично его отыгрывают. Здесь же появляется государственная страховка на часть суммы — актуальный лимит и правила стоит уточнить в официальных источниках. Никакой подготовки шаг не требует, и именно поэтому с него начинают.
Это компенсация, а не победа. Ставка по вкладу может отставать от роста цен, и тогда покупательная способность всё равно снижается — просто медленнее, чем у наличных. Считать защиту от инфляции полностью решённой после открытия вклада — самая распространённая иллюзия в теме. Реалистичная формулировка: вы сократили отставание, а не устранили его.
Раскладка по срокам добавляет гибкости. Всё на одном длинном сроке фиксирует сегодняшние условия целиком и лишает манёвра; всё на коротком — ставит вас в зависимость от того, какие ставки будут при перекладывании. Обычно делят: часть на счёте с быстрым доступом, часть на сроках разной длины, чтобы деньги освобождались по очереди. И помните про досрочное снятие: у срочных вкладов оно почти обнуляет накопленные проценты.
- Не требует ни знаний, ни брокерского счёта
- Часть суммы защищена системой страхования вкладов
- Результат к концу срока известен заранее
- Ставка может отставать от роста цен
- Досрочное снятие со срочного вклада обнуляет доход
- При продлении условия иногда оказываются заметно хуже
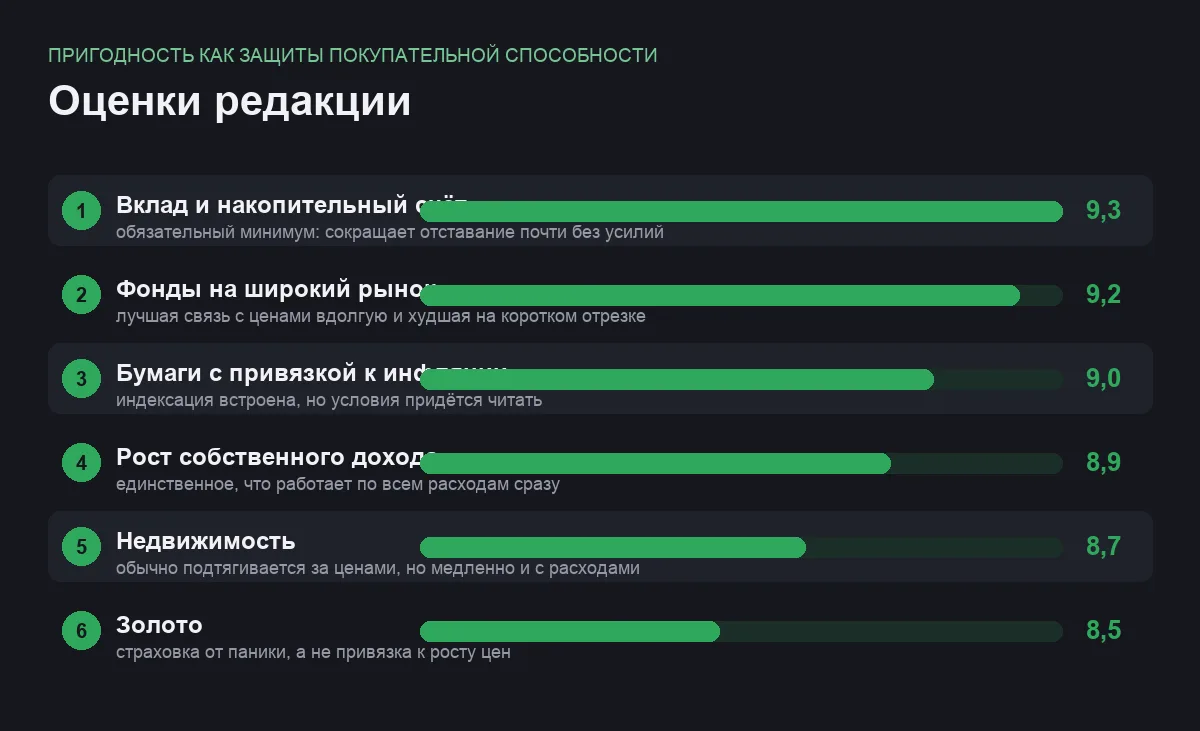
обязательный минимум · оценка 9,3
Доля в реальном бизнесе через фонды на широкий рынок
расчёт на то, что компании переносят рост издержек в свои цены
Логика такая: за акцией стоит работающий бизнес с товарами, услугами и активами. Когда дорожает всё, дорожает и то, что компании продают, поэтому на длинных отрезках долевые активы исторически считаются одним из немногих способов не отставать от роста цен. Фонд на широкий рынок даёт долю сразу во множестве бизнесов, а не ставку на один.
Работает только вдолгую и без гарантий. На коротких отрезках связь между инфляцией и ценами акций может отсутствовать вовсе: рынок падает по своим причинам, и падение способно оказаться глубже, чем весь выигрыш от защиты. Бывают периоды, когда цены растут, а рынок при этом снижается, — и человек, зашедший сюда деньгами на год, получает худший результат, чем на вкладе.
Не путайте защиту с попыткой заработать. Долевая часть в этой роли занимает место «длинных денег»: сюда идёт то, что точно не понадобится несколько лет и просадку чего вы переживёте спокойно. Плюс два прозаических пункта — ежегодная комиссия фонда, которая берётся независимо от результата, и налог с дохода: оба уменьшают итог, который вы сравниваете с инфляцией.
- На длинных отрезках исторически лучше других держит покупательную способность
- Одна операция даёт вложение сразу во множество компаний
- Паи обычно легко продаются в рабочее время биржи
- Возможны глубокие просадки и годы без восстановления
- На коротком горизонте от инфляции не защищает совсем
- Комиссия и налоги уменьшают итоговый результат
длинные деньги · оценка 9,2
Долговые бумаги с привязкой к росту цен
инструмент, в конструкцию которого встроена индексация
Существует отдельный класс облигаций, где к инфляции привязан либо номинал, либо купон: механизм задуман так, чтобы выплаты подстраивались под рост цен. Это самый прямой ответ на вопрос о защите — не «надеемся, что обгонит», а «пересчитывается по правилу». Похожая логика встречается и в некоторых банковских продуктах с плавающей ставкой.
Читать условия придётся внимательно. Формула индексации, база расчёта, периодичность пересчёта и порядок налогообложения у разных выпусков разные, и от них зависит, что вы получите на руки. Здесь особенно легко обмануться названием: «защита от инфляции» в описании продукта — это маркетинг, а не гарантия; смотреть надо в документы выпуска.
Риски остаются те же, что у любого долга. Эмитент может не заплатить; при росте ставок рыночная цена бумаги падает, и продажа до погашения может обернуться убытком, даже если индексация работает как задумано. Плюс на итог влияют комиссии брокера и налог с дохода. Инструмент неплохой, но и не волшебный: он снижает отставание, а не отменяет риск.
- Механизм индексации заложен в саму конструкцию бумаги
- Колебания спокойнее, чем у долевых инструментов
- Есть понятная дата погашения
- Условия индексации сложны и у разных выпусков разные
- Кредитный риск эмитента никуда не исчезает
- При росте ставок цена бумаги падает, а налоги съедают часть выигрыша
прямая индексация · оценка 9,0
Рост собственного дохода
единственная защита, которая работает не на сбережения, а на весь бюджет
Способ, который редко попадает в списки про инфляцию, хотя по масштабу эффекта часто самый сильный. Инфляция бьёт не только по накоплениям, но и по каждому месяцу жизни: дорожает всё, что вы покупаете регулярно. Растущий доход компенсирует это напрямую и на всю сумму расходов, а не только на отложенную часть.
Считайте в реальных величинах. Прибавка, которая меньше роста цен, — это тихое снижение зарплаты; пересмотр условий раз в несколько лет означает, что в промежутке вы становитесь беднее. Отсюда практический вывод: квалификация, вторая специальность, инструменты для работы — это не «саморазвитие», а защита бюджета.
Обратная сторона расходов. Вторая половина того же уравнения — куда деньги уходят. Пересмотр регулярных платежей, отказ от подписок, которыми не пользуются, и внимание к тому, как меняются привычные траты, дают эффект сразу и без всякого риска. Начать удобно с материала про ошибки в личном бюджете, а по продуктовой корзине помогают способы экономить на продуктах.
- Компенсирует рост цен по всем расходам, а не только по накоплениям
- Не зависит от того, что происходит на рынках
- Эффект повторяется каждый месяц
- Деньги, вложенные в обучение, обратно не вернуть
- Результат появляется не сразу и не гарантирован
- Требует времени и сил, а не одного решения
работает по всему бюджету · оценка 8,9
Недвижимость
материальный актив, цена и аренда которого со временем обычно подтягиваются
Классический ответ на вопрос про инфляцию: жильё — реальный актив, его стоимость и арендная плата в длинной перспективе обычно следуют за общим уровнем цен. Психологически это тоже комфортно: объект существует физически.
Связь с инфляцией не автоматическая. Цены на жильё определяются ещё и спросом, доступностью кредитов, состоянием конкретного района и общей экономикой. Бывают долгие периоды, когда цены стоят или снижаются, пока всё остальное дорожает. «Недвижимость всегда растёт» — не правило, а обобщение удачных отрезков.
Расходы и неповоротливость съедают часть защиты. Налог, коммунальные платежи, ремонт, мебель и техника взамен сломанной, страховка, простой между арендаторами — всё это вычитается из результата. Плюс высокий порог входа и низкая ликвидность: быстро выйти нельзя, срочная продажа идёт со скидкой, а вся сумма оказывается в одном объекте без всякой диверсификации.
- Реальный актив, чья аренда со временем обычно индексируется
- Не зависит от биржевых настроений
- Объектом можно пользоваться самому
- Бывают долгие периоды, когда цены не растут
- Содержание и простой уменьшают реальный результат
- Выход занимает месяцы, срочная продажа — со скидкой
медленно и хлопотно · оценка 8,7
Золото и другие защитные активы
страховка от потрясений, которую часто путают со страховкой от инфляции
За золотом закрепилась репутация убежища: в периоды тревоги и обесценивания валют спрос на него растёт, и это в самом деле бывает заметно. В портфелях его держат небольшой долей ровно за это — за поведение, отличное от остальных активов, которое сглаживает общую картину в плохие моменты.
С инфляцией связь слабее, чем принято думать. Металл может годами стоять на месте или дешеветь, пока цены растут: он реагирует не на инфляцию как таковую, а на настроения, ставки и курсы валют. Как разовая страховка от паники это работает, как надёжная привязка к росту цен — нет.
Собственного дохода нет, а издержки есть. Золото не платит ни купона, ни дивиденда, ни аренды — оно стоит столько, сколько за него сегодня дают. У физического металла ощутима разница между ценой покупки и продажи, ему нужно хранение, а повреждённый слиток теряет в цене. У обезличенных счетов и биржевых инструментов на металл — свои правила, комиссии и своя защита, и путать эти форматы не стоит.
- Часто движется не так, как остальные активы
- Не зависит от результатов конкретной компании
- Есть форматы владения без физического хранения
- Не приносит ни купонов, ни дивидендов
- Может годами находиться в минусе, пока цены растут
- У физического металла велика разница между покупкой и продажей
страховка от паники, не от цен · оценка 8,5
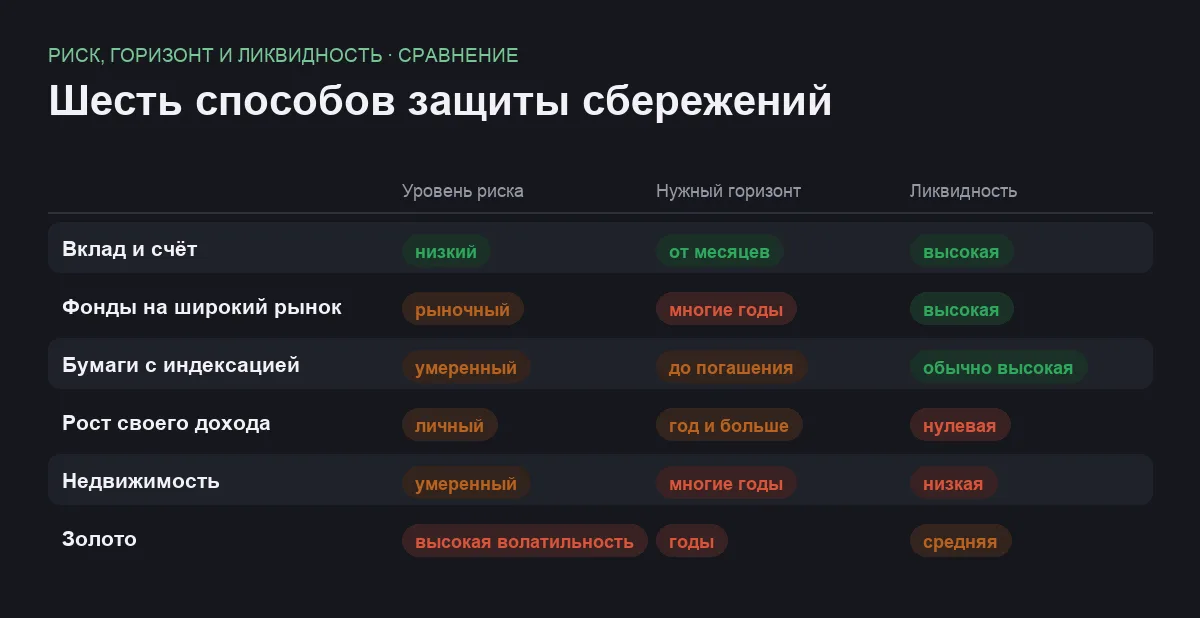
Сравнение по главному
| Способ | Как связан с ростом цен | Чем расплачиваетесь |
|---|---|---|
| Вклад и накопительный счёт | Частично компенсирует, ставка может отставать | Скромный результат и штраф за досрочное снятие |
| Фонды на широкий рынок | Исторически неплохо держат вдолгую | Глубокие просадки и годы ожидания |
| Бумаги с привязкой к инфляции | Индексация заложена в конструкцию | Сложные условия и кредитный риск эмитента |
| Рост собственного дохода | Компенсирует по всем расходам сразу | Время, силы и невозвратные вложения |
| Недвижимость | Обычно подтягивается, но не всегда | Расходы, простой и месяцы на выход |
| Золото | Связь слабая и непостоянная | Отсутствие дохода и долгие периоды в минусе |
Чего защита от инфляции не умеет
Она не бывает полной. Ни один инструмент не обязуется обгонять рост цен и не может этого гарантировать. Любые расчёты «этот вариант защищает надёжно» — либо упрощение, либо продажа. Разумная цель — уменьшить отставание, а не устранить его; и в отдельные годы даже хороший набор инструментов проиграет инфляции.
Она не отменяет риск, а меняет его вид. Уходя от медленного обесценивания наличных, вы берёте на себя рыночный риск, кредитный риск эмитента или риск неликвидности. Иногда это разумный обмен, иногда нет — зависит от того, когда деньги понадобятся. Деньги на близкую цель, отправленные в «защитный» рискованный актив, теряются чаще, чем спасаются.
Она считается после налогов и комиссий. Сравнивать с инфляцией нужно то, что реально осталось на руках: за вычетом платы за управление, брокерских комиссий, разницы между ценой покупки и продажи и налога с дохода. Инструмент, красиво выглядящий до вычетов, после них нередко проигрывает простому вкладу.
Она не оправдывает срочных решений. Разговоры про инфляцию — удобный фон для давления: «деньги сгорают», «надо срочно во что-то зайти», «есть закрытая возможность». Обещанная доходность, гарантии и торопливость означают одно и то же независимо от того, чем их объясняют. Спокойный вклад, пока вы разбираетесь, безопаснее непонятого инструмента, купленного в спешке.
Она начинается с подушки, а не с инструментов. Запас на несколько месяцев расходов должен лежать в самом доступном виде, даже если он проигрывает инфляции. Его задача — не догонять цены, а не дать вам продать остальное в неудачный момент. Это условие, при котором вообще работают все остальные способы из подборки.
Частые вопросы
Может, лучше держать деньги дома — так их хотя бы никто не заблокирует?
Наличные — единственный вариант, который не компенсирует рост цен вообще ничем: их покупательная способность снижается каждый месяц гарантированно. Добавьте сюда риск кражи, пожара, утери и заметно более лёгкое отношение к тратам, когда деньги лежат под рукой. Небольшой запас наличными дома на несколько дней жизни имеет смысл как страховка от технических сбоев, но хранить так сбережения — самый слабый из возможных способов.
Стоит ли закупать впрок технику и товары, пока не подорожали?
Это работает только для того, что вы и так собирались купить в ближайшее время и что не портится. Покупка «на всякий случай» превращает деньги в вещи, которые нельзя ни продать без потери, ни использовать по-другому, а техника вдобавок устаревает и теряет в цене быстрее, чем растут цены. Ускорить запланированную покупку при явном росте цен разумно, скупать лишнее — нет: это не защита сбережений, а их трата.
А иностранная валюта защищает от инфляции?
Валюта защищает не от роста цен, а от ослабления одной денежной единицы относительно другой — это разные вещи, хотя они иногда совпадают. Курс сам по себе колеблется в обе стороны, у обмена есть разница между покупкой и продажей, а у валютных счетов — свои условия и ограничения, которые меняются и которые надо смотреть на сегодня в официальных источниках. Мы не советуем конкретные валюты и способы хранения: если человек рассматривает такой вариант, речь может идти о доле сбережений, колебания которой он спокойно переживёт.
Правда ли, что при высокой инфляции выгодно брать кредит?
Такое рассуждение встречается, но оно опасно упрощает картину. Ставка по кредиту обычно уже учитывает ожидания по инфляции и назначается с запасом, а платить придётся в любом случае — даже если ваш доход не вырастет, работа изменится или обстоятельства сложатся плохо. Брать деньги в долг ради вложений тем более не стоит: проценты обязательны и известны, а доход от вложений необязателен и неизвестен. Кредит имеет смысл рассматривать под конкретную нужную вещь и с трезвым расчётом платежа, а не как способ обыграть цены.
Итог
Самый большой выигрыш в этой теме даёт не удачный инструмент, а уход из наличных: деньги, лежащие без всякой компенсации, проигрывают гарантированно. Дальше защита обычно строится слоями — запас на счёте с быстрым доступом, спокойная часть во вкладах и долговых бумагах, длинная часть в широкой корзине долевых активов, если горизонт действительно длинный, и небольшая защитная доля, если она помогает вам спокойнее переживать потрясения.
И держите в голове честную рамку: полной защиты не даёт ни один способ, а обещания её дать — самый надёжный признак того, что вам что-то продают. Реалистичная задача — сократить отставание от роста цен, не взяв при этом риска, который вы не готовы выдержать. Если сумма для вас значимая, обсудите структуру сбережений с лицензированным специалистом до того, как что-то менять.
Комментарии
0Будьте первым, кто ответит автору.