Топ 6 вопросов про первую банковскую карту ребёнка
Детская карта — это не про воспитание, а про механику: лимиты, уведомления, блокировка и понятные правила. Разбираем шесть вопросов, которые встают перед родителем до того, как карта окажется в кармане ребёнка.
Что вообще меняется, когда у ребёнка появляется карта
Наличные незаметны. Их дали, они закончились, и никто не помнит, куда. Карта делает траты видимыми обеим сторонам: родитель видит список покупок, ребёнок видит остаток. Это главное, ради чего затевается вся история, и главное, из-за чего она иногда идёт наперекосяк — потому что видимость легко превращается в контроль над каждой булочкой.
Вторая перемена — техническая. Карта живёт в связке из трёх вещей: сам пластик или его цифровая версия, приложение на телефоне ребёнка и родительская часть, где стоят лимиты и приходят уведомления. Ломается обычно не карта, а эта связка: телефон разрядился, приложение выкинуло из аккаунта, лимит оказался ниже нужного. Именно поэтому вопросы ниже — про механику, а не про пользу безналичных.
Третье, что стоит понять заранее: детская карта почти всегда выпускается как дополнительная к родительскому счёту либо как отдельный продукт с возрастным ограничением и родительским доступом. От того, какой это вариант, зависит, кто и как быстро может её заблокировать, кто видит операции и что происходит с деньгами при закрытии. Этот вопрос задают в банке первым, до всего остального.
Про то, как разговаривать с ребёнком о деньгах вообще — про накопления, желания и «хочу прямо сейчас», — есть отдельный разбор: способы научить ребёнка обращаться с деньгами. Здесь речь только про карту как инструмент.
Топ 6 вопросов, которые стоит закрыть до выпуска
Какие лимиты ставить и зачем они вообще
лимит — это не наказание, а предел ущерба при потере карты
Лимит на операцию, на день и на месяц — первое, что настраивается после выпуска. Смысл у них разный. Месячный отражает договорённость о сумме, дневной и разовый работают как страховка: если карта попадёт в чужие руки или ребёнок нажмёт не туда в игре, потери упрутся в потолок.
Как выбрать величину. Отталкивайтесь от обычной недели: обед, дорога, что-то мелкое. Разовый лимит ставят чуть выше самой крупной привычной покупки, дневной — примерно на день с запасом, месячный — на сумму договорённости. Слишком жёсткие лимиты плохи не тем, что ребёнок обидится, а тем, что карта перестаёт работать в нужный момент, и он остаётся без денег в чужом районе.
Отдельно есть смысл проверить настройки для оплаты в интернете и для снятия наличных. Часто их выключают совсем: наличные ребёнку нужны редко, а отключённая интернет-оплата убирает целый класс проблем. Включить обратно можно за минуту, когда понадобится.
- Ограничивает потери при потере карты или случайной покупке
- Переводит разговор о сумме в понятные обеим сторонам цифры
- Настраивается один раз и меняется за пару касаний
- Слишком низкий лимит оставляет ребёнка без денег в неудачный момент
- Лимиты нужно пересматривать с возрастом, иначе они начинают мешать
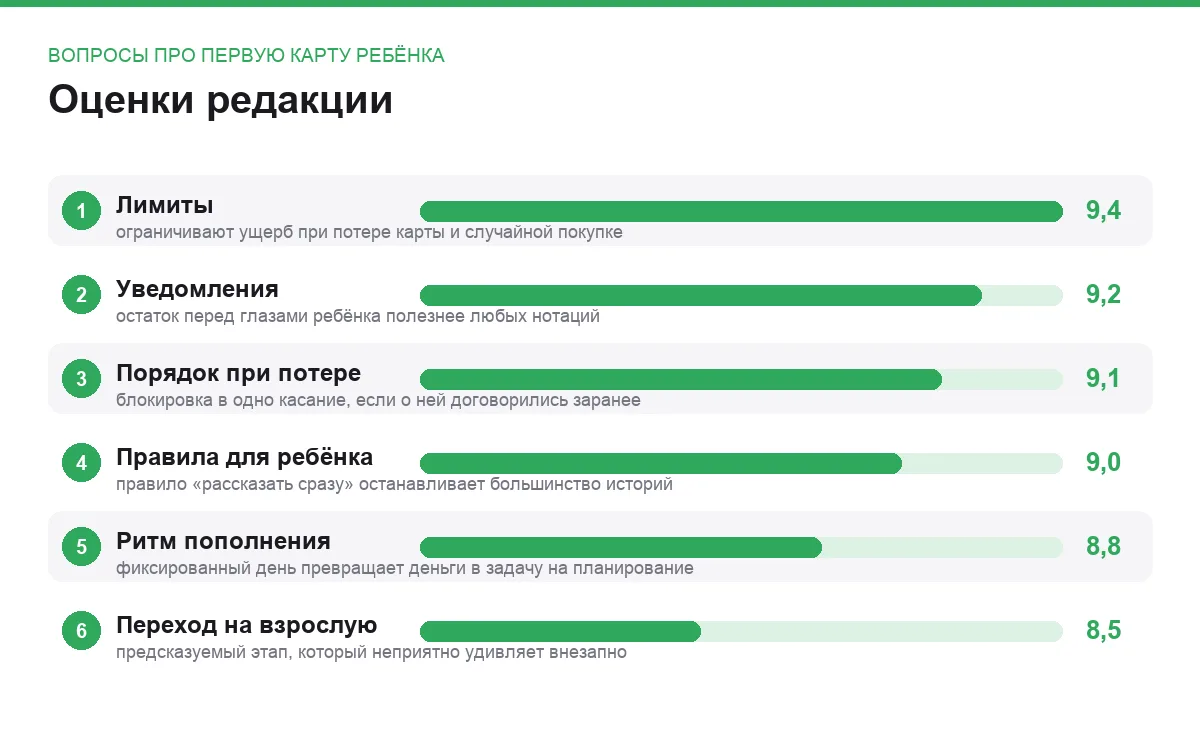
настраивается сразу · оценка 9,4
Как настроить уведомления, чтобы они помогали, а не раздражали
поток сообщений о каждой покупке быстро перестают читать оба
Родительские уведомления обычно приходят на каждую операцию. Первую неделю это интересно, дальше превращается в фон, который пролистывают не глядя, — и именно в этот момент теряется смысл. Разумнее оставить только то, на что вы реально готовы реагировать: крупная покупка, снятие наличных, отказ по лимиту, операция в необычное время.
Ребёнку уведомления нужны не меньше. Сообщение с остатком после каждой покупки — самая полезная функция детской карты вообще: она возвращает наличным свойство заканчиваться на глазах. Без него карта ощущается как бездонная, и разговор про «куда делись деньги» становится неизбежным.
Стоит договориться и о том, что вы делаете с этой информацией. Если каждое уведомление превращается в вопрос «а зачем ты это купил», ребёнок начнёт искать способы платить мимо карты. Уведомления полезны как страховка от неприятностей, а не как отчётность за каждую покупку.
- Отказ по лимиту и снятие наличных видны сразу
- Остаток перед глазами ребёнка учит считать без нотаций
- Фильтрация уведомлений делает важные сообщения заметными
- Разбор каждой покупки быстро портит отношения
- При выключенном или разряженном телефоне уведомления не приходят
настраивается в первый день · оценка 9,2
Что делать, если карту потеряли или её украли
порядок действий проговаривают заранее, а не в момент паники
Первое действие — блокировка. В приложении это одна кнопка, и доступна она обеим сторонам: и ребёнку с его телефона, и родителю со своего. Именно поэтому важно, чтобы ребёнок знал, где эта кнопка, и не боялся её нажать: временную блокировку почти всегда можно снять, если карта нашлась в кармане другой куртки.
Второе — понять, что именно потеряно. Если пропал только пластик, а телефон с привязанной картой на месте, платить ребёнок может дальше. Если пропал телефон, вопрос шире, чем карта: там и почта, и мессенджеры. Что делать в этом случае, подробно разобрано в материале о действиях при потере телефона.
Третье — договорённость о том, что о потере сообщают сразу и без последствий. Ребёнок, который боится признаться, тянет до вечера, а иногда и до следующего дня. Именно эти часы обычно и стоят денег, а не сам факт потери куска пластика.
- Блокировка доступна из приложения обеим сторонам
- Временную блокировку можно снять, если карта нашлась
- Заранее обговорённый порядок снимает панику
- Перевыпуск занимает время, и на этот период нужен запасной вариант
- Без доступа к телефону ребёнок не сможет заблокировать карту сам
проговаривается до выдачи · оценка 9,1
Как объяснить правила, чтобы они держались
три коротких правила работают лучше длинного списка запретов
Правила карты стоит свести к минимуму, который ребёнок удержит в голове без напоминаний. Их примерно три: код никому не говорим и не пишем в переписке, реквизиты не отправляем никому, кто просит их в чате, о любой странности сообщаем сразу.
Третье правило важнее первых двух. Подавляющая часть проблем начинается не с потери карты, а с разговора, в котором ребёнка о чём-то просят: подтвердить код, перевести деньги знакомому, оплатить что-то за друга. Если дома принято, что о таких просьбах рассказывают без последствий, история заканчивается на этапе рассказа.
Полезно проговорить и обратную сторону: карта — это не деньги родителей, которые ребёнок тратит под присмотром, а его собственные средства в оговорённых рамках. Ощущение, что деньги свои, включает осторожность заметно лучше любых инструкций.
- Короткий список правил ребёнок реально помнит
- Правило «рассказать сразу» останавливает большинство историй в начале
- Ощущение собственных денег работает лучше запретов
- Правила приходится повторять, особенно в первые месяцы
- Ребёнок может согласиться на словах, но не применить в живой ситуации
повторяется регулярно · оценка 9,0
Как пополнять карту и в каком ритме
регулярное пополнение по расписанию против переводов по запросу
Два подхода. Первый: фиксированная сумма в оговорённый день, автоматическим переводом. Второй: деньги по мере необходимости, каждый раз отдельной просьбой. Первый учит планировать, потому что до следующего пополнения сумма не изменится. Второй проще для родителя, но превращает каждую покупку в переговоры.
Ритм важнее суммы. Раз в неделю — понятнее для младшего возраста: неделю удерживать в голове проще, чем месяц, и ошибка обходится дешевле. Раз в месяц — уже ближе к взрослой логике и имеет смысл, когда ребёнок научился не тратить всё в первые дни. Переход между режимами делают постепенно, а не сразу.
Экстренные пополнения стоит держать как исключение и называть их исключением вслух. Если деньги появляются по первой просьбе, планировать нечего и незачем — а именно ради этого карта и заводилась.
- Регулярный перевод убирает ежедневные переговоры о деньгах
- Фиксированный период даёт ребёнку рамку для планирования
- Настраивается один раз как повторяющаяся операция
- В первые месяцы деньги часто заканчиваются задолго до срока
- Слишком частые исключения обесценивают всю схему
решается до первого перевода · оценка 8,8
Что происходит с картой при взрослении и смене банка
детский продукт конечен, и переход стоит спланировать заранее
Детская карта привязана к возрасту. В какой-то момент она либо превращается в обычную, либо закрывается — и вместе с ней исчезают родительские лимиты и доступ к операциям. Это нормальный этап, но он неприятно удивляет, если случается внезапно: у ребёнка на карте деньги, а карта перестала работать.
Что уточнить заранее. Три вещи: что происходит с картой при достижении возраста, как переносится остаток, и остаётся ли номер счёта прежним. Ответы у разных продуктов разные, а зависят от них вполне бытовые последствия — например, придётся ли заново настраивать оплату проезда и подписки, привязанные к карте.
Смена банка по инициативе родителя устроена похоже: старую карту закрывают, деньги переводят, привязки настраивают заново. Делать это лучше не в спешке и не перед поездкой, а в спокойную неделю, когда есть время проверить, что всё работает.
- Заранее известный срок позволяет подготовить переход спокойно
- Переход на взрослую карту — естественный повод пересмотреть договорённости
- Остаток обычно переносится без потерь при плановом закрытии
- Все привязки и автоплатежи приходится настраивать заново
- Родительский доступ к операциям исчезает целиком, а не постепенно
уточняется при выпуске · оценка 8,5
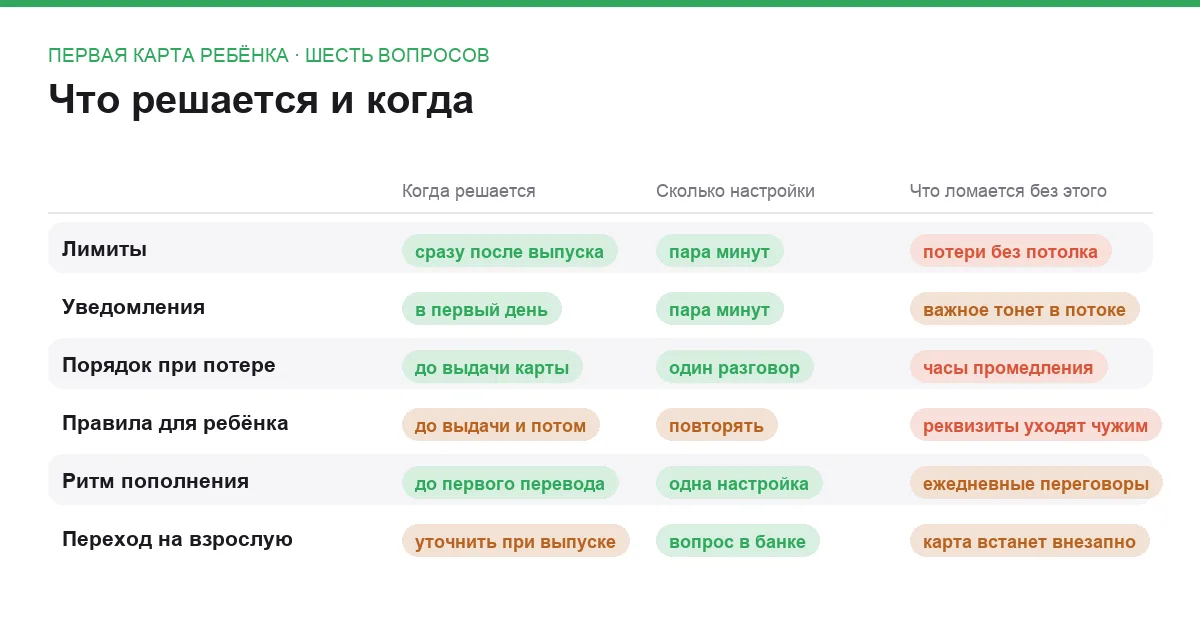
Сравнение по главному
| Вопрос | Когда решается | Что ломается при пропуске |
|---|---|---|
| Лимиты | сразу после выпуска | потери при потере карты не ограничены |
| Уведомления | в первый день | важные сообщения тонут в потоке |
| Порядок при потере | до выдачи карты | часы промедления вместо блокировки |
| Правила для ребёнка | до выдачи и потом регулярно | реквизиты уходят по чужой просьбе |
| Ритм пополнения | до первого перевода | каждая покупка становится переговорами |
| Переход на взрослую карту | при выпуске уточнить | карта перестаёт работать внезапно |
Что настроить в первый день
Со стороны родителя. Разовый, дневной и месячный лимиты. Отключённое снятие наличных, если оно не нужно. Отключённая или ограниченная оплата в интернете — до отдельного разговора. Уведомления, урезанные до крупных операций, отказов по лимиту и снятия наличных. Регулярный перевод в выбранный день.
Со стороны ребёнка. Приложение установлено и работает, вход проверен на его собственном телефоне. Кнопка блокировки найдена вместе — прямо сейчас, а не «когда понадобится». Уведомления с остатком включены. Код на карте не совпадает с датой рождения и нигде не записан в телефоне.
Что проверить через неделю. Хватило ли лимитов на обычные покупки, не отказала ли карта там, где нужна, читаете ли вы приходящие уведомления или уже пролистываете. Первая неделя показывает все несостыковки, дальше настройки обычно не трогают месяцами.
Частые вопросы
С какого возраста ребёнку можно выпустить карту?
Возрастные границы задаёт банк, и у разных продуктов они разные: часть карт выпускают детям младшего школьного возраста как дополнительные к счёту родителя, часть — только подросткам. Уточнять это нужно в самом банке, потому что условия меняются. Практический ориентир другой: карта имеет смысл, когда ребёнок регулярно тратит деньги самостоятельно — сам покупает обед, платит за проезд, ходит в магазин без взрослых.
Видит ли родитель все покупки ребёнка?
Обычно да — в родительской части приложения виден список операций с суммами и названиями мест. Объём доступа зависит от того, дополнительная это карта к вашему счёту или отдельный детский продукт, и это стоит уточнить при выпуске. Важнее другое: наличие доступа не обязывает разбирать каждую строчку. Разумнее договориться с ребёнком, что вы смотрите список, но не устраиваете допрос по мелким покупкам.
Что делать, если с карты списались деньги, которых ребёнок не тратил?
Сначала заблокировать карту, чтобы остановить возможные новые списания. Затем зафиксировать, что именно списалось: дата, сумма, название операции — это видно в приложении. После этого обратиться в банк и подать заявление о спорной операции; порядок и сроки рассмотрения банк объяснит сам. Параллельно стоит спокойно выяснить у ребёнка, не просил ли кто-то код или реквизиты, — часто ответ находится там.
Стоит ли привязывать карту к телефону вместо пластика?
Оплата с телефона удобнее и надёжнее в бытовом смысле: телефон дети теряют реже, чем карту, а подтверждение оплаты защищено разблокировкой экрана. Минус ровно один — телефон разряжается, и вместе с ним пропадает возможность заплатить. Разумный вариант: основной способ — телефон, пластик лежит в рюкзаке как запасной. Тогда разряженная батарея не превращается в проблему на весь день.
Итог
Если делать что-то одно, ставьте лимиты и договаривайтесь о том, что о любой странности ребёнок рассказывает сразу. Первое ограничивает ущерб от чужих рук, второе — от чужих просьб, а вместе они закрывают почти всё, из-за чего детская карта может доставить неприятности.
Остальное настраивается за один вечер и почти не требует возврата: уведомления урезать до значимых, пополнение сделать регулярным и в фиксированный день, кнопку блокировки показать ребёнку сразу, а вопрос о том, что будет с картой при взрослении, задать в банке до выпуска, а не после. Карта в этой конструкции — просто инструмент; работает она ровно настолько, насколько понятны правила вокруг неё.
Комментарии
0Будьте первым, кто ответит автору.