Топ 6 ошибок начинающего инвестора
Шесть ошибок, которые чаще всего портят первый опыт вложений, — и все они делаются не из-за плохого выбора бумаг, а до всякого выбора. По каждой: как она выглядит изнутри, чем заканчивается и что вместо неё.
Почему новичок теряет деньги не там, где ищет
Начинающий обычно уверен, что главный вопрос — «что купить». На практике потери почти всегда приходят из другого места: из отсутствия запаса, из заёмных денег, из одного актива на всю сумму и из решений, принятых на эмоциях. Ошибку в выборе инструмента время часто исправляет само, ошибку в конструкции — почти никогда.
Вторая особенность: эти ошибки не выглядят ошибками в момент, когда их совершают. Вложить всё в одну идею кажется решительностью, взять кредит под выгодную возможность — расчётливостью, продать на падении — благоразумием. Плохими эти решения становятся позже, и именно поэтому их полезно знать заранее, а не проверять на себе.
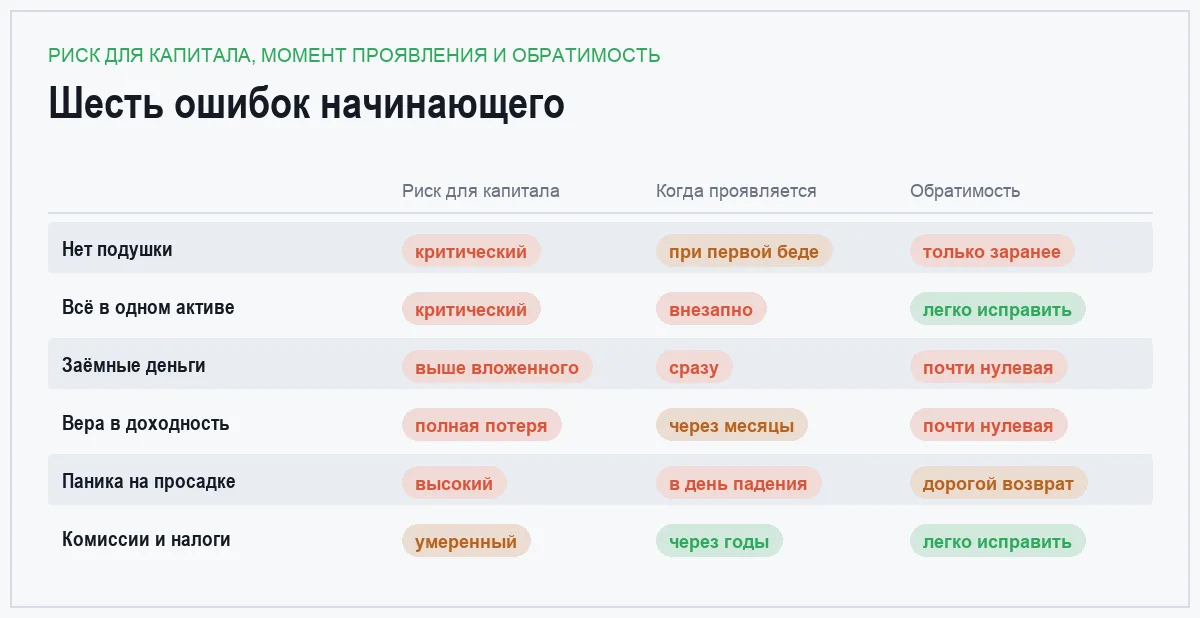
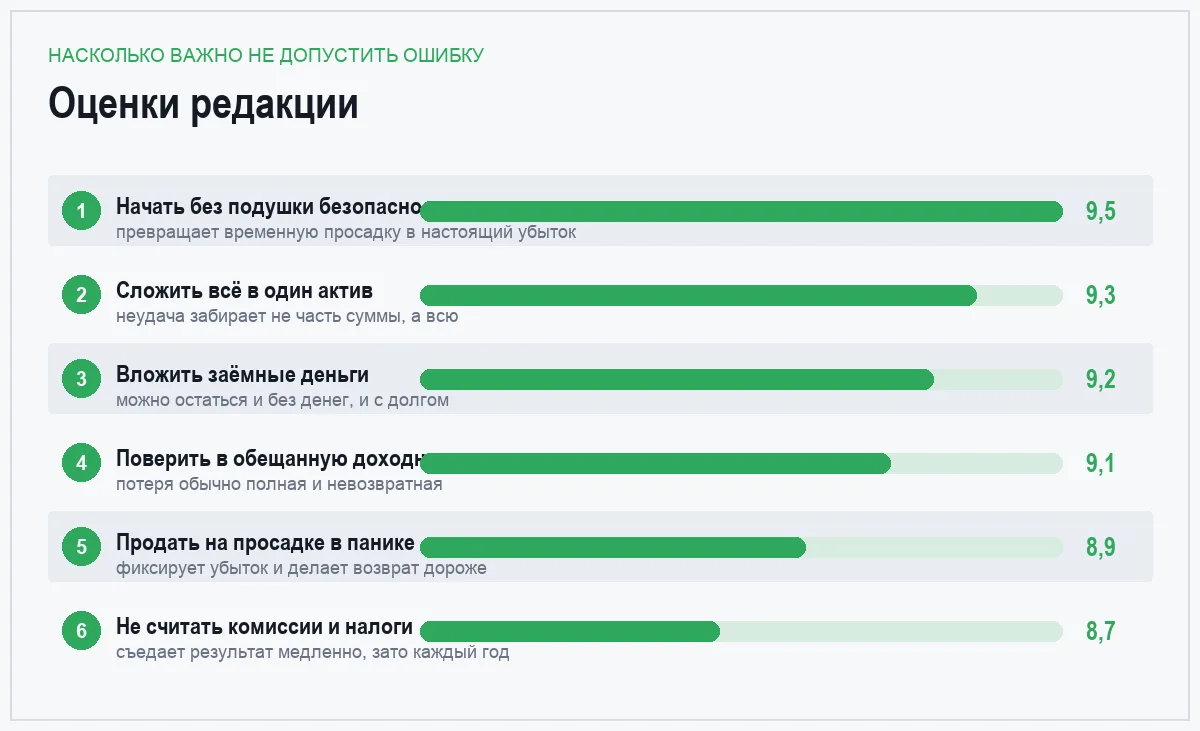
Дальше — шесть самых дорогих. Они расположены не по популярности, а по цене: сверху те, что способны обнулить весь опыт целиком, ниже те, что просто медленно съедают результат.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией: мы разбираем типичные ошибки, но не советуем покупать или продавать конкретные бумаги, фонды и валюты. Любые вложения могут привести к потере части денег или всей суммы, доходность никем не гарантирована, а ставки, комиссии и налоговые правила меняются — проверяйте их на сегодня. Если сумма для вас значимая, обсудите решение с лицензированным специалистом.
Топ 6 ошибок начинающего инвестора
Начать вкладывать, не собрав подушку безопасности
самая дорогая ошибка, потому что она превращает временную просадку в настоящий убыток
Выглядит логично: зачем деньгам лежать без дела, если можно уже сейчас во что-то их завести. Проблема в том, что любые вложения предполагают возможность не трогать деньги нужное время, а жизнь этого не обещает. Ломается техника, случается лечение, пропадает подработка — и человек без запаса идёт продавать активы именно тогда, когда они подешевели.
Убыток здесь создаёт не рынок, а срок. Пока актив просто упал в цене, потери существуют только на экране. Настоящими они становятся в момент вынужденной продажи. Подушка нужна ровно за этим: она даёт вам право дождаться, а не продавать по расписанию неприятностей.
Что вместо. Сначала запас на несколько месяцев обычных расходов на счёте, откуда деньги забираются в тот же день без потери процентов, и только потом всё остальное. Да, эти деньги проигрывают инфляции — это осознанная плата за устойчивость. Если откладывать пока не выходит, помогут способы начать копить.
- Ошибку легко предотвратить: нужен только порядок действий
- Подушка не требует ни знаний, ни брокерского счёта
- С запасом любые дальнейшие решения даются спокойнее
- Обнаруживается только в неприятный момент, когда исправлять поздно
- Деньги в подушке отстают от роста цен, и это раздражает
- Соблазн «пока ничего не случилось» откладывает её сбор надолго
исправляется только заранее · оценка 9,5
Сложить всё в один актив
когда судьба всех денег зависит от одного эмитента, одного объекта или одной идеи
Концентрация возникает незаметно. Иногда это одна компания, про которую много читали и в которую поверили. Иногда — одна квартира, куда ушла вся сумма. Иногда человек уверен, что диверсифицировался, купив несколько бумаг одной отрасли: выглядит как набор, ведёт себя как один актив, потому что реагирует на одни и те же события.
Цена ошибки несимметрична. Удачная концентрация даёт больше, чем набор, — но неудачная забирает не часть, а всё. Отдельная компания может обанкротиться, отдельный объект — оказаться в районе, откуда уходят люди, отдельная отрасль — попасть под перемены, которых никто не ждал. Восстанавливаться после такого приходится с нуля.
Что вместо. Разносить деньги по разным по природе активам и по разным эмитентам; для человека без времени на разбор проще всего это делает широкая корзина, а не поштучный выбор. И проверять состав на скрытую концентрацию: если всё в портфеле реагирует на одно и то же событие одинаково — диверсификации нет, есть иллюзия.
- Исправляется в любой момент — достаточно перераспределить
- Диверсификация не требует специальных знаний
- Заметно снижает шанс потерять всё сразу
- Скрытую концентрацию по отраслям легко не заметить
- Набор растёт медленнее, чем удачная ставка, — и это обидно
- От общего падения рынка не спасает
забирает не часть, а всё · оценка 9,3
Вложить заёмные деньги
кредит, рассрочка или маржинальное плечо у брокера под будущий доход
Рассуждение звучит убедительно: если ожидаемая доходность выше ставки по кредиту, разница остаётся вам. Изъян в том, что первая величина — предположение, а вторая — обязательство. Проценты придётся платить в любом сценарии, включая тот, где вложение подешевело или где изменилась работа.
Плечо у брокера — та же схема, только быстрее. Заёмные средства увеличивают и прибыль, и убыток; при движении рынка против вас позицию могут закрыть принудительно, зафиксировав потерю в худший момент, и остаться должным брокеру — вполне реальный исход. Для человека без опыта это не «более агрессивный подход», а другой уровень риска, где ошибка стоит всего счёта.
Что вместо. Вкладывать только свои деньги, которые можно не трогать нужное время. А дорогой долг разумнее гасить, а не пытаться переиграть: экономия на процентах известна заранее, доходность — нет. Это единственная гарантированная выгода, доступная частному человеку.
- Ошибку легко не допустить: правило одно и простое
- Отказ от заёмных денег сразу снимает целый класс рисков
- Погашение дорогого долга даёт понятный и точный эффект
- Убыток и долг могут остаться одновременно
- Маржинальную позицию закрывают принудительно, без вашего согласия
- Соблазн сильнее всего именно после первого удачного опыта
может оставить в долгах · оценка 9,2
Поверить в обещанную доходность
«стабильно столько-то в месяц», гарантии, закрытые клубы и управляющие из мессенджера
Ключевая мысль простая: доходность нельзя пообещать. Любой, кто называет заранее известную высокую цифру и добавляет слово «гарантированно», либо не понимает, о чём говорит, либо понимает слишком хорошо. Настоящие инструменты формулируются иначе — через риск, срок и сценарии, а не через обещание результата.
Как это выглядит на практике. Доход заметно выше банковского и при этом «без риска». Уговоры не тянуть, потому что мест мало. Скриншоты чужой прибыли и отзывы, которые нельзя проверить. Просьба внести первую сумму быстро, а разбираться потом. Вознаграждение за приведённых знакомых. Отдельная категория — обучение торговле с обещанием заработка и «доверительное управление» от частных лиц: и то и другое продаёт надежду, а не услугу. Подробнее — в разборе про признаки финансовой пирамиды.
Что вместо. Проверять статус: есть ли у компании лицензия, значится ли она в официальных реестрах, существует ли договор, который можно прочитать до перевода денег. И держать в голове правило соотношения: высокая доходность всегда оплачивается риском, а если риск не назван — значит, его просто не показали.
- Распознаётся по набору признаков, не требующих экспертизы
- Проверка статуса компании занимает несколько минут
- Отказ ничего не стоит, а согласие бывает необратимым
- Деньги, отданные добровольно, вернуть почти невозможно
- Давление часто идёт через знакомых, и отказать неловко
- Первые выплаты бывают настоящими — и убеждают лучше любых слов
потеря обычно полная · оценка 9,1
Продать на просадке в панике
решение, принятое в тот момент, когда решения принимать хуже всего
Падение переносится тяжелее, чем ожидается: одно дело согласиться с риском на бумаге, другое — видеть, что вложенное подешевело, а новости обещают продолжение. Типичный сценарий — продать почти на дне, дождаться восстановления и вернуться позже и дороже. Так фиксируется убыток, который до этого существовал только на экране.
Обратная сторона той же ошибки — метания. Частая смена решений, попытки поймать удачный момент, покупки вдогонку за тем, что уже выросло. Каждое такое движение стоит комиссий и налогов и почти никогда не улучшает результат: угадывать моменты систематически не получается ни у кого.
Что вместо. Решить заранее и на спокойном рынке, что вы будете делать при падении, и записать это. Проверять счёт реже — ежедневное наблюдение усиливает тревогу, но не улучшает решения. И трезво отнестись к выводу: если просадка оказалась невыносимой, значит, риск был выбран слишком большим, и правильный ответ — уменьшить его долю, а не бросать всё после первого падения.
- Предотвращается заранее принятым и записанным планом
- Реакция на первую просадку даёт честное знание о себе
- Ничего не стоит: нужно только не совершать лишних действий
- В момент паники план вспоминается плохо
- Убыток фиксируется мгновенно, а возврат стоит дороже
- Частые сделки съедают результат комиссиями и налогами
убыток становится настоящим · оценка 8,9
Не считать комиссии и налоги
тихая утечка, которую не видно в моменте и хорошо видно через годы
Начинающий сравнивает инструменты по обещанной доходности и почти никогда — по стоимости владения. Между тем плата за сделку, обслуживание счёта, ежегодная комиссия фонда, разница между ценой покупки и продажи и налог с дохода вычитаются из результата всегда, в том числе в убыточный год. На маленькой сумме это относительно дорого, на большой — дорого в абсолютных деньгах.
Налоговая сторона всплывает позже всего. С дохода от вложений платят налог, у разных инструментов правила разные, есть счета с льготами и вычеты, о которых часто забывают. Условия и лимиты меняются, поэтому смотреть надо действующие официальные источники, а не пересказы в чатах; в сложных случаях дешевле один раз спросить налогового консультанта.
Что вместо. Читать тариф до открытия счёта и комиссию фонда до покупки пая, сравнивать инструменты по итогу на руках, а не по цифре в рекламе, и не устраивать лишних сделок — каждая из них платная. Это самая скучная и самая надёжная прибавка к результату из всех доступных новичку.
- Исправляется без всякого риска, простым чтением условий
- Эффект накапливается и работает каждый год
- Не зависит от того, что происходит на рынке
- Потери не видны в моменте — их замечают спустя годы
- Условия описаны длинно и мелким шрифтом
- Налоговые правила меняются, и следить приходится самому
съедает результат медленно · оценка 8,7
Сравнение по главному
| Ошибка | Чем заканчивается | Что делают вместо |
|---|---|---|
| Нет подушки безопасности | Вынужденная продажа в худший момент | Сначала запас на несколько месяцев расходов |
| Всё в одном активе | Потеря не части, а всей суммы | Разные по природе активы и разные эмитенты |
| Вложены заёмные деньги | Убыток вместе с оставшимся долгом | Только свои деньги, дорогой долг — гасить |
| Вера в обещанную доходность | Полная и невозвратная потеря | Проверка лицензии, договора и реестров |
| Паническая продажа | Убыток фиксируется, возврат дороже | План на случай падения, составленный заранее |
| Комиссии и налоги не посчитаны | Результат тихо уменьшается годами | Сравнение инструментов по итогу на руках |
Короткая проверка перед первой сделкой
Есть ли запас и закрыты ли дорогие долги. Два вопроса, которые решают больше, чем выбор инструмента. Пока ответ «нет», любая сделка усиливает уязвимость, а не финансовое положение.
Когда эти деньги понадобятся. Ответ определяет всё остальное. Деньги на ближайший год не попадают в инструменты с колебаниями — не потому что риск страшен сам по себе, а потому что продавать придётся тогда, когда скажет жизнь, а не когда будет выгодно.
Что произойдёт, если сумма заметно уменьшится. Формулируйте в деньгах, а не в процентах, и честно: если ответ «продам всё и брошу», риск выбран слишком большой. Первую сумму разумно делать такой, чтобы её просадка не влияла ни на что, кроме настроения.
Понимаете ли вы, чем именно рискуете. У каждого инструмента риск свой: у вклада — отставание от роста цен, у облигаций — неплатёж эмитента и падение цены при росте ставок, у долевых активов — глубокие просадки, у недвижимости — простой и невозможность быстро выйти, у золота — отсутствие собственного дохода. Если риск не называется вслух, инструмент не понят.
Сколько это стоит держать. Комиссия за сделку, обслуживание, плата фонду, налог с дохода. Считать надо итог на руках — только его имеет смысл с чем-то сравнивать.
Частые вопросы
С какой ошибки начинают чаще всего?
С попытки пропустить подготовку: человек открывает счёт раньше, чем собирает запас и разбирается со своими долгами. Дальше всё разворачивается по одному сценарию — при первой неожиданной трате приходится продавать, часто в неудачный момент, и первый опыт закрепляется как «инвестиции не работают». Порядок действий здесь важнее любых знаний об инструментах.
Как понять, что предложение мошенническое, если всё выглядит прилично?
Смотрите не на оформление, а на обещание. Названная заранее высокая доходность, слово «гарантированно», отсутствие внятного описания риска, срочность и вознаграждение за приведённых знакомых — набор, который не зависит от качества сайта и вежливости собеседника. Дальше проверяйте статус: лицензия, сведения в официальных реестрах, договор, который можно прочитать до перевода денег. Если проверить не получается вообще ничего — это уже ответ.
Я купил и всё подешевело. Продавать или ждать?
Общего ответа тут нет, и подсказать решение по вашей ситуации мы не можем — это была бы индивидуальная инвестиционная рекомендация. Что можно сказать: продажа на панике фиксирует убыток, который до этого существовал только на экране, а решения, принятые на эмоциях, редко оказываются удачными. Полезнее вернуться к исходному вопросу — на какой срок были эти деньги и не понадобятся ли они раньше. Если выяснилось, что переживать колебания вам тяжело, это повод пересмотреть долю рискованных активов, а не действовать сгоряча.
Обязательно ли платить консультанту, чтобы не наделать ошибок?
На небольших суммах чаще достаточно разобраться самому: почти все ошибки из этого списка предотвращаются порядком действий, а не экспертизой. Когда сумма для вас крупная или ситуация нестандартная — наследство, продажа имущества, налоговые вопросы, планы семьи, — консультация лицензированного специалиста обычно стоит заметно дешевле последствий ошибки. Смотрите на его статус в официальных реестрах и на то, как он зарабатывает: советник, живущий с продажи конкретных продуктов, и советник, которому платят за консультацию, отвечают на один вопрос по-разному.
Итог
Все шесть ошибок объединяет одно: они совершаются до того, как человек выбирает конкретный инструмент, и потому не исправляются удачным выбором. Сначала подушка безопасности и закрытые дорогие долги, потом честный ответ на вопрос о сроке, и только затем разговор о том, во что вкладывать. Дальше — разносить деньги, а не ставить всё на одну идею, обходить стороной любые обещания доходности и вкладывать только своё.
Отдельно стоит запомнить две привычки, которые дают больше, чем любая аналитика: заранее решить, что вы делаете при падении, и считать итог за вычетом комиссий и налогов. Первая экономит деньги в редкие плохие моменты, вторая — понемногу и постоянно. И если сумма для вас значимая, разговор с лицензированным специалистом до сделки обойдётся дешевле, чем исправление последствий после неё.
Комментарии
0Будьте первым, кто ответит автору.