Лучшие консервативные инструменты для тех, кто не готов рисковать
Если мысль о том, что вложенная сумма может уменьшиться, лишает сна — вам нужна не «доходная идея», а консервативная часть спектра: вклады, накопительные счета, короткие облигации надёжных эмитентов и фонды денежного рынка. Разобрали шесть таких инструментов, у каждого честно назвали риск и объяснили, почему низкий риск и высокая доходность вместе не встречаются.
Что вообще значит «консервативный инструмент»
Консервативный — не значит «безопасный». Это значит, что вероятность заметно потерять вложенное здесь ниже, чем у акций или недвижимости, а взамен ниже и то, что вы получите сверху. Это не маркетинговая уловка и не результат чьей-то жадности, а свойство самой конструкции: тот, кто берёт у вас деньги под низкий процент, обычно надёжнее того, кто вынужден обещать много.
Отсюда следует главное правило, которым стоит проверять любое предложение: если вам обещают доходность заметно выше банковской и при этом называют вложение безрисковым или гарантированным — вам говорят неправду. Это не «новый инструмент, о котором мало кто знает», а самый частый рисунок обмана. Признаки такого разговора подробно разобраны в материале про признаки финансовой пирамиды, и они не меняются десятилетиями.
Материал носит информационный характер: мы объясняем, как устроены классы инструментов, но не даём индивидуальных инвестиционных рекомендаций и не советуем купить что-то конкретное. Любые вложения, включая описанные ниже, связаны с риском потерять часть денег или проиграть инфляции, а решение остаётся за вами. Если речь идёт о крупной для вас сумме, разумно обсудить её с лицензированным специалистом, а не с автором статьи или знакомым из чата.
И ещё одно, что важнее выбора инструмента: сначала подушка безопасности на несколько месяцев расходов и закрытые дорогие долги. Пока действует кредит под высокий процент, никакой вклад его не обгонит.
Топ 6 консервативных инструментов
Срочный банковский вклад
самый понятный вариант: фиксированный срок, заранее известная ставка
Вы отдаёте банку сумму на оговорённый срок, банк заранее называет ставку, и она не меняется, что бы ни происходило дальше со ставками в экономике. Для человека, который впервые в жизни думает, куда деть деньги, это самая понятная конструкция: не нужно ни за чем следить, не нужно принимать решений в процессе, результат к концу срока известен с самого начала.
Что важно проверить до подписания. Условия досрочного расторжения — обычно при снятии раньше срока проценты пересчитываются по минимальной ставке, и вся выгода исчезает. Возможность пополнения и частичного снятия: одни вклады это позволяют, другие нет, и ставка у них разная. И то, привязана ли повышенная ставка к дополнительным условиям вроде подписки или покупки страховки — тогда «выгодный» вклад на деле выгодным быть перестаёт.
Про страхование. Вклады в банках-участниках системы страхования защищены государством в пределах установленного лимита. Сам лимит и статус конкретного банка нужно проверять на сегодня, а не полагаться на чью-то память.
- Ставка известна заранее и не меняется в течение срока
- Часть суммы защищена государственной системой страхования
- Не требует ни знаний, ни внимания после открытия
- Досрочное снятие почти всегда обнуляет накопленные проценты
- Ставка может оказаться ниже инфляции — тогда деньги теряют покупательную способность
- Повышенные ставки часто обвешаны условиями, которые дорого стоят сами по себе
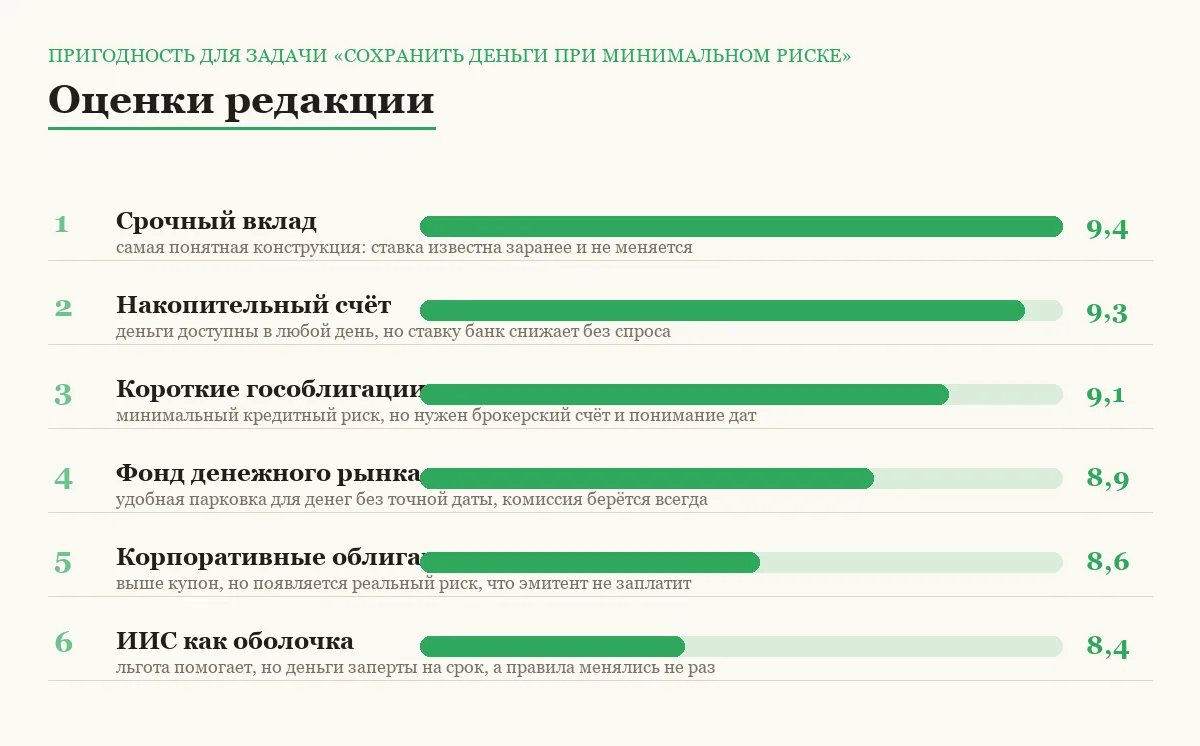
срок от нескольких месяцев · оценка 9,4
Накопительный счёт
деньги остаются под рукой, процент начисляется, но ставка плавающая
Накопительный счёт — это компромисс между вкладом и обычным текущим счётом. Проценты начисляются на остаток, снять деньги можно в любой момент без потери всего накопленного, но взамен банк оставляет за собой право менять ставку в одностороннем порядке — и он этим правом пользуется, обычно в сторону снижения через пару месяцев после открытия.
Чем отличаются схемы начисления. Одни счета считают процент на минимальный остаток за месяц, другие — на ежедневный. Разница проявляется, как только вы начинаете деньгами пользоваться: при начислении на минимальный остаток одно крупное снятие в середине месяца может обнулить доход за весь месяц. Для денег, которые лежат ровно, это неважно, для активного счёта — существенно.
Где обычно ошибаются. Открывают счёт по приветственной ставке, забывают про него, а через несколько месяцев обнаруживают, что ставка давно другая. Заглядывать в условия раз в квартал достаточно.
- Деньги доступны в любой день без потери процентов
- Подходит и для подушки безопасности, и для временного хранения
- Открывается за минуты, обычно без визита в отделение
- Ставку банк меняет в одностороннем порядке и без вашего согласия
- Повышенная ставка часто действует только первые месяцы или на ограниченную сумму
- Схема «на минимальный остаток» съедает доход при активных тратах
без срока · оценка 9,3
Короткие государственные облигации
долг государства с близким погашением — база консервативной части
Облигация — это заём: вы даёте деньги в долг, а вам обещают вернуть номинал в назначенную дату и заплатить купоны по дороге. Государственные бумаги считаются наименее рискованными на внутреннем рынке, потому что вероятность отказа платить у государства ниже, чем у любой компании. Слово «короткие» здесь ключевое: чем ближе дата погашения, тем меньше цена бумаги гуляет от изменения ставок.
Почему длинные выпуски ведут себя иначе. Когда ставки в экономике растут, ранее выпущенные облигации с более низким купоном дешевеют — иначе их никто не купит. Чем дальше до погашения, тем сильнее эта переоценка. Поэтому длинная государственная бумага, вопреки интуиции, вовсе не консервативный инструмент: держать её до погашения — одно дело, а продавать в неудачный момент — совсем другое.
Что придётся освоить. Брокерский счёт, поиск бумаги по дате погашения, накопленный купонный доход и налоги. Это не высшая математика, но и не «нажать одну кнопку», как с вкладом. Конкретные выпуски мы намеренно не называем: срок и параметры зависят от вашей задачи, а не от чужого списка.
- Один из самых низких уровней кредитного риска на внутреннем рынке
- Дата возврата номинала известна заранее — удобно подгонять под цель
- Продать бумагу на бирже можно раньше срока, не теряя накопленный купон
- Цена до погашения колеблется, и продажа в плохой момент даёт убыток
- Нужен брокерский счёт и минимальное понимание, как устроен рынок
- Комиссии и налоги съедают часть результата, особенно на маленьких суммах
горизонт до погашения · оценка 9,1
Фонды денежного рынка
коллективная парковка денег на короткий срок с высокой ликвидностью
Фонд денежного рынка вкладывает средства пайщиков в очень короткие долговые инструменты и сделки обратного выкупа. Смысл конструкции — не заработать много, а разместить деньги на дни и недели так, чтобы стоимость пая двигалась ровно, а выйти можно было практически в любой торговый день. Это не альтернатива вкладу на год, а инструмент для денег, у которых нет точной даты.
Чем он честно хорош. Не нужно угадывать дату погашения, как с облигацией, и не нужно замораживать сумму, как на вкладе.
О чём молчит реклама. Комиссия фонда берётся всегда, независимо от результата, и на коротком горизонте заметно влияет на итог. Государственная страховка вкладов на паи не распространяется — это не депозит, а ценная бумага. И «стабильность пая» — свойство обычного рынка, а не обещание: в периоды стресса ликвидность любых инструментов ухудшается.
- Выйти можно почти в любой торговый день без потери накопленного
- Не требует выбирать конкретные бумаги и следить за датами погашения
- Стоимость пая обычно движется заметно ровнее, чем у облигаций и акций
- Комиссия управляющей компании удерживается в любом случае
- Государственное страхование вкладов сюда не распространяется
- На очень коротком горизонте комиссии и налог могут съесть весь смысл
от нескольких дней · оценка 8,9
Короткие облигации крупных надёжных компаний
чуть больше доходности взамен на реальный кредитный риск
Корпоративные облигации устроены так же, как государственные, но занимает у вас компания. Компания может обанкротиться, реструктурировать долг или задержать выплату — поэтому за тот же срок она обычно платит больше, чем государство. Эта разница и есть плата за риск, а не подарок: рынок не раздаёт лишнюю доходность просто так.
Как оценивать эмитента, не имея финансового образования. Смотреть на размер и устойчивость бизнеса, на кредитный рейтинг от независимого агентства, на историю выплат и на то, насколько понятно, откуда компания берёт деньги на погашение. Если разница в доходности с государственной бумагой выглядит слишком заманчивой — это почти всегда сигнал, что рынок видит проблему, которую вы пока не разглядели.
Почему мы не называем выпуски. Адресный совет купить конкретную бумагу — индивидуальная рекомендация, и давать её мы не вправе. Принцип важнее списка: чем короче срок и надёжнее эмитент, тем ближе бумага к консервативному краю.
- Обычно доходнее государственных бумаг того же срока
- Дата погашения известна, можно подобрать под конкретную цель
- Выбор выпусков широкий — легко набрать несколько разных эмитентов
- Эмитент может не заплатить — это не гипотетический, а реальный риск
- Требует хотя бы поверхностной проверки компании перед покупкой
- Высокая доходность у малоизвестного эмитента почти всегда означает высокий риск
горизонт до погашения · оценка 8,6
Индивидуальный инвестиционный счёт как оболочка
не инструмент, а режим счёта с налоговой льготой и ограничением на вывод
Здесь важно не перепутать: ИИС — это не то, во что вкладывают, а то, через что вкладывают. Внутри может лежать что угодно, в том числе всё те же консервативные облигации и фонды. Смысл оболочки в налоговой льготе, которую государство даёт в обмен на то, что деньги остаются на счёте определённый срок.
Главное ограничение. Досрочный вывод обычно означает потерю льготы и необходимость вернуть уже полученное. Сумма перестаёт быть доступной, поэтому как подушку безопасности её использовать нельзя.
Про цифры. Лимиты взносов, тип вычета и минимальный срок владения менялись не один раз, поэтому конкретных сумм и сроков мы здесь не приводим — их проверяют в актуальной редакции закона перед открытием счёта, а не по статьям в интернете. Про другие вычеты, о которых часто забывают, есть отдельный разбор налоговых вычетов.
- Налоговая льгота ощутимо улучшает итог консервативного портфеля
- Внутрь можно положить те же вклад-подобные и облигационные инструменты
- Дисциплинирует: деньги сложнее потратить импульсивно
- Досрочный вывод лишает льготы и требует вернуть полученное
- Правила и лимиты менялись и могут измениться снова
- Сама оболочка ничего не гарантирует — риск зависит от того, что внутри
длинный горизонт · оценка 8,4
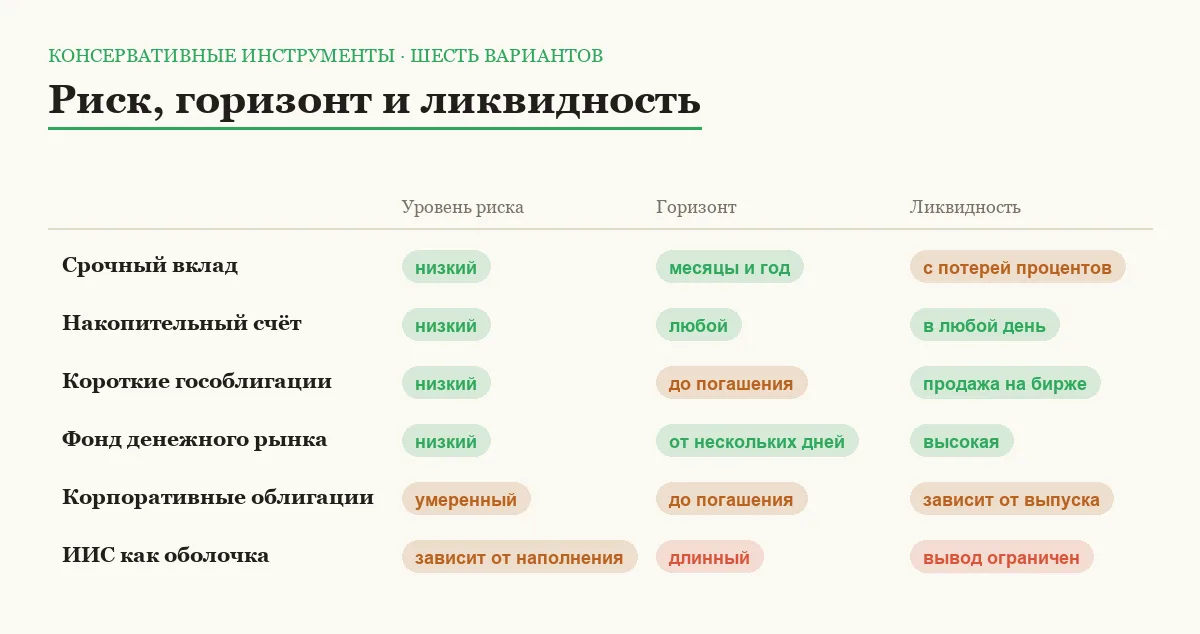
Сравнение по главному
| Инструмент | Что защищает | Главный риск | Кому подходит |
|---|---|---|---|
| Срочный вклад | Страхование в пределах лимита | Инфляция и потеря процентов при досрочном снятии | Тем, кто не хочет ни за чем следить |
| Накопительный счёт | То же страхование, деньги доступны всегда | Банк снижает ставку без предупреждения | Подушке и деньгам без даты |
| Короткие гособлигации | Минимальный кредитный риск | Колебание цены до погашения | Готовым открыть брокерский счёт |
| Фонд денежного рынка | Ровное движение стоимости пая | Комиссия и отсутствие страховки вкладов | Деньгам, ждущим сделки |
| Корпоративные облигации | Более высокий купон за тот же срок | Эмитент может не заплатить | Готовым проверять компанию |
| ИИС как оболочка | Налоговая льгота поверх содержимого | Деньги заперты, правила меняются | Длинным деньгам |
Риски, которые остаются даже в консервативной части
Инфляционный риск — главный и самый недооценённый. Сумма на счёте не уменьшается, а её покупательная способность уменьшается каждый год. Вклад со ставкой ниже роста цен формально приносит доход, а фактически делает вас беднее. Это не повод бежать в рискованные активы, но повод понимать, что «ничего не делать» тоже стоит денег.
Кредитный риск. У вклада он ограничен надёжностью банка и страховкой в пределах лимита, у корпоративных облигаций — платёжеспособностью эмитента, у фонда — качеством того, что внутри. Чем выше обещанная доходность, тем этот риск больше — исключений не бывает.
Процентный риск. Он касается облигаций: при росте ставок ранее выпущенные бумаги дешевеют. Держите до погашения — получите обещанное, продадите раньше — можете получить меньше вложенного. Поэтому в консервативной части держатся коротких сроков.
Риск ликвидности и штрафов за выход. Досрочное расторжение вклада, потеря льготы на ИИС, комиссия за продажу пая — это ситуации, когда деньги вроде бы ваши, но забрать их без потерь нельзя. Поэтому подушку не стоит вкладывать никуда, кроме максимально доступных инструментов.
Как собрать консервативную часть, не запутавшись
Сначала подушка, потом всё остальное. Сумма на несколько месяцев обычных расходов должна лежать там, откуда её можно забрать сегодня, — на накопительном счёте или вкладе с частичным снятием. Инструменты с горизонтом и штрафами за выход начинаются только после этого. Если с накоплением никак не выходит, начните с материала о том, как начать копить, когда не получается.
Разделите деньги по датам, а не по «жадности». Сумма, которая понадобится через месяц, и сумма, которая не понадобится три года, — разные деньги, и жить они должны в разных местах.
Не складывайте всё в один банк и перепроверяйте условия раз в квартал. Разнесение по нескольким организациям снижает последствия неприятного сценария, а ставки по накопительным счетам меняются, приветственные периоды заканчиваются и вклады сами пролонгируются на других условиях. Полчаса раз в три месяца закрывают оба пункта.
Держите в голове фильтр обещаний. Любое предложение, где рядом стоят слова «гарантированно», «без риска» и цифра заметно выше банковской ставки, стоит закрывать не читая. Полезно свериться с признаками финансового мошенничества — набор приёмов у таких предложений типовой.
Частые вопросы
Есть ли вообще безрисковые вложения?
В строгом смысле нет. Даже вклад в надёжном банке несёт инфляционный риск: если цены растут быстрее ставки, покупательная способность денег снижается. Правильный вопрос звучит не «где нет риска», а «какой риск я готов принять ради какого результата» — и на консервативном конце спектра он минимален, но не равен нулю.
Что выбрать, вклад или накопительный счёт?
Зависит от того, знаете ли вы дату. Если деньги точно не понадобятся полгода, срочный вклад обычно даёт более предсказуемый результат и защищает от снижения ставок. Если дата плавает или это подушка безопасности, накопительный счёт удобнее: снять можно в любой момент. Многие держат и то, и другое одновременно, разделив суммы по назначению.
Стоит ли новичку сразу открывать брокерский счёт ради облигаций?
Не обязательно. На небольшой сумме разница с банковским вкладом легко съедается комиссиями, налогами и вашим временем. Брокерский счёт имеет смысл, когда понятно, зачем он вам. Начинать со вклада или накопительного счёта — совершенно нормальный сценарий.
Мне предлагают «вклад с доходностью выше рыночной». Что это?
Чаще всего под этим словом продают не вклад, а что-то другое: инвестиционное страхование жизни, структурный продукт, вложение в чужой бизнес или откровенную пирамиду. Настоящий вклад — это договор банковского вклада с конкретным банком, и ставка у него не может сильно отличаться от рынка. Просите документ, читайте, что именно вы подписываете, и не подписывайте в тот же день.
Итог
Для человека, который не готов рисковать, разумный каркас выглядит скучно: подушка на накопительном счёте, деньги с известной датой — на срочном вкладе, а следующим шагом, если есть желание разбираться, короткие государственные облигации или фонд денежного рынка. Корпоративные облигации и ИИС — уровень выше, и браться за них стоит, когда предыдущие пункты закрыты.
Главное, что стоит унести из материала: доходность и риск связаны жёстко. Любой, кто предлагает обойти эту связь, либо чего-то не договаривает, либо собирается вас обмануть. Скучный вклад, слегка проигрывающий инфляции, обходится дешевле яркого обещания, после которого не остаётся ничего.
Комментарии
0Будьте первым, кто ответит автору.