Топ 7 способов вложить деньги в 2026 году
Обзор семи основных способов вложить деньги: вклад, облигации, биржевые фонды, акции, недвижимость, золото и вложения в собственную квалификацию. По каждому — как он устроен, для какой задачи придуман и чем именно рискует тот, кто в него зашёл.
Сначала горизонт, потом инструмент
Вопрос «куда вложить деньги» чаще всего задают в отрыве от главного: когда эти деньги понадобятся обратно и что случится, если часть суммы временно исчезнет. Накопления на первый взнос через год и деньги, которые точно не тронут пятнадцать лет, — это две разные задачи. Один и тот же инструмент для одной из них разумен, а для другой опасен, и никакой список сам по себе этого не решает.
Второе, что идёт до любых инструментов, — подушка безопасности. Это сумма на несколько месяцев привычных расходов, которая лежит там, откуда её можно забрать сегодня, без потери процентов и без продажи чего-либо. Без подушки любая просадка на рынке превращается в вынужденную продажу в самый неудачный момент: деньги нужны сейчас, а актив как раз подешевел. Если копить пока не выходит, начните с этого — разбор рабочих подходов есть в материале про способы начать копить.
Третье — дорогие долги. Пока висит кредит с высокой ставкой, доход от вложений уходит на его обслуживание, и гасить такой долг обычно надёжнее, чем искать инструмент, который его переиграет. И четвёртое: деление денег между несколькими классами активов нужно не для того, чтобы заработать больше, а чтобы неудача в одном месте не обнулила всё сразу.
Это просветительский материал, а не индивидуальная инвестиционная рекомендация: мы разбираем, как устроены классы инструментов, и не советуем покупать конкретные бумаги, фонды или валюты. Любые вложения связаны с риском потерять часть денег или все деньги, доходность никем не гарантирована, а условия, ставки и правила меняются — их надо проверять на сегодня в официальных источниках. Если сумма для вас крупная, решение имеет смысл обсудить с лицензированным специалистом.
Топ 7 способов вложить деньги в 2026 году
Банковский вклад и накопительный счёт
самый простой инструмент: деньги лежат в банке под заранее известный процент
С этого начинают почти все, и это разумно. Вклад устроен предельно понятно: вы отдаёте банку сумму на срок, банк платит оговорённый процент, к концу срока вы забираете вложенное и проценты. Накопительный счёт — версия помягче: ставка обычно ниже и может меняться, зато деньги забираются в любой момент. Часть суммы во вкладах застрахована государством; актуальный лимит и условия страхования стоит уточнить в официальных источниках, а не по памяти.
Это инструмент сохранения, а не приумножения. Главный риск вклада — не банкротство банка, а инфляция: если цены растут быстрее, чем начисляется процент, покупательная способность денег падает, хотя на счёте цифра увеличилась. Второй нюанс — досрочное снятие. У большинства срочных вкладов при выходе раньше срока проценты пересчитывают по минимальной ставке, и накопленный доход почти обнуляется. Поэтому во вклад кладут то, что точно можно не трогать до конца срока, а подушку держат на счёте с быстрым доступом.
- Понятен без подготовки: не нужно ничего изучать месяцами
- Результат известен заранее, ежедневных колебаний нет
- Часть суммы защищена государственной системой страхования
- Инфляция может съедать доход целиком
- Досрочное снятие со срочного вклада обнуляет проценты
- Ставки меняются, и при продлении условия бывают хуже
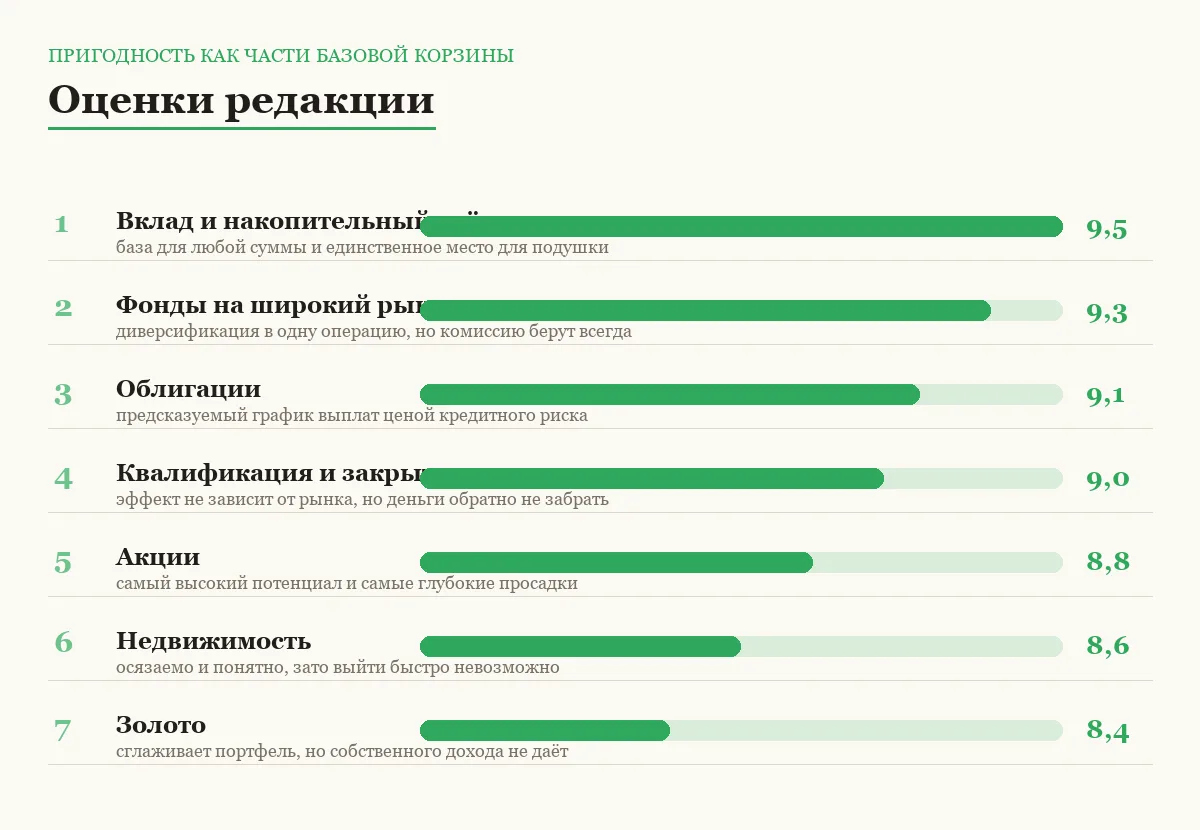
база для любой суммы · оценка 9,5
Биржевые фонды на широкий рынок
одна покупка вместо десятков: фонд сам держит корзину бумаг
Фонд собирает деньги множества людей и вкладывает их в набор активов по заранее объявленному правилу — например, повторяя состав какого-то индекса. Покупая пай, вы получаете маленькую долю всей корзины сразу. Для человека без времени на разбор отдельных компаний это самый прямой способ не поставить всё на одну карту: если в корзине много эмитентов, провал одного не уносит вложение целиком.
Диверсификация снижает не весь риск, а только один его вид. Фонд защищает от беды с отдельной компанией, но не от падения рынка целиком: когда дешевеет всё, дешевеет и корзина. Второе, на что смотрят до покупки, — комиссия за управление. Она берётся ежегодно, независимо от результата, и на длинном горизонте съедает заметную часть итога, поэтому её сравнивают между фондами так же внимательно, как ставку по кредиту. Третье — надо понимать, что именно внутри: за похожими названиями скрываются очень разные наборы, и «фонд» сам по себе не значит «надёжно».
- Одна операция даёт вложение сразу во множество бумаг
- Не требует разбираться в отчётности отдельных компаний
- Паи обычно легко продаются в рабочее время биржи
- Комиссия удерживается всегда, даже в убыточный год
- От общего падения рынка не защищает
- Состав корзины надо читать: похожие названия бывают у разного
простая диверсификация · оценка 9,3
Облигации
долговая бумага: вы даёте в долг, вам возвращают с процентом
Облигация — это оформленный заём. Государство, регион или компания берёт деньги у множества кредиторов, регулярно платит купон и в конце срока возвращает номинал. Логика ближе к вкладу, чем к акциям: график выплат известен заранее, а не зависит от того, как пойдут дела. Именно поэтому облигации часто занимают в портфеле место «спокойной части», уравновешивающей более резкие инструменты.
Предсказуемо — не значит безопасно. У облигации два самостоятельных риска. Первый — кредитный: эмитент может не заплатить, и чем щедрее обещанный купон, тем выше вероятность, что рынок считает этого заёмщика проблемным. Высокая доходность в долговых бумагах — это не подарок, а плата за риск, и она честно отражает мнение о заёмщике. Второй риск — процентный: когда ставки в экономике растут, ранее выпущенные бумаги дешевеют, и продажа до погашения может оказаться убыточной, даже если с эмитентом всё в порядке.
- График выплат известен заранее
- Колеблются заметно спокойнее акций
- Есть выпуски под разные сроки — от коротких до длинных
- Эмитент может не расплатиться, и деньги теряются
- При росте ставок цена бумаги падает
- Разобраться в условиях выпуска сложнее, чем в условиях вклада
спокойная часть портфеля · оценка 9,1
Собственная квалификация и закрытие дорогих долгов
вложение, которое не выглядит инвестицией, но часто обгоняет её по эффекту
Пункт, который обычно пропускают, потому что он не про биржу. Деньги, потраченные на профессию — обучение, оборудование для работы, лицензия, язык, — влияют на доход напрямую и не зависят от того, что происходит на рынках. У человека в начале пути прибавка к заработку почти всегда весит больше, чем любой процент на небольшую сумму: доходность приносит капитал, а капитал сначала надо чем-то создать.
Погашение дорогого кредита работает как гарантированная доходность. Каждый рубль, снятый с долга под высокую ставку, экономит эти проценты наверняка — без рыночного риска и без ожидания. Пока такой долг существует, вкладываться в рискованные активы обычно бессмысленно: сначала перекрывается стоимость долга. Если обязательств несколько, порядок простой — начинают с самого дорогого по обслуживанию.
- Эффект от закрытия дорогого долга не зависит от рынка
- Прибавка к доходу работает каждый месяц, а не разово
- Не требует ни брокера, ни изучения инструментов
- Деньги превращаются в навык: обратно их не забрать
- Обучение может не окупиться — гарантий тут тоже нет
- Результат виден не сразу, иногда через годы
недооценённый вариант · оценка 9,0
Акции
доля в бизнесе со всеми его взлётами и провалами
Купив акцию, вы становитесь совладельцем компании: растёт бизнес — растёт стоимость доли, иногда добавляются дивиденды. Исторически это класс активов с самым высоким потенциалом на длинном горизонте, и именно поэтому о нём больше всего говорят. Разговоры, правда, почти всегда про верхнюю половину картины.
Нижняя половина — реальные потери. Акции падают, и падают глубоко: отдельная компания может подешеветь в разы или обанкротиться, а рынок в целом способен годами не возвращаться к прежним значениям. Это не теория и не редкость, а обычное поведение класса. Отсюда правило горизонта: в акции идут деньги, которые не понадобятся много лет, потому что только время даёт шанс пересидеть плохой период.
Отдельные бумаги требуют работы, которую редко кто делает. Выбор конкретной компании — это чтение отчётности, понимание отрасли и регулярный пересмотр решения. Покупка «по совету из чата» или потому что название на слуху — не анализ, а лотерея. Тем, кто не готов тратить на это время, обычно ближе корзина из предыдущего пункта, а не поштучный выбор.
- Самый высокий потенциал роста среди массовых инструментов
- Часть компаний делится прибылью через дивиденды
- Продать бумагу в рабочее время биржи обычно несложно
- Можно потерять существенную часть вложенного
- Отдельная компания способна обесцениться полностью
- Требует длинного горизонта и крепких нервов на просадках
длинный горизонт обязателен · оценка 8,8
Недвижимость
материальный актив: живёшь сам или сдаёшь, но входишь надолго
Понятный и осязаемый вариант: квартиру видно, её можно сдать и получать регулярный платёж, а сам объект не исчезнет из-за биржевой паники. Для многих это главный аргумент — здесь нет ощущения, что деньги превратились в строчку в приложении.
Считать надо не аренду, а аренду минус всё остальное. Из платежа арендатора вычитаются налоги, коммунальные расходы сверх оплачиваемых жильцом, ремонт, страховка, мебель и техника взамен сломанной, а также месяцы простоя между жильцами. После вычитания картина обычно скромнее, чем в расчётах «на салфетке». Отдельная статья — время: поиск жильцов, их проверка, звонки по протечкам и разбор конфликтов.
Главное ограничение — ликвидность. Быстро выйти из недвижимости нельзя: продажа занимает недели и месяцы, а срочная продажа почти всегда идёт со скидкой. Плюс высокий порог входа — сумма нужна сразу большая, и она вся оказывается в одном объекте в одном городе, то есть без всякой диверсификации.
- Актив материальный и не зависит от биржевых настроений
- Может давать регулярный доход от аренды
- Объектом можно пользоваться самому, а не только сдавать
- Продажа занимает месяцы, срочный выход — со скидкой
- Расходы на содержание и простой съедают часть дохода
- Высокий порог входа: все деньги в одном объекте
надолго и с хлопотами · оценка 8,6
Золото и другие драгметаллы
защитный актив, который сам по себе ничего не производит
Золото веками воспринимают как убежище: в периоды тревоги и обесценивания валют спрос на него растёт. В портфеле его обычно держат не ради дохода, а как страховку — небольшой долей, которая ведёт себя иначе, чем всё остальное, и сглаживает общую картину в плохие моменты.
У металла нет внутреннего дохода. Компания зарабатывает и платит дивиденды, облигация платит купон, квартира приносит аренду — золото не делает ничего. Оно стоит ровно столько, сколько за него готовы дать сегодня, и цена может годами стоять на месте или снижаться. Второй момент — форма владения. Слитки и монеты требуют хранения и теряют в цене при повреждении, у обезличенных счетов свои правила и своя защита, у биржевых инструментов на металл — комиссии и особенности учёта. Это разные вещи с разными рисками, и путать их не стоит.
- Часто ведёт себя не так, как акции, и сглаживает портфель
- Не привязан к результатам конкретной компании
- Есть форматы владения без физического хранения
- Не приносит ни купонов, ни дивидендов
- Может годами находиться в минусе
- Разница между покупкой и продажей физического металла ощутима
страховка, а не доход · оценка 8,4
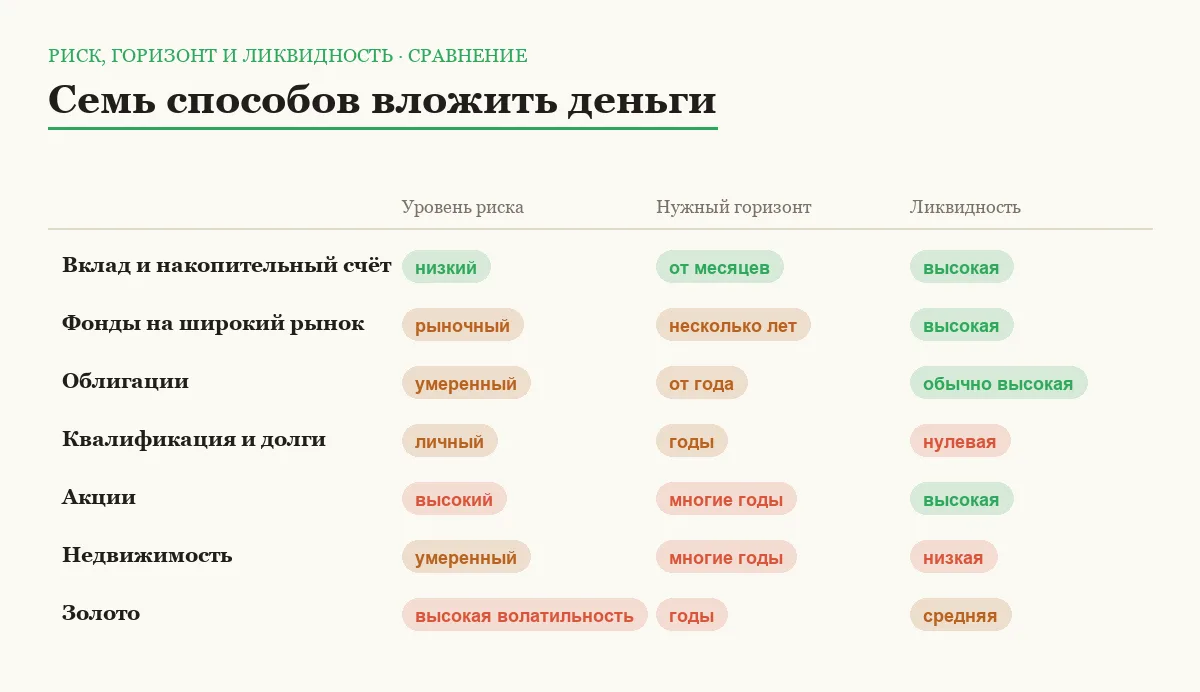
Сравнение по главному
| Инструмент | Для какой задачи | Главный риск |
|---|---|---|
| Вклад и накопительный счёт | Подушка и деньги на близкую цель | Инфляция обгоняет ставку |
| Фонды на широкий рынок | Долгий рост без выбора бумаг | Комиссии и общее падение рынка |
| Облигации | Спокойная часть портфеля | Дефолт эмитента, падение цены при росте ставок |
| Квалификация и закрытие долгов | Увеличить доход и убрать переплату | Деньги не вернуть, окупаемость не гарантирована |
| Акции | Рост на горизонте многих лет | Глубокие просадки вплоть до потери вложенного |
| Недвижимость | Материальный актив и аренда | Низкая ликвидность, простой и расходы |
| Золото | Страховка от потрясений | Нет дохода, цена может долго падать |
Риски и порядок: как это собирают вместе
У каждого инструмента риск свой, и его надо уметь назвать. Вклад отстаёт от роста цен и штрафует за досрочное снятие. Облигации — неплатёж эмитента и падение цены при росте ставок. Акции и фонды — глубокие просадки. Недвижимость — простой, расходы на содержание и невозможность быстро выйти. Золото — отсутствие собственного дохода и годы в минусе. Если риск инструмента не проговаривается, инструмент не понят.
Деньги делят по срокам, а не по настроению. То, что понадобится в ближайший год, держат в самом спокойном и быстро доступном виде. То, что понадобится через несколько лет, — в чём-то более предсказуемом. То, что не тронут очень долго, может позволить себе колебания. Ошибка почти всегда одна и та же: деньги на близкую цель заводят в инструмент, который требует времени.
Всё, что обещает доход без риска, — не инструмент. Обещанная фиксированная доходность заметно выше банковской, «гарантированный» результат, срочность и уговоры не тянуть — узнаваемый набор. Как выглядят такие предложения изнутри, разобрано в материале про признаки финансовой пирамиды.
Считайте комиссии и налоги. Плата брокеру, комиссия фонда, разница цен при покупке металла и налог с дохода уменьшают итог, а на длинном горизонте разница накапливается. Счета с налоговыми льготами существуют, но их правила меняются — условия смотрят в официальных источниках.
Частые вопросы
С какой суммы вообще имеет смысл начинать?
Порог входа у большинства биржевых инструментов сегодня низкий, так что технически начать можно с небольших денег. Но вопрос не в пороге, а в очерёдности: пока нет запаса на несколько месяцев жизни и закрыты не все дорогие долги, вложения работают против вас — при первой же неприятности их придётся продавать. Если сумма маленькая, гораздо больше даст привычка регулярно откладывать, чем поиск удачного инструмента.
Что выбрать одному человеку, если хочется без сложностей?
Такого ответа мы дать не можем: подбор решения под конкретного человека — индивидуальная инвестиционная рекомендация, которую вправе давать только лицензированные специалисты. Общее правило: чем короче горизонт и чем болезненнее потеря, тем ближе к простым и предсказуемым инструментам обычно держатся. И чем меньше желания разбираться, тем меньше смысла в поштучном выборе бумаг.
Как понять, какой риск я готов выдержать?
Проверьте себя вопросом в деньгах, а не в процентах: что вы сделаете, если через полгода на счёте окажется заметно меньше, чем вы внесли, и непонятно, когда вернётся. Если ответ «продам всё и больше не полезу» — риск выбран слишком большой. Терпимость к риску узнают не на растущем рынке, а на падающем, поэтому первую сумму делают такой, потеря части которой не изменит вашу жизнь.
Стоит ли рассматривать криптовалюту?
Мы не включили её в подборку намеренно. Это крайне волатильный класс: цена способна меняться в разы за короткое время, а сценарий потери всей суммы вполне реален — из-за обвала, потери доступа к кошельку или проблем у площадки. Правовое положение таких активов в России неоднозначно и продолжает меняться, и разбираться в нём стоит по официальным источникам. Если человек всё же это рассматривает, речь может идти только о сумме, исчезновение которой он спокойно переживёт.
Итог
Единственно верного способа вложить деньги в списке нет и быть не может — есть инструменты под разные сроки и разную терпимость к потерям. Последовательность при этом почти для всех одинакова: сначала подушка безопасности на быстро доступном счёте, потом закрытие дорогих долгов, и только затем деление остального по срокам — близкие цели в спокойное и ликвидное, далёкие туда, где колебания можно пересидеть.
Комбинация из нескольких классов активов почти всегда устойчивее ставки на один. И если сумма для вас значимая, разговор с лицензированным специалистом до вложения обойдётся дешевле ошибки, которую придётся исправлять на падающем рынке.
Комментарии
0Будьте первым, кто ответит автору.